
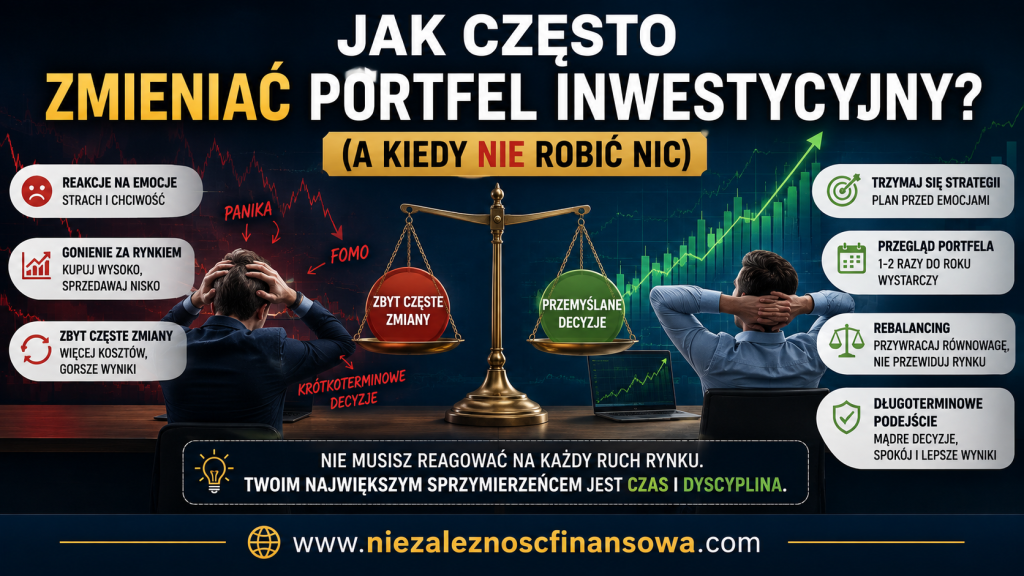
Jak często zmieniać portfel inwestycyjny? Sprawdź, kiedy zrobić rebalancing, kiedy zmienić strategię i dlaczego czasem najlepiej nie robić nic.
Kiedy zaczynamy inwestować, niemal naturalnie pojawia się potrzeba działania. Sprawdzamy notowania, czytamy wiadomości, obserwujemy analizy i zastanawiamy się, czy czegoś nie powinniśmy zmienić. Jednego dnia giełdy spadają i myślimy o sprzedaży. Kilka tygodni później pojawia się nowa hossa i zaczynamy się zastanawiać, czy nie zwiększyć udziału akcji. W międzyczasie ktoś zachwala złoto, ktoś inny obligacje, a kolejny ekspert przekonuje, że właśnie rozpoczyna się „dekada” konkretnego sektora.
W takich warunkach łatwo dojść do wniosku, że dobry inwestor powinien nieustannie poprawiać swój portfel. Tymczasem w inwestowaniu bardzo często największym wyzwaniem nie jest podjęcie właściwej decyzji, lecz powstrzymanie się od decyzji niepotrzebnej.
Dlatego pytanie „jak często zmieniać portfel inwestycyjny?” jest znacznie ważniejsze, niż może się wydawać. W tym artykule pokażę, kiedy zmiana struktury portfela ma uzasadnienie, czym jest rebalancing, kiedy warto przeprowadzić przegląd inwestycji i – co równie ważne – kiedy najlepszą decyzją może być zwyczajne pozostawienie portfela w spokoju.
Portfel inwestycyjny nie powinien zmieniać się razem z nagłówkami
Rynek dostarcza powodów do działania praktycznie każdego dnia
Gdybym codziennie podejmował decyzje inwestycyjne na podstawie wiadomości, mój portfel prawdopodobnie wyglądałby zupełnie inaczej każdego miesiąca. Jednego dnia przeczytałbym o zagrożeniu recesją, więc ograniczyłbym akcje. Następnego pojawiłyby się dobre dane gospodarcze, więc znowu zacząłbym je kupować. Później przeczytałbym o możliwości wzrostu inflacji i zaczął zastanawiać się nad złotem.

Problem polega na tym, że informacja nie jest automatycznie sygnałem inwestycyjnym. Rynki finansowe każdego dnia przetwarzają ogromną liczbę danych. Zmieniają się oczekiwania dotyczące inflacji, stóp procentowych, wyników przedsiębiorstw, sytuacji geopolitycznej czy tempa wzrostu gospodarczego. Jeżeli będziemy reagować na każdą zmianę narracji, przestaniemy realizować strategię, a zaczniemy gonić za rynkiem.
Portfel inwestycyjny powinien wynikać przede wszystkim z naszego celu, horyzontu inwestycyjnego i tolerancji ryzyka. Dopóki te trzy elementy pozostają aktualne, pojedynczy niepokojący nagłówek nie powinien być wystarczającym powodem do przebudowy całego portfela.
Częste zmiany mogą dawać złudzenie kontroli
Jest jeszcze jeden mechanizm, który uważam za szczególnie niebezpieczny. Kiedy sytuacja na rynku staje się niepewna, chcemy coś zrobić. Sprzedaż części inwestycji, zakup innego aktywa albo zmiana proporcji daje nam poczucie, że odzyskaliśmy kontrolę.
Tyle że kontrolujemy własne decyzje, a nie rynek. Nie mamy wpływu na to, gdzie za miesiąc znajdzie się indeks giełdowy, jakie będą wyniki spółek ani kiedy nastąpi kolejna korekta. Możemy natomiast kontrolować poziom ryzyka, koszty, dywersyfikację i konsekwencję realizowania własnej strategii.
Dlatego przed każdą zmianą warto zadać sobie pytanie: czy poprawiam swój portfel, czy tylko próbuję poprawić własne samopoczucie? Odpowiedź może uchronić przed wieloma niepotrzebnymi transakcjami.
Aktywność nie jest tym samym co skuteczność
W innych dziedzinach życia przyzwyczailiśmy się, że większy wysiłek powinien prowadzić do lepszego rezultatu. Więcej treningów może poprawić kondycję. Więcej nauki może zwiększyć wiedzę. Więcej pracy może pomóc szybciej zakończyć projekt.
Na rynku finansowym zależność nie jest tak prosta. Większa liczba transakcji nie oznacza automatycznie lepszego wyniku. Każda dodatkowa decyzja to możliwość popełnienia błędu, a zależnie od instrumentu i rachunku również potencjalne koszty transakcyjne oraz konsekwencje podatkowe.
Dobry portfel nie powinien wymagać codziennego „naprawiania”. Jeżeli wymaga, być może problem leży nie w zachowaniu rynku, lecz w konstrukcji samej strategii.
Jak często sprawdzać portfel inwestycyjny?
Sprawdzanie wartości i zmienianie strategii to dwie różne rzeczy
Nie widzę nic złego w sprawdzaniu wartości portfela. Problem zaczyna się wtedy, gdy każde sprawdzenie kończy się potrzebą wykonania transakcji. Możemy kontrolować stan inwestycji, nie ingerując w ich strukturę.
Jeżeli inwestujemy długoterminowo, codzienne obserwowanie notowań często nie wnosi niczego wartościowego. Wręcz przeciwnie – może zwiększać znaczenie krótkoterminowych zmian i wywoływać emocje, które wcześniej w ogóle by się nie pojawiły.
Dlatego warto oddzielić monitorowanie portfela od podejmowania decyzji inwestycyjnych. To, że dziś akcje spadły o kilka procent, nie oznacza jeszcze, że wydarzyło się coś, co wymaga zmiany wieloletniej strategii.
Raz lub dwa razy w roku może wystarczyć do poważnego przeglądu
W przypadku prostego, długoterminowego portfela rozsądnym punktem wyjścia może być przeprowadzenie pełnego przeglądu raz lub dwa razy w roku. Nie traktowałbym tego jednak jako sztywnej reguły dla każdego inwestora. Portfele, cele i sytuacje życiowe są różne.

Taki przegląd powinien obejmować znacznie więcej niż pytanie: „Ile zarobiłem?”. Sprawdziłbym, czy struktura aktywów nadal odpowiada planowi, czy poziom ryzyka pozostaje akceptowalny, czy koszty inwestowania się nie zmieniły oraz czy poszczególne elementy portfela nadal pełnią funkcję, dla której zostały kupione.
Co ważne, wynik przeglądu może brzmieć: nic nie zmieniam. I jest to pełnoprawna decyzja inwestycyjna. Przegląd portfela nie musi kończyć się transakcją.
Częściej nie zawsze znaczy lepiej
Wyobraźmy sobie inwestora, który co wieczór otwiera aplikację maklerską. W poniedziałek widzi minus 1,5%. We wtorek kolejny spadek. W środę czyta alarmistyczny artykuł o gospodarce. W czwartek zaczyna sprzedawać.
Drugi inwestor ma podobny portfel, ale sprawdza go raz na kilka miesięcy. W tym samym czasie również doświadcza spadków – tyle że nie obserwuje każdego etapu tej drogi i nie podejmuje pod ich wpływem pochopnej decyzji.
Nie oznacza to, że należy ignorować własne pieniądze. Chodzi o dopasowanie częstotliwości kontroli do charakteru inwestycji. Jeżeli budujemy portfel na kilkanaście czy kilkadziesiąt lat, trudno uzasadnić zmienianie jego konstrukcji na podstawie wydarzeń z ostatnich kilku dni.
Rebalancing – zmiana, która może mieć sens
Co to właściwie jest rebalancing?
Załóżmy, że ustaliłem prosty model portfela: 60% części akcyjnej i 40% części bezpieczniejszej, na przykład obligacyjnej. Po okresie silnych wzrostów akcji proporcje zmieniają się i akcje stanowią już 70% wartości portfela.
Nie zmieniłem strategii, ale rynek zmienił ją za mnie. Mój portfel jest teraz bardziej agresywny, niż pierwotnie zakładałem. Jeżeli zaakceptuję tę zmianę bez refleksji, akceptuję również wyższe ryzyko.
Rebalancing polega na przywróceniu założonych proporcji. Można zrobić to poprzez sprzedaż części aktywów, które nadmiernie urosły, i zakup tych, których udział spadł. Można również wykorzystać nowe wpłaty, kierując je przede wszystkim do niedoważonej części portfela.
Rebalancing pomaga zarządzać ryzykiem
Celem rebalancingu nie powinno być przewidywanie, co za chwilę wzrośnie. Jego głównym zadaniem jest utrzymanie ustalonego profilu ryzyka.
Jeżeli na początku uznałem, że odpowiednią dla mnie strukturą jest 60% akcji i 40% obligacji, powinien istnieć konkretny powód, dla którego wybrałem właśnie takie proporcje. Mogły wynikać z mojego wieku, celu finansowego, horyzontu inwestycyjnego albo odporności na spadki.
Rebalancing przypomina więc ustawienie portfela z powrotem na właściwy tor. Nie pytam: „Co będzie teraz najlepszą inwestycją?”. Pytam: „Czy mój portfel nadal wygląda tak, jak powinien wyglądać zgodnie z moim planem?”
Jak często robić rebalancing?
Jednym rozwiązaniem jest podejście kalendarzowe – na przykład kontrolowanie proporcji raz w roku. Drugim jest podejście oparte na odchyleniu: interweniujemy dopiero wtedy, gdy udział określonej klasy aktywów oddali się od celu o ustalony próg.
Załóżmy przykładowo – wyłącznie dla zobrazowania mechanizmu – że portfel ma składać się w 60% z akcji i w 40% z obligacji. Inwestor może ustalić, że nie reaguje na niewielkie wahania, lecz przeprowadza analizę dopiero wtedy, gdy udział akcji przekroczy wcześniej ustalony przedział.
Nie ma jednej częstotliwości rebalancingu odpowiedniej dla wszystkich. Zbyt częsty może prowadzić do nadmiernej liczby transakcji. Zbyt rzadki może natomiast sprawić, że profil ryzyka portfela znacząco odbiegnie od planu.
Kiedy naprawdę warto zmienić portfel?
Kiedy zmienił się cel inwestycyjny
To jeden z powodów, które uważam za znacznie ważniejsze od wiadomości gospodarczych. Jeżeli zmienia się cel, dla którego inwestujemy, może zmienić się również odpowiedni portfel.
Inaczej inwestuje się pieniądze przeznaczone na emeryturę za 25 lat, inaczej środki potrzebne na zakup mieszkania za trzy lata. Portfel, który był rozsądny dla celu odległego w czasie, może być zbyt ryzykowny, gdy moment wykorzystania pieniędzy zaczyna się zbliżać.
Dlatego wraz ze zmianą horyzontu czasowego warto ponownie odpowiedzieć sobie na pytanie: ile straty jestem w stanie zaakceptować, jeśli będę potrzebował tych pieniędzy wcześniej?
Kiedy zmieniła się Twoja sytuacja życiowa
Inwestycje nie istnieją w oderwaniu od życia. Ślub, narodziny dziecka, utrata pracy, znaczący wzrost dochodów, zakup nieruchomości czy zbliżająca się emerytura mogą zmienić nasze możliwości i potrzeby.
Wyobraźmy sobie osobę, która przez lata mogła spokojnie inwestować dużą część portfela w aktywa o wysokiej zmienności. Nagle jej sytuacja zawodowa staje się mniej stabilna. W takim przypadku ponowne przeanalizowanie poziomu ryzyka może być uzasadnione.
Zmiana portfela wynikająca ze zmiany sytuacji życiowej jest czymś zupełnie innym niż sprzedaż akcji dlatego, że indeks spadł wczoraj o 3%. Pierwsza wynika ze strategii. Druga może wynikać z emocji.
Kiedy odkryjesz błąd w konstrukcji portfela
Czasami wraz ze zdobywaniem wiedzy dochodzimy do wniosku, że nasz pierwotny portfel został źle skonstruowany. Może być zbyt skoncentrowany na jednej spółce, sektorze albo kraju. Może zawierać kosztowne produkty, których mechanizmu wcześniej nie rozumieliśmy.
W takiej sytuacji nie widzę sensu kurczowego trzymania się starej decyzji tylko dlatego, że „inwestor długoterminowy niczego nie zmienia”. Konsekwencja jest zaletą tylko wtedy, gdy konsekwentnie realizujemy rozsądny plan.
Trzeba jednak uważać, aby „poprawianie błędów” nie stało się wymówką do ciągłego przebudowywania portfela. Zmiana powinna wynikać z konkretnej analizy, a nie z chwilowej fascynacji nowym produktem.
Kiedy najlepiej nie robić nic?
Kiedy rynek po prostu spada
Spadki są naturalnym elementem inwestowania. Jeżeli posiadamy aktywa rynkowe, prędzej czy później zobaczymy w portfelu czerwone liczby. Sam fakt, że cena spadła, nie oznacza jeszcze, że trzeba coś sprzedać.
Przed reakcją warto wrócić do powodów, dla których dana inwestycja znalazła się w portfelu. Czy zmienił się jej sens? Czy zmienił się mój cel? Czy poziom ryzyka przestał mi odpowiadać? Czy może jedyną zmianą jest niższa cena?
Jeżeli strategia zakładała możliwość występowania okresowych spadków, ich pojawienie się nie powinno być zaskoczeniem. To moment, w którym plan jest testowany w praktyce.
Kiedy rynek mocno rośnie
Co ciekawe, brak działania bywa równie trudny podczas hossy. Wtedy zamiast strachu pojawia się chciwość i FOMO.
Widzimy, że konkretna spółka, sektor albo rynek wzrósł kilkadziesiąt procent. Zaczynamy żałować, że nie zainwestowaliśmy więcej. Sprzedajemy spokojniejsze aktywa i przenosimy kapitał tam, gdzie ostatnio można było najwięcej zarobić.
W ten sposób łatwo doprowadzić do sytuacji, w której kupujemy aktywa dopiero po silnych wzrostach. Nie dlatego, że pasują do naszej strategii, ale dlatego, że nie chcemy przegapić kolejnych zysków.
Kiedy jedynym argumentem jest prognoza eksperta
Prognozy są interesujące. Sam je czytam, ponieważ pomagają zrozumieć możliwe scenariusze. Nie traktowałbym ich jednak jako instrukcji obsługi portfela.
Dwóch świetnie przygotowanych analityków może na podstawie tych samych danych dojść do zupełnie innych wniosków. Jeden będzie oczekiwał dalszych wzrostów, drugi korekty. Dopiero przyszłość pokaże, kto miał rację.
Jeżeli każda nowa prognoza zmienia naszą strategię, prawdopodobnie nie mamy strategii. Mamy zbiór reakcji na cudze przewidywania.
Jak odróżnić rozsądną zmianę od decyzji emocjonalnej?
Zadaj sobie trzy pytania przed transakcją
Zanim nacisnę przycisk „kup” albo „sprzedaj”, warto odpowiedzieć sobie na trzy pytania. Co konkretnie się zmieniło? Czy zmieniły się moje założenia, czy tylko cena? Czy tę samą decyzję podjąłbym, gdybym przez ostatni tydzień nie oglądał notowań?
Te pytania są proste, ale potrafią bardzo szybko ujawnić prawdziwy powód działania. Jeżeli odpowiedź brzmi: „sprzedaję, bo boję się dalszych spadków”, mamy przede wszystkim informację o własnych emocjach, a niekoniecznie o jakości inwestycji.
Dobrym rozwiązaniem może być również zapisanie powodów planowanej zmiany. Kiedy musimy przelać emocję na papier i uzasadnić decyzję konkretnymi argumentami, wiele pozornie pilnych transakcji nagle przestaje wyglądać na konieczne.
Wprowadź okres oczekiwania
Przy decyzjach, które nie wymagają natychmiastowego działania, można zastosować prostą zasadę: nie dokonuję dużej zmiany portfela tego samego dnia, w którym pojawił się impuls do jej wykonania.
Daję sobie dzień, dwa albo kilka dni na ponowną analizę. Sprawdzam, czy argument nadal jest aktualny, gdy pierwsza emocja opadnie.
To szczególnie przydatne podczas gwałtownych ruchów rynkowych. Im większe emocje wywołuje rynek, tym większa może być wartość krótkiego dystansu między impulsem a decyzją.
Stwórz własną politykę inwestycyjną
Nie musi to być skomplikowany dokument. Wystarczy jedna strona, na której zapiszesz cel, horyzont inwestycyjny, docelową strukturę portfela, maksymalny akceptowany poziom ryzyka, zasady regularnych wpłat oraz warunki przeprowadzania rebalancingu.
Dzięki temu podczas kryzysu nie musisz wymyślać strategii od początku. Masz plan przygotowany w czasie, gdy emocje były znacznie mniejsze.
Właśnie wtedy zaczyna się prawdziwa przewaga inwestora długoterminowego. Nie polega ona na przewidywaniu każdego ruchu rynku. Polega na tym, że wie, co zrobi – i czego nie zrobi – zanim pojawi się panika lub euforia.
Praktyczny przykład – dwa portfele, dwie zupełnie różne strategie
Inwestor, który ciągle coś poprawia
Wyobraźmy sobie Marka. Ma 45 lat i inwestuje z myślą o przyszłości. Na początku buduje prosty, zdywersyfikowany portfel. Po kilku miesiącach widzi jednak, że spółki technologiczne radzą sobie lepiej, więc zwiększa ich udział.
Później pojawia się korekta. Marek zaczyna się bać i sprzedaje część pozycji. Po odbiciu ponownie kupuje. Następnie czyta o perspektywach złota i przenosi tam część kapitału. Kilka miesięcy później zainteresowanie przenosi się na inny sektor.
Po kilku latach Marek wykonał dziesiątki transakcji. Nie potrafi już powiedzieć, jaka właściwie jest jego strategia. Portfel jest efektem kolejnych reakcji na wydarzenia, a nie realizacją wcześniej przygotowanego planu.
Inwestor, który ustalił zasady
Drugi inwestor – nazwijmy go Piotrem – również doświadcza wzrostów, korekt i kryzysów. Jego portfel także czasami spada.
Różnica polega na tym, że Piotr wcześniej określił proporcje aktywów i regularnie dopłaca pieniądze. Raz w roku przeprowadza pełny przegląd. Jeżeli proporcje znacząco odbiegają od planu, wykonuje rebalancing. Jeżeli nie – pozostawia portfel bez zmian.
Piotr nie wie, co wydarzy się na giełdzie za pół roku. Marek również tego nie wie. Różnica polega na tym, że pierwszy nie uzależnia swojej strategii od konieczności zgadywania przyszłości.
Który z nich śpi spokojniej?
Ten przykład nie gwarantuje, że Piotr zawsze osiągnie wyższą stopę zwrotu. Inwestowanie nie daje takich gwarancji. Pokazuje natomiast różnicę między zarządzaniem portfelem a reagowaniem na rynek.
Marek próbuje przewidywać. Piotr próbuje kontrolować ryzyko i własne zachowanie.
Z perspektywy inwestora indywidualnego ta druga umiejętność może być znacznie cenniejsza, niż się wydaje.
Dobry portfel powinien być trochę nudny
Nuda w inwestowaniu nie musi być wadą
W mediach finansowych inwestowanie wygląda ekscytująco. Wykresy, gwałtowne wzrosty, wielkie spadki, rekordy, kryzysy i okazje życia. Tymczasem rozsądne inwestowanie długoterminowe często wygląda znacznie mniej spektakularnie.
Regularna wpłata. Zakup zgodny ze strategią. Okresowa kontrola. Rebalancing, gdy jest potrzebny. I powrót do normalnego życia.
Brzmi nudno? Być może. Ale portfel inwestycyjny nie musi dostarczać rozrywki. Ma realizować konkretny cel finansowy.
Im prostsza strategia, tym łatwiej jej przestrzegać
Skomplikowany portfel może sprawiać wrażenie profesjonalnego, ale większa liczba instrumentów nie gwarantuje lepszego wyniku.
Jeżeli mamy kilkanaście funduszy, kilkadziesiąt spółek i kilka alternatywnych aktywów, zarządzanie całością może stać się trudne. Trudniej kontrolować ekspozycję, koszty i faktyczną dywersyfikację.
Prosty portfel ma jeszcze jedną przewagę: łatwiej zrozumieć, dlaczego poszczególne elementy się w nim znajdują. A jeżeli rozumiemy własny portfel, łatwiej zachować spokój w trudniejszych okresach.
Najważniejszym elementem portfela może być jego właściciel
Możemy godzinami analizować ETF-y, obligacje, akcje, złoto i inne aktywa. Możemy optymalizować koszty i zastanawiać się nad idealnymi proporcjami.
Ale ostatecznie nawet bardzo dobrze skonstruowany portfel może zostać zniszczony przez inwestora, który podczas pierwszego poważnego spadku porzuci własną strategię.
Dlatego zarządzanie portfelem jest w dużej mierze zarządzaniem własnymi zachowaniami. Czasami trzeba coś kupić. Czasami sprzedać. Czasami przeprowadzić rebalancing. A czasami największej dyscypliny wymaga zrobienie dokładnie niczego.
Jak często zmieniać portfel inwestycyjny? Mój praktyczny model
Raz w roku wykonaj pełny przegląd
Dla wielu inwestorów długoterminowych prostym rozwiązaniem może być ustalenie jednego stałego terminu w roku, w którym przeprowadzają pełny przegląd portfela.
Wtedy sprawdzamy strukturę aktywów, koszty, poziom ryzyka, postęp w realizacji celu oraz to, czy zmieniła się nasza sytuacja finansowa. Nie próbujemy przewidzieć następnych dwunastu miesięcy. Sprawdzamy, czy plan nadal odpowiada naszym potrzebom.
Jeżeli wszystko jest w porządku, nie musimy niczego zmieniać. To bardzo ważne: przegląd nie oznacza automatycznej przebudowy portfela.
W ciągu roku reaguj przede wszystkim na zmianę swojej sytuacji
Nie proponowałbym czekania do corocznego przeglądu, jeżeli wydarzy się coś, co rzeczywiście zmienia sytuację inwestora.
Zmiana celu, utrata źródła dochodu, znacząca zmiana horyzontu czasowego czy odkrycie poważnego błędu w konstrukcji portfela mogą uzasadniać wcześniejszą analizę.
Natomiast spadek indeksu, sensacyjny nagłówek albo nowa prognoza ekonomisty same w sobie nie powinny automatycznie uruchamiać przebudowy portfela.
Rebalansuj według zasad, nie nastroju
Najważniejsze jest ustalenie zasad wcześniej.
Możemy wybrać rebalancing kalendarzowy albo oparty na określonych odchyleniach od docelowej struktury. Możemy również wykorzystywać nowe wpłaty do przywracania proporcji bez konieczności sprzedawania części aktywów.
Nie chodzi o znalezienie jedynej idealnej metody. Chodzi o to, żeby decyzja wynikała z wcześniej przyjętego systemu, a nie z tego, czy danego dnia na rynku dominuje strach czy euforia.
Podsumowanie – czasami najlepszą decyzją inwestycyjną jest brak decyzji
Kiedy ktoś pyta mnie, jak często powinien zmieniać portfel inwestycyjny, nie zaczynałbym od podawania konkretnej liczby transakcji w roku. Zadałbym inne pytanie: dlaczego chcesz go zmienić?
Jeżeli zmienił się Twój cel, sytuacja życiowa, horyzont inwestycyjny albo tolerancja ryzyka – analiza portfela jest uzasadniona. Jeżeli proporcje aktywów znacząco odbiegły od przyjętego planu – warto rozważyć rebalancing. Jeżeli odkryłeś rzeczywisty błąd w konstrukcji portfela – powinieneś go przeanalizować i świadomie skorygować.
Jeżeli jednak jedynym powodem jest spadek giełdy, medialna prognoza, strach przed kryzysem albo zazdrość o zyski innych inwestorów, najlepszym ruchem może być brak ruchu.
Dobry inwestor nie jest człowiekiem, który ciągle coś robi. Dobry inwestor wie, kiedy działanie jest potrzebne – i potrafi niczego nie zmieniać, kiedy nie jest.
To jedna z najmniej efektownych, ale jednocześnie najważniejszych umiejętności w inwestowaniu długoterminowym.
Materiał ma charakter edukacyjny i nie stanowi indywidualnej rekomendacji inwestycyjnej.

