Konsolidacja zadłużenia – kiedy warto ją rozważyć? Sprawdź, jak działa kredyt konsolidacyjny, jakie daje korzyści i kiedy może pomóc odzyskać kontrolę nad finansami.
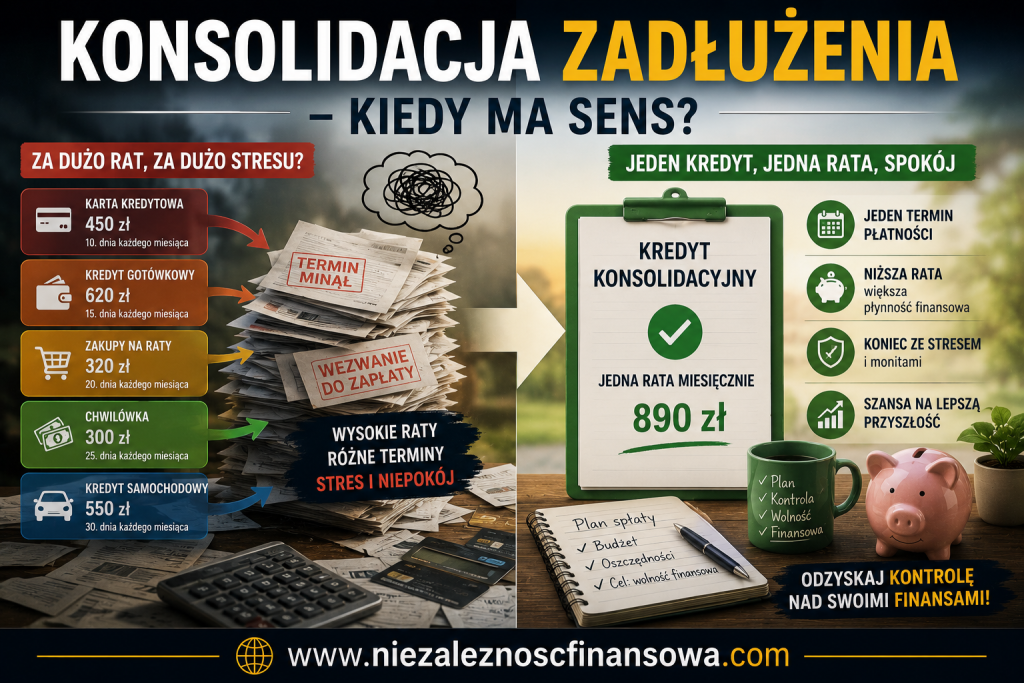
Dla wielu osób zadłużenie nie pojawia się nagle. Zwykle zaczyna się niewinnie. Najpierw karta kredytowa, potem zakup na raty, chwilówka na nieprzewidziany wydatek, a może kredyt gotówkowy na remont mieszkania. Każde zobowiązanie z osobna wydaje się możliwe do spłaty.
Problem pojawia się wtedy, gdy rat zaczyna przybywać. Kilka różnych terminów płatności, różne oprocentowanie, kolejne monity i coraz większe poczucie chaosu. W pewnym momencie człowiek przestaje kontrolować swoje zobowiązania i zaczyna skupiać się wyłącznie na przetrwaniu do kolejnej wypłaty.
Właśnie wtedy wiele osób po raz pierwszy słyszy o konsolidacji zadłużenia. Dla jednych staje się ona szansą na odzyskanie kontroli nad finansami. Dla innych okazuje się jedynie przesunięciem problemu w czasie. Dlatego warto zrozumieć, czym jest konsolidacja i kiedy rzeczywiście ma sens.
Czym właściwie jest konsolidacja zadłużenia?
Jedna rata zamiast kilku zobowiązań
Kiedy rozmawiam z osobami mającymi problemy finansowe, często słyszę: „Nie wiem już, co mam kiedy płacić”. To właśnie jeden z najczęstszych powodów zainteresowania konsolidacją.
Kredyt konsolidacyjny polega na połączeniu kilku zobowiązań w jedno. Zamiast spłacać kilka rat w różnych terminach, spłacasz jedną ratę do jednego banku.
Dzięki temu zarządzanie finansami staje się prostsze. Znika część stresu związanego z pilnowaniem terminów i ryzykiem pominięcia którejś płatności.
Konsolidacja nie usuwa długu
To bardzo ważna kwestia, o której wiele osób zapomina. Konsolidacja nie sprawia, że zadłużenie znika.

Bank spłaca Twoje dotychczasowe zobowiązania, ale w zamian powstaje nowe. Nadal masz dług. Zmieniają się jedynie warunki jego spłaty.
Dlatego konsolidacja nie jest cudownym rozwiązaniem wszystkich problemów finansowych. Jest narzędziem, które może pomóc, jeśli zostanie właściwie wykorzystane.
Komfort psychiczny ma znaczenie
Nie można jednak ignorować aspektu psychologicznego. Dla osoby przytłoczonej wieloma zobowiązaniami jedna rata często oznacza ogromną ulgę.
Kiedy odzyskujemy poczucie kontroli, łatwiej jest planować budżet, oszczędzać i podejmować racjonalne decyzje finansowe.
To właśnie dlatego konsolidacja może być pierwszym krokiem do wyjścia z problemów zadłużeniowych.
Kiedy konsolidacja zadłużenia ma sens?
Gdy raty zaczynają wymykać się spod kontroli
Największy sens konsolidacja ma wtedy, gdy miesięczne zobowiązania stają się trudne do zarządzania.
Jeżeli co miesiąc zastanawiasz się, którą ratę zapłacić najpierw, a którą odłożyć na później, jest to sygnał ostrzegawczy.
W takiej sytuacji uproszczenie finansów może pomóc odzyskać równowagę i uniknąć dalszego pogarszania sytuacji.
Gdy można obniżyć miesięczne obciążenie
Często celem konsolidacji jest wydłużenie okresu spłaty. Dzięki temu miesięczna rata staje się niższa.
To może być szczególnie pomocne dla osób, których budżet domowy został obciążony przez wzrost kosztów życia, utratę części dochodów lub inne nieprzewidziane wydarzenia.
Niższa rata nie oznacza jednak, że kredyt staje się tańszy. Oznacza jedynie większą płynność finansową.
Gdy istnieje realny plan poprawy sytuacji
Najlepiej działa konsolidacja połączona ze zmianą nawyków finansowych.
Jeżeli po połączeniu kredytów nadal będziemy korzystać z kart kredytowych, zaciągać kolejne pożyczki i finansować codzienne wydatki długiem, problem szybko wróci.
Konsolidacja daje szansę na nowy początek, ale nie zastąpi odpowiedzialnego zarządzania pieniędzmi.
Kiedy konsolidacja może być błędem?
Gdy traktujemy ją jak rozwiązanie wszystkich problemów
Jednym z największych błędów jest przekonanie, że podpisanie umowy konsolidacyjnej kończy problem zadłużenia.
W rzeczywistości zadłużenie nadal istnieje. Jeśli nie zmienią się przyczyny, które doprowadziły do problemów finansowych, sytuacja może się nawet pogorszyć.
To trochę jak leczenie objawów bez usuwania źródła choroby.
Gdy całkowity koszt kredytu znacząco rośnie
Niższa rata brzmi atrakcyjnie, ale często jest okupiona dłuższym okresem spłaty.
A im dłużej spłacamy kredyt, tym więcej odsetek płacimy bankowi.
Dlatego przed podjęciem decyzji warto dokładnie policzyć całkowity koszt nowego zobowiązania, a nie skupiać się wyłącznie na wysokości miesięcznej raty.
Gdy pojawia się pokusa kolejnego zadłużania
To jeden z najczęściej spotykanych problemów.
Po konsolidacji budżet nagle odczuwa ulgę. Miesięczna rata jest niższa, więc pojawia się poczucie większej swobody finansowej.
Niektórzy wykorzystują ten moment na zaciąganie kolejnych zobowiązań. W efekcie po kilku latach mają zarówno kredyt konsolidacyjny, jak i nowe długi.
Jak przygotować się do konsolidacji?
Najpierw poznaj swoją sytuację finansową
Zanim zaczniesz szukać ofert banków, warto dokładnie przeanalizować własne finanse.
Spisz wszystkie zobowiązania:
- wysokość zadłużenia,
- oprocentowanie,
- termin spłaty,
- wysokość rat.
Dopiero wtedy zobaczysz pełny obraz sytuacji.
Sprawdź swoją zdolność kredytową
Bank oceni, czy jesteś w stanie spłacać nowy kredyt.
Dlatego warto wcześniej sprawdzić swoją historię kredytową i upewnić się, że nie ma zaległości, które mogłyby utrudnić uzyskanie finansowania.
Dobra historia kredytowa zwiększa szanse na korzystniejsze warunki.
Porównaj kilka ofert
Nigdy nie warto podejmować decyzji po rozmowie z pierwszym bankiem.
Różnice w oprocentowaniu, prowizjach czy dodatkowych kosztach mogą być znaczące.
Poświęcenie kilku godzin na analizę ofert może przełożyć się na oszczędności liczone w tysiącach złotych.
Co zrobić po konsolidacji?
Stworzyć budżet domowy
Konsolidacja daje szansę na uporządkowanie finansów.
To dobry moment, aby zacząć prowadzić budżet domowy i kontrolować przepływ pieniędzy.
Dzięki temu łatwiej uniknąć powrotu do starych błędów.
Zbudować poduszkę finansową
Wiele osób zadłuża się dlatego, że nie posiada żadnych oszczędności na nieprzewidziane wydatki.
Dlatego po ustabilizowaniu sytuacji warto zacząć budować poduszkę finansową.
Nawet niewielkie oszczędności mogą ochronić przed koniecznością zaciągania kolejnych pożyczek.
Zmienić sposób myślenia o pieniądzach
Najtrwalsze efekty przynosi nie sama konsolidacja, ale zmiana podejścia do finansów.
Jeżeli nauczysz się planować wydatki, odkładać część dochodów i unikać impulsywnych zakupów, ryzyko ponownego zadłużenia znacząco spadnie.
To właśnie nawyki finansowe najczęściej decydują o przyszłości naszych pieniędzy.
Podsumowanie
Konsolidacja zadłużenia może być bardzo pomocnym narzędziem, ale tylko wtedy, gdy jest elementem większego planu naprawy finansów.
Najważniejsze wnioski:
- konsolidacja upraszcza zarządzanie zobowiązaniami,
- może obniżyć miesięczną ratę,
- nie usuwa zadłużenia, lecz zmienia sposób jego spłaty,
- ma sens wtedy, gdy towarzyszy jej zmiana nawyków finansowych,
- nie rozwiąże problemu, jeśli nadal będziemy żyć ponad stan.
Pamiętaj, że konsolidacja nie jest oznaką porażki. Dla wielu osób staje się momentem, w którym odzyskują kontrolę nad swoimi finansami i zaczynają budować stabilniejszą przyszłość.