
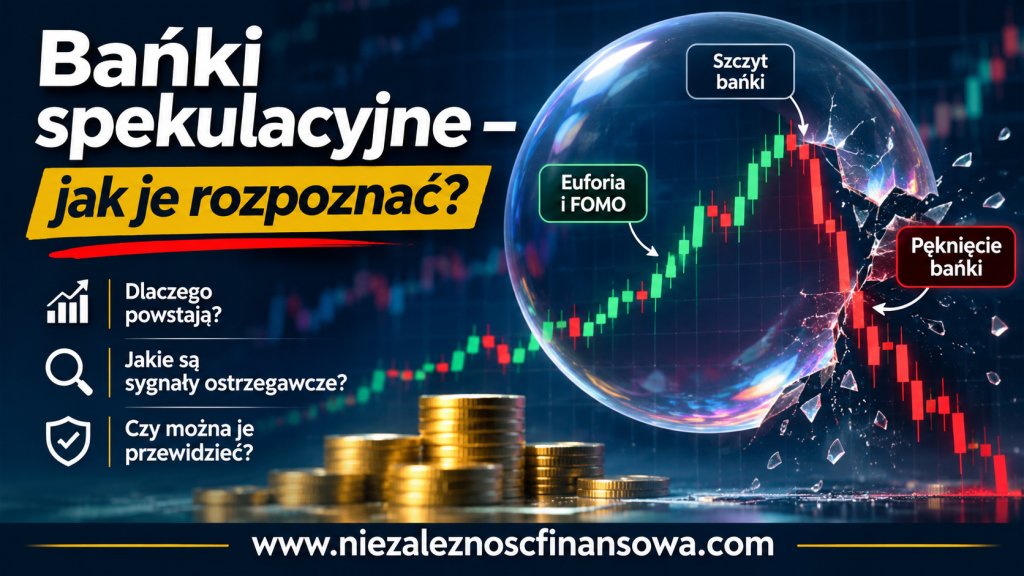
Ceny akcji rosną w zawrotnym tempie. Kryptowaluty biją kolejne rekordy. Nieruchomości drożeją tak szybko, że kupujący zaczynają wierzyć, iż za rok będzie jeszcze drożej. Wszyscy mówią o nadzwyczajnej okazji inwestycyjnej. Czy to oznacza początek wielkiego bogactwa, czy może zbliżającą się katastrofę?
Historia rynków finansowych pokazuje, że okresy gwałtownego wzrostu cen nie zawsze kończą się dobrze. Czasami za rosnącymi notowaniami stoją rzeczywiste zmiany gospodarcze, rozwój technologii i poprawa wyników przedsiębiorstw. Innym razem ceny zaczynają odrywać się od fundamentów ekonomicznych, a głównym powodem zakupów staje się przekonanie, że ktoś w przyszłości zapłaci jeszcze więcej.
Właśnie wtedy może powstawać bańka spekulacyjna.
Problem polega na tym, że uczestnicy rynku często dostrzegają niebezpieczeństwo dopiero wtedy, gdy ceny zaczynają gwałtownie spadać.
Czy można wcześniej rozpoznać sygnały ostrzegawcze? Dlaczego nawet doświadczeni inwestorzy ulegają zbiorowej euforii? I co najważniejsze – jak chronić własne oszczędności przed skutkami pęknięcia bańki?
W tym poradniku wyjaśnię mechanizmy powstawania baniek spekulacyjnych, przedstawię najważniejsze przykłady historyczne oraz pokażę, jak podejmować rozsądniejsze decyzje inwestycyjne.
1. Czym jest bańka spekulacyjna?
Bańka spekulacyjna to sytuacja, w której cena określonego aktywa rośnie do poziomu trudnego do uzasadnienia jego wartością fundamentalną, a dalsze wzrosty są w znacznym stopniu napędzane oczekiwaniami inwestorów.
Takim aktywem mogą być:
- Akcje przedsiębiorstw.
- Nieruchomości.
- Kryptowaluty.
- Surowce.
- Przedmioty kolekcjonerskie.
- Inne dobra, których ceny zależą od zainteresowania kupujących.
W normalnych warunkach cena aktywa powinna pozostawać w pewnym związku z jego ekonomiczną wartością. W przypadku akcji znaczenie mają między innymi zyski przedsiębiorstwa, perspektywy rozwoju i przepływy pieniężne. W przypadku nieruchomości istotne są dochody z najmu, lokalizacja, koszty finansowania i sytuacja na rynku mieszkaniowym.
Podczas bańki spekulacyjnej coraz większe znaczenie zyskuje jednak sama dynamika cen.
Inwestorzy kupują nie dlatego, że przeprowadzili dokładną analizę, ale dlatego, że widzą rosnące notowania i nie chcą przegapić okazji.
Powstaje mechanizm samonapędzający się:
Rosnące ceny → zainteresowanie inwestorów → większy popyt → dalszy wzrost cen → jeszcze większe zainteresowanie.
Taki proces może trwać miesiącami, a nawet latami.
Nie oznacza to jednak, że każdy gwałtowny wzrost ceny jest bańką. Czasami wzrost wynika z rzeczywistego zwiększenia wartości aktywa. Rozpoznanie różnicy bywa niezwykle trudne.
Bańka spekulacyjna a zwykła hossa – jaka jest różnica?
Hossa oznacza dłuższy okres wzrostu cen na rynku.
Bańka spekulacyjna może rozwijać się podczas hossy, ale nie każda hossa prowadzi do bańki.
| Cecha | Zwykła hossa | Bańka spekulacyjna |
|---|---|---|
| Główne źródło wzrostu | Poprawa fundamentów i oczekiwań | Coraz większa rola spekulacji |
| Wyceny | Mogą być uzasadnione wynikami | Często trudne do uzasadnienia |
| Zachowanie inwestorów | Zróżnicowane | Narastająca euforia |
| Podejście do ryzyka | Ryzyko jest analizowane | Ryzyko bywa lekceważone |
| Oczekiwania | Dalszy wzrost jest możliwy | Wzrost traktowany jest niemal jak pewnik |
To rozróżnienie jest niezwykle ważne. Sam fakt, że ceny wzrosły o kilkadziesiąt procent, nie wystarcza do stwierdzenia, że rynek znajduje się w bańce.
2. Dlaczego powstają bańki spekulacyjne?
Bańki spekulacyjne nie mają jednej przyczyny. Najczęściej powstają w wyniku połączenia czynników psychologicznych, ekonomicznych i finansowych.
Chciwość i oczekiwanie szybkiego zysku
Perspektywa zarobienia dużych pieniędzy w krótkim czasie działa na wyobraźnię.
Jeżeli ktoś obserwuje, że znajomy zarobił kilkadziesiąt procent na akcjach lub kryptowalutach, może zacząć zastanawiać się, dlaczego sam jeszcze nie inwestuje.
Pojawia się przekonanie, że szybki zysk jest łatwy i dostępny niemal dla każdego.
Problem zaczyna się wtedy, gdy oczekiwany zysk staje się ważniejszy niż analiza ryzyka.
FOMO – strach przed utratą okazji
FOMO, czyli Fear of Missing Out, oznacza lęk przed przegapieniem czegoś ważnego.
Na rynku finansowym objawia się myślą:
Jeżeli nie kupię teraz, za chwilę będzie za późno.
Inwestor przestaje analizować, czy cena jest rozsądna. Zaczyna obawiać się, że inni zarobią, a on pozostanie z boku.
FOMO jest szczególnie silne podczas gwałtownych wzrostów cen, gdy media społecznościowe wypełniają się historiami spektakularnych sukcesów.
Zachowanie stadne
Ludzie często traktują decyzje większości jako potwierdzenie słuszności określonego działania.
Jeżeli tysiące osób kupują dane aktywo, może pojawić się przekonanie, że tak duża grupa nie może się mylić.
Tymczasem historia pokazuje, że zbiorowy entuzjazm nie stanowi gwarancji bezpieczeństwa.
Popularność inwestycji nie jest dowodem jej opłacalności.
Łatwy dostęp do kredytu i taniego pieniądza
Niskie stopy procentowe oraz łatwo dostępne finansowanie mogą zwiększać zainteresowanie bardziej ryzykownymi aktywami.
Gdy lokaty i bezpieczniejsze instrumenty przynoszą niewielkie dochody, część inwestorów zaczyna poszukiwać wyższych stóp zwrotu.
Jeżeli dodatkowo można łatwo pożyczyć pieniądze, wzrost popytu może przyspieszyć.
Szczególnie niebezpieczne staje się inwestowanie z wykorzystaniem dźwigni finansowej, ponieważ potencjalne straty również ulegają powiększeniu.
Nowa technologia i przekonanie, że tym razem będzie inaczej
Wiele historycznych baniek rozwijało się wokół rzeczywistych innowacji.
Internet zmienił świat. Technologie blockchain stworzyły nowe możliwości. Rozwój sztucznej inteligencji wpływa na działalność przedsiębiorstw.
Problem nie polega na tym, że nowe technologie są bezwartościowe.
Problem pojawia się wtedy, gdy inwestorzy zakładają, że każda firma związana z popularnym trendem musi osiągnąć sukces, niezależnie od ceny jej akcji.
Nawet przełomowa technologia nie gwarantuje zysku z każdej inwestycji.
3. Pięć etapów rozwoju bańki spekulacyjnej
Bańki spekulacyjne często przebiegają według podobnego schematu. Poszczególne etapy nie zawsze są wyraźnie oddzielone, ale ich znajomość pomaga zrozumieć zachowanie rynku.
Etap 1. Początek zainteresowania
Na rynku pojawia się nowa technologia, zmiana gospodarcza lub atrakcyjna możliwość inwestycyjna.
Pierwsi inwestorzy dostrzegają potencjał wzrostu wartości.
Ceny zaczynają rosnąć, ale zainteresowanie pozostaje jeszcze stosunkowo ograniczone.
Etap 2. Dynamiczny wzrost
Coraz więcej uczestników rynku zauważa rosnące notowania.
Pojawiają się pozytywne prognozy, a media zaczynają szerzej opisywać dany sektor.
Wzrost cen przyciąga nowych kupujących.
Etap 3. Euforia
To najbardziej charakterystyczny etap bańki spekulacyjnej.
Inwestorzy zaczynają wierzyć, że ceny będą rosły niemal bez końca.
Ostrzeżenia są ignorowane, a osoby wskazujące na przewartościowanie rynku bywają uznawane za nadmiernych pesymistów.
Coraz większą rolę odgrywa przekonanie, że tradycyjne zasady wyceny przestały obowiązywać.
Etap 4. Utrata zaufania
W pewnym momencie tempo wzrostu może zacząć słabnąć.
Pojawiają się pierwsze większe spadki, negatywne informacje lub problemy z finansowaniem.
Część inwestorów decyduje się realizować zyski.
Nie zawsze dochodzi wtedy do natychmiastowego załamania. Rynek może przez pewien czas poruszać się w szerokim przedziale cenowym.
Etap 5. Panika i gwałtowna przecena
Jeżeli presja sprzedażowa narasta, ceny mogą zacząć szybko spadać.
Inwestorzy, którzy wcześniej kupowali z obawy przed utratą okazji, zaczynają sprzedawać ze strachu przed dalszymi stratami.
W skrajnych przypadkach dochodzi do kryzysu płynności, bankructw i problemów w całym sektorze finansowym.
Najważniejsza lekcja: rynek może pozostawać przewartościowany znacznie dłużej, niż oczekują inwestorzy.
Dlatego samo rozpoznanie potencjalnej bańki nie pozwala dokładnie przewidzieć momentu jej pęknięcia.
4. Największe bańki spekulacyjne w historii
Historia finansów dostarcza wielu przykładów, które pomagają zrozumieć współczesne zachowania inwestorów.
Tulipomania w XVII-wiecznej Holandii
Jednym z najbardziej znanych epizodów spekulacyjnych była tulipomania.
W latach trzydziestych XVII wieku niektóre rzadkie odmiany cebulek tulipanów osiągały bardzo wysokie ceny.
Zainteresowanie handlem rosło, a uczestnicy rynku liczyli na możliwość dalszej odsprzedaży z zyskiem.
W 1637 roku ceny gwałtownie się załamały.
Warto jednak pamiętać, że popularne opowieści o tulipomanii bywają przesadzone. Historycy dyskutują między innymi o rzeczywistej skali jej wpływu na holenderską gospodarkę.
Lekcja dla inwestora: nawet przedmiot o ograniczonej wartości użytkowej może osiągnąć ogromną cenę, jeżeli wystarczająco wiele osób uwierzy w możliwość dalszych wzrostów.
Bańka internetowa – dot-com
Pod koniec lat dziewięćdziesiątych XX wieku rozwój internetu wywołał ogromne zainteresowanie spółkami technologicznymi.
Inwestorzy wierzyli, że internet całkowicie zmieni gospodarkę.
I mieli rację.
Nie oznaczało to jednak, że każda firma internetowa była warta tyle, ile sugerowała jej giełdowa wycena.
Wiele przedsiębiorstw osiągało niewielkie przychody, nie generowało zysków, a mimo to przyciągało ogromny kapitał.
Po osiągnięciu szczytu w marcu 2000 roku indeks Nasdaq Composite rozpoczął głęboką bessę. Do jesieni 2002 roku stracił około 78% wartości.
Wiele spółek zbankrutowało, a część nigdy nie odzyskała wcześniejszych wycen.
Jednocześnie niektóre przedsiębiorstwa technologiczne przetrwały i w kolejnych latach osiągnęły ogromny sukces.
Lekcja dla inwestora: można prawidłowo przewidzieć rozwój całej branży, a mimo to stracić pieniądze, kupując jej akcje po zbyt wysokiej cenie.
Bańka na rynku nieruchomości i kryzys 2008 roku
W pierwszych latach XXI wieku ceny nieruchomości w Stanach Zjednoczonych rosły bardzo szybko.
Wzrostowi sprzyjały między innymi łatwo dostępne kredyty hipoteczne, rosnące zadłużenie i przekonanie, że ceny domów będą nadal wzrastać.

Instytucje finansowe udzielały kredytów również klientom o podwyższonym ryzyku niewypłacalności.
Następnie część tych kredytów była łączona w instrumenty finansowe sprzedawane inwestorom.
Kiedy ceny nieruchomości zaczęły spadać, problemy kredytobiorców przeniosły się na instytucje finansowe.
W 2008 roku kryzys przybrał globalną skalę.
Konsekwencjami były między innymi upadłości instytucji finansowych, ograniczenie dostępności kredytów, spadki na giełdach i recesja.
Lekcja dla inwestora: szczególnie niebezpieczne są bańki napędzane nadmiernym zadłużeniem. Ich pęknięcie może zagrozić nie tylko inwestorom, ale również całej gospodarce.
5. Bańki spekulacyjne na rynku kryptowalut, akcji i nieruchomości
Choć mechanizm powstawania baniek jest podobny, poszczególne rynki różnią się charakterem ryzyka.
Kryptowaluty – duża zmienność i silne emocje
Rynek kryptowalut charakteryzuje się znaczną zmiennością cen.
W przeszłości Bitcoin i wiele innych aktywów cyfrowych przechodziły okresy gwałtownych wzrostów, po których następowały bardzo głębokie spadki.
Przykładowo po szczycie z listopada 2021 roku Bitcoin stracił do listopada 2022 roku około trzy czwarte swojej wartości.
Takie zmiany mogą wynikać z wielu czynników: spekulacji, płynności, zmian warunków finansowych, wydarzeń regulacyjnych czy problemów poszczególnych podmiotów.
Nie każdy wzrost ceny kryptowaluty oznacza bańkę, podobnie jak nie każdy spadek świadczy o utracie jej długoterminowego potencjału.
Inwestor powinien jednak rozumieć, że wysoka zmienność może prowadzić do bardzo dużych strat, nawet bez wykorzystania kredytu lub dźwigni finansowej.
Akcje – kiedy dobra spółka staje się złą inwestycją?
Wyobraźmy sobie przedsiębiorstwo, które dynamicznie zwiększa przychody i rozwija innowacyjną technologię.
Inwestorzy dostrzegają jego potencjał, a cena akcji szybko rośnie.
W pewnym momencie oczekiwania mogą stać się tak wysokie, że nawet dobre wyniki finansowe nie wystarczają do uzasadnienia wyceny.
Spółka nadal może być świetnym przedsiębiorstwem, ale jej akcje mogą stanowić ryzykowną inwestycję.
Właśnie dlatego należy odróżniać jakość firmy od atrakcyjności ceny jej akcji.
Nieruchomości – czy mieszkania również mogą być przewartościowane?
Na rynku nieruchomości bańki mogą rozwijać się wolniej niż na rynku akcji czy kryptowalut.
Zakup mieszkania wymaga większego kapitału, a transakcje są mniej płynne.
Do sygnałów ostrzegawczych należą między innymi:
- Ceny mieszkań rosną znacznie szybciej niż dochody gospodarstw domowych.
- Rentowność najmu spada.
- Zakupy są finansowane coraz większym zadłużeniem.
- Coraz więcej osób kupuje nieruchomości wyłącznie z myślą o szybkiej odsprzedaży.
- Powszechne staje się przekonanie, że mieszkania nie mogą tanieć.
Żaden z tych sygnałów samodzielnie nie przesądza o istnieniu bańki. Warto jednak analizować je łącznie.
6. Jak rozpoznać bańkę spekulacyjną? Siedem sygnałów ostrzegawczych
Nie istnieje wskaźnik, który z całkowitą pewnością potwierdzi powstanie bańki spekulacyjnej.
Można jednak obserwować sygnały wskazujące na wzrost ryzyka.
1. Ceny rosną znacznie szybciej niż fundamenty
Jeżeli cena akcji wzrosła kilkukrotnie, ale zyski przedsiębiorstwa zwiększyły się tylko nieznacznie, warto sprawdzić, skąd wynika tak duża różnica.
2. Pojawiają się obietnice łatwego zysku
Hasła sugerujące pewny zarobek, brak ryzyka lub wyjątkową okazję powinny wzbudzać ostrożność.
Na rynku finansowym nie istnieją inwestycje gwarantujące wysokie zyski bez ryzyka.
3. Coraz więcej niedoświadczonych osób zaczyna spekulować
Gdy zainteresowanie inwestowaniem rośnie bardzo szybko, a decyzje podejmowane są głównie pod wpływem emocji, może to świadczyć o narastającej euforii.
Sama obecność nowych inwestorów nie jest jednak czymś negatywnym.
4. Tradycyjne metody wyceny są odrzucane
Szczególnie niepokojące bywa przekonanie, że dotychczasowe zasady ekonomii przestały obowiązywać.
Nowe technologie mogą wymagać nowych modeli analizy, ale nie eliminują ryzyka inwestycyjnego.
5. Rośnie wykorzystanie dźwigni finansowej
Kupowanie aktywów za pożyczone pieniądze może przyspieszać wzrost cen.
Jednocześnie zwiększa ryzyko przymusowej sprzedaży podczas spadków.
6. Media społecznościowe wzmacniają euforię
Gdy internet wypełniają historie szybkiego wzbogacenia się, łatwo odnieść wrażenie, że wszyscy zarabiają.
Tymczasem osoby ponoszące straty często niechętnie o nich opowiadają.
7. Inwestorzy przestają pytać o ryzyko
To jeden z najbardziej niepokojących sygnałów.
Jeżeli dyskusja dotyczy wyłącznie przyszłych zysków, a pytania o możliwe straty są ignorowane, warto zachować szczególną ostrożność.
Pamiętaj: sygnały ostrzegawcze nie są automatycznym sygnałem sprzedaży. Ich zadaniem jest skłonienie inwestora do dokładniejszej analizy.
7. Czy można przewidzieć pęknięcie bańki spekulacyjnej?
To jedno z najważniejszych pytań dotyczących rynków finansowych.
Odpowiedź brzmi: można próbować identyfikować przewartościowanie i narastające ryzyko, ale nie istnieje niezawodna metoda przewidywania dokładnego momentu pęknięcia bańki.
Niektórzy ekonomiści i inwestorzy potrafili odpowiednio wcześnie wskazać niebezpieczne zjawiska na rynku.
Nie oznacza to jednak, że byli w stanie dokładnie określić dzień, miesiąc czy nawet rok załamania.
Rynek może przez długi czas pozostawać oderwany od fundamentów.
Dlaczego przewidywanie krachu jest tak trudne?
Po pierwsze, przyszła wartość aktywów zależy od wielu niepewnych czynników.
Po drugie, zachowania inwestorów nie zawsze są racjonalne.
Po trzecie, nawet jeśli część uczestników rynku dostrzega przewartościowanie, inni mogą nadal kupować w nadziei na dalsze wzrosty.
Po czwarte, trudno przewidzieć wydarzenie, które uruchomi gwałtowną wyprzedaż.
Czasami impulsem jest podwyżka stóp procentowych, pogorszenie wyników przedsiębiorstw, kryzys płynności lub utrata zaufania.
W innych przypadkach spadki rozpoczynają się bez jednego wyraźnego wydarzenia.
Czy analiza techniczna pozwala przewidzieć krach?
Analiza techniczna może pomóc w ocenie trendu, zmienności i zachowania uczestników rynku.
Nie zapewnia jednak pewności co do przyszłych zmian cen.
Podobnie analiza fundamentalna może wskazywać na wysoką wycenę aktywa, ale nie określi dokładnie, kiedy rynek zacznie ją korygować.
Rozsądny inwestor nie powinien więc opierać całej strategii na przekonaniu, że uda mu się idealnie sprzedać na szczycie.
8. Co dzieje się po pęknięciu bańki?
Pęknięcie bańki może mieć konsekwencje wykraczające poza sam spadek cen.
Straty inwestorów
Najbardziej bezpośrednim skutkiem są straty osób, które kupiły aktywa po wysokich cenach.
Szczególnie dotkliwe mogą być dla inwestorów wykorzystujących kredyt lub dźwignię finansową.
Problemy przedsiębiorstw
Spadek wycen może ograniczyć możliwość pozyskiwania nowego kapitału.
Przedsiębiorstwa uzależnione od finansowania zewnętrznego mogą mieć trudności z kontynuowaniem działalności.
Ograniczenie akcji kredytowej
Jeżeli straty dotykają banków i innych instytucji finansowych, mogą one ograniczać udzielanie kredytów.
To z kolei wpływa na przedsiębiorstwa i gospodarstwa domowe.
Spowolnienie gospodarcze
Duże załamanie na rynku aktywów może ograniczyć konsumpcję, inwestycje i zatrudnienie.
Nie każde pęknięcie bańki prowadzi jednak do recesji.
Skala konsekwencji zależy między innymi od zadłużenia, powiązań z sektorem bankowym i znaczenia danego rynku dla gospodarki.
Czy po pęknięciu bańki pojawiają się okazje inwestycyjne?
Tak, ale wymagają ostrożnej analizy.
Gwałtowne spadki mogą sprawić, że część wartościowych aktywów stanie się tańsza.
Jednak niska cena w porównaniu z historycznym maksimum nie oznacza automatycznie atrakcyjnej wyceny.
Aktywo, które straciło 70% wartości, nadal może być przewartościowane.
9. Jak chronić oszczędności i inwestycje przed stratami?
Nie da się całkowicie wyeliminować ryzyka inwestycyjnego.
Można jednak ograniczać jego wpływ na własne finanse.
Zasada 1. Zbuduj poduszkę finansową
Zanim rozpoczniesz bardziej ryzykowne inwestowanie, zadbaj o rezerwę na nieprzewidziane wydatki.
W wielu gospodarstwach domowych rozsądnym punktem wyjścia jest równowartość trzech do sześciu miesięcy niezbędnych kosztów życia.
Wysokość rezerwy należy jednak dostosować do stabilności dochodów, zobowiązań i sytuacji rodzinnej.
Poduszka finansowa zmniejsza ryzyko, że podczas giełdowej przeceny będziesz zmuszony sprzedać inwestycje, aby pokryć codzienne wydatki.
Zasada 2. Dywersyfikuj portfel
Nie lokuj całego kapitału w jednym aktywie, spółce lub sektorze.
Dywersyfikacja oznacza podział inwestycji między różne rodzaje aktywów i źródła ryzyka.
Nie gwarantuje uniknięcia strat, ale może ograniczyć wpływ problemów pojedynczej inwestycji na cały portfel.
Warto przy tym pamiętać, że posiadanie wielu podobnych spółek technologicznych nie zawsze oznacza rzeczywistą dywersyfikację.
Zasada 3. Unikaj nadmiernej dźwigni finansowej
Inwestowanie pożyczonych pieniędzy zwiększa zarówno potencjalne zyski, jak i straty.
W skrajnych przypadkach może doprowadzić do utraty całego wniesionego kapitału, a zależnie od produktu i warunków umowy również do dodatkowych zobowiązań.
Dla początkującego inwestora szczególnie ważne jest zrozumienie ryzyka, zanim zdecyduje się korzystać z takich instrumentów.
Zasada 4. Ustal strategię przed zakupem
Przed podjęciem decyzji odpowiedz sobie na kilka pytań:
- Dlaczego chcę kupić to aktywo?
- Co uzasadnia jego obecną cenę?
- Jak długo zamierzam je posiadać?
- Jaką stratę jestem w stanie zaakceptować?
- Co zrobię, jeżeli jego wartość spadnie o 30%, 50% lub więcej?
Dobrze przygotowana strategia pomaga ograniczyć decyzje podejmowane pod wpływem emocji.
Zasada 5. Regularnie kontroluj strukturę portfela
Jeżeli jedna inwestycja gwałtownie rośnie, jej udział w portfelu może stać się znacznie większy, niż pierwotnie zakładałeś.
W takiej sytuacji warto rozważyć rebalancing, czyli przywrócenie zaplanowanych proporcji między aktywami.
Trzeba przy tym uwzględnić koszty transakcyjne i ewentualne podatki.
Zasada 6. Nie inwestuj pieniędzy potrzebnych w najbliższym czasie
Środki przeznaczone na czynsz, raty kredytu, leczenie czy inne niezbędne wydatki nie powinny być narażane na duże wahania wartości.
Horyzont inwestycyjny musi odpowiadać celowi finansowemu.
Zasada 7. Nie próbuj za wszelką cenę pokonać rynku
Próba kupowania dokładnie na dołku i sprzedawania na szczycie jest niezwykle trudna.
Dla wielu inwestorów bardziej praktycznym podejściem może być regularne inwestowanie, odpowiednia dywersyfikacja i konsekwentna realizacja długoterminowego planu.
Nie oznacza to, że taka strategia eliminuje ryzyko. Pomaga jednak ograniczać uzależnienie decyzji od krótkoterminowych prognoz.
10. Czy warto inwestować podczas bańki spekulacyjnej?
Nie ma jednej odpowiedzi odpowiedniej dla wszystkich inwestorów.
Wiele zależy od ceny aktywa, jego fundamentów, horyzontu inwestycyjnego i akceptowanego ryzyka.
Warto jednak rozróżnić trzy sytuacje.
Inwestor długoterminowy
Osoba inwestująca przez kilkanaście lub kilkadziesiąt lat może koncentrować się na odpowiednio zdywersyfikowanym portfelu i systematycznym realizowaniu strategii.
Nie musi próbować przewidywać każdego krótkoterminowego spadku.
Powinna jednak kontrolować poziom ryzyka i unikać nadmiernej koncentracji.
Inwestor krótkoterminowy
Osoba próbująca wykorzystać gwałtowne wzrosty cen musi liczyć się z możliwością równie gwałtownych spadków.
W takim przypadku szczególnego znaczenia nabierają płynność, wielkość pozycji, koszty transakcyjne i zarządzanie ryzykiem.
Początkujący inwestor
Dla osoby bez doświadczenia uczestnictwo w silnie spekulacyjnym rynku może być szczególnie niebezpieczne.
Brak strategii, emocje i presja otoczenia często prowadzą do kupowania po wysokich cenach oraz sprzedaży podczas paniki.
Dlatego przed rozpoczęciem inwestowania warto poznać podstawowe zasady funkcjonowania rynku.
Przeczytaj również: Inwestowanie dla początkujących – poradnik dla każdego.
11. Najczęstsze błędy początkujących inwestorów
Kupowanie tylko dlatego, że cena rośnie
Rosnąca cena nie jest wystarczającym argumentem za zakupem.
Przed inwestycją należy przeanalizować, co wpływa na wartość danego aktywa.
Wiara w nieomylność ekspertów
Nawet doświadczeni analitycy popełniają błędy.
Prognozy rynkowe powinny być traktowane jako scenariusze, a nie gwarancje.
Brak planu na wypadek spadków
Wielu inwestorów planuje wyłącznie przyszłe zyski.
Tymczasem rozsądna strategia powinna uwzględniać również niekorzystne scenariusze.
Inwestowanie całych oszczędności w jeden trend
Nadmierna koncentracja może prowadzić do bardzo dużych strat, jeżeli popularny sektor przeżyje załamanie.
Próba szybkiego odrobienia strat
Po gwałtownym spadku część inwestorów podejmuje coraz bardziej ryzykowne decyzje, aby odzyskać utracone pieniądze.
Takie działanie może jeszcze pogorszyć sytuację.
Mylenie inwestowania ze spekulacją
Inwestowanie zwykle opiera się na analizie wartości, celu finansowym i określonym horyzoncie czasowym.
Spekulacja koncentruje się przede wszystkim na przewidywaniu zmian ceny.
Oba podejścia wiążą się z ryzykiem, ale wymagają innego sposobu podejmowania decyzji.
Więcej na ten temat przeczytasz w artykule: Inwestowanie a spekulacja – gdzie przebiega granica?.

12. Praktyczny przykład – jak bańka może zniszczyć oszczędności?
Wyobraźmy sobie inwestora, który zgromadził 50 000 zł.
Zachęcony dynamicznymi wzrostami cen postanawia zainwestować całą kwotę w jedno popularne aktywo.
Po kilku miesiącach jego inwestycja zyskuje 40%.
Wartość portfela wynosi już 70 000 zł.
Inwestor jest przekonany, że podjął znakomitą decyzję. Zaczyna planować kolejne zyski.
Następnie sytuacja na rynku się zmienia.
Cena aktywa spada o 60% od osiągniętego szczytu.
Wartość inwestycji wynosi teraz zaledwie 28 000 zł.
Oznacza to stratę 22 000 zł w stosunku do pierwotnie zainwestowanej kwoty, czyli 44%.
Aby wrócić z poziomu 28 000 zł do początkowych 50 000 zł, portfel musiałby wzrosnąć o około 78,6%.
| Etap | Wartość inwestycji |
|---|---|
| Kapitał początkowy | 50 000 zł |
| Wzrost o 40% | 70 000 zł |
| Spadek o 60% od szczytu | 28 000 zł |
| Strata względem wpłaty | 22 000 zł |
| Wzrost potrzebny do odzyskania 50 000 zł | 78,6% |
To przykład hipotetyczny, ale dobrze pokazuje asymetrię strat i zysków.
Im większy spadek wartości inwestycji, tym większego procentowego wzrostu potrzeba, aby odzyskać utracony kapitał.
Dlatego ochrona kapitału jest równie ważna jak poszukiwanie atrakcyjnych stóp zwrotu.
13. Jak sprawdzić, czy sam nie ulegasz euforii inwestycyjnej?
Przed kolejną inwestycją wykonaj prosty test.
Odpowiedz na poniższe pytania:
- Czy rozumiem, na czym polega inwestycja?
- Czy potrafię wyjaśnić, skąd bierze się wartość kupowanego aktywa?
- Czy kupiłbym je również wtedy, gdyby przez ostatnie miesiące jego cena nie rosła?
- Czy znam najważniejsze zagrożenia?
- Czy wiem, jak duża strata jest możliwa?
- Czy decyzję podejmuję samodzielnie, czy pod wpływem opinii innych?
- Czy ewentualna strata zagrozi mojemu bezpieczeństwu finansowemu?
Jeżeli na kilka pytań nie potrafisz odpowiedzieć, warto odłożyć decyzję i przeprowadzić dokładniejszą analizę.
Nie jest to test pozwalający wykryć bańkę spekulacyjną. To narzędzie pomagające ograniczyć decyzje podejmowane pod wpływem emocji.
14. Bańki spekulacyjne – najczęściej zadawane pytania (FAQ)
Czy każda bańka spekulacyjna musi pęknąć?
Nie każdy gwałtowny wzrost cen jest bańką, a nie każde przewartościowanie kończy się nagłym krachem. Czasami ceny przez dłuższy czas pozostają stabilne, podczas gdy fundamenty ekonomiczne stopniowo doganiają wcześniejsze wyceny. Możliwe są również długotrwałe korekty zamiast gwałtownego załamania.
Jak długo może trwać bańka spekulacyjna?
Nie istnieje określony czas trwania bańki. Niektóre epizody spekulacyjne rozwijają się przez kilka miesięcy, inne przez wiele lat. Czas zależy od warunków finansowych, oczekiwań inwestorów i sytuacji gospodarczej.
Czy Bitcoin jest bańką spekulacyjną?
Bitcoin wielokrotnie doświadczał gwałtownych wzrostów i spadków cen. Nie oznacza to jednak, że każdy wzrost jego wartości jest automatycznie bańką. Ocena wymaga analizy popytu, podaży, warunków rynkowych i ryzyka. Wycena aktywów, które nie generują tradycyjnych przepływów pieniężnych, jest szczególnie trudna.
Czy można zarobić na bańce spekulacyjnej?
Tak. Niektórzy inwestorzy osiągają duże zyski podczas gwałtownych wzrostów cen. Problem polega na tym, że bardzo trudno przewidzieć moment zakończenia takiego trendu. Potencjalnym zyskom towarzyszy ryzyko znacznych strat.
Czy bańki spekulacyjne występują tylko na giełdzie?
Nie. Mogą pojawiać się na rynku nieruchomości, kryptowalut, surowców, dzieł sztuki, przedmiotów kolekcjonerskich i wielu innych aktywów.
Jak odróżnić bańkę od rzeczywistego wzrostu wartości?
Należy analizować fundamenty ekonomiczne, wyceny, tempo wzrostu cen, zadłużenie i zachowania inwestorów. Nawet kompleksowa analiza nie zawsze pozwala jednoznacznie odróżnić bańkę od uzasadnionego wzrostu.
Co zrobić, gdy podejrzewam bańkę spekulacyjną?
Przede wszystkim przeanalizuj poziom ryzyka własnego portfela. Sprawdź koncentrację inwestycji, wykorzystanie dźwigni finansowej, horyzont czasowy i dostępność rezerwy finansowej. Nie podejmuj pochopnych decyzji wyłącznie na podstawie medialnych prognoz.
Czy warto kupować aktywa po pęknięciu bańki?
Głębokie spadki mogą tworzyć okazje inwestycyjne, ale nie każda przecena oznacza atrakcyjną cenę. Przed zakupem należy ponownie ocenić fundamenty, ryzyko i perspektywy danego aktywa.
15. Podsumowanie – czego bańki spekulacyjne uczą inwestorów?
Bańki spekulacyjne są nieodłącznym elementem historii rynków finansowych.
Zmieniają się technologie, instrumenty finansowe i sposoby inwestowania, ale ludzkie emocje pozostają podobne.
Chciwość, strach, nadmierna pewność siebie i przekonanie, że tym razem obowiązują zupełnie nowe zasady, wielokrotnie prowadziły do podejmowania nierozsądnych decyzji.
Z historii baniek spekulacyjnych wynikają trzy szczególnie ważne wnioski.
Po pierwsze: rosnąca cena nie jest dowodem rzeczywistej wartości.
Po drugie: nawet trafne rozpoznanie przewartościowania nie pozwala niezawodnie przewidzieć momentu załamania.
Po trzecie: dobrze przygotowana strategia inwestycyjna powinna uwzględniać nie tylko potencjalne zyski, ale również możliwość poważnych strat.
Dlatego zamiast próbować przewidywać każdy rynkowy krach, warto budować odporność własnych finansów.
Pomagają w tym poduszka finansowa, dywersyfikacja, kontrolowanie ryzyka i konsekwentne realizowanie długoterminowego planu.
Komentarz autora
Z mojego punktu widzenia największym zagrożeniem podczas bańki spekulacyjnej nie jest sam wzrost cen, ale przekonanie inwestora, że ryzyko przestało istnieć.
Gdy wszystko drożeje, łatwo pomylić szczęście z umiejętnościami, a chwilowy sukces z trwałą strategią.
Dlatego uważam, że w inwestowaniu warto kierować się prostą zasadą:
Nie musisz wykorzystać każdej okazji na rynku. Znacznie ważniejsze jest to, aby jedna błędna decyzja nie zniszczyła Twojego bezpieczeństwa finansowego.
Niezależność finansowa nie polega na nieustannym poszukiwaniu spektakularnych zysków. Polega na stopniowym budowaniu kapitału, rozsądnym zarządzaniu ryzykiem i zachowaniu kontroli nad własnymi pieniędzmi.
Krzysztof Zbiciński
Autor bloga Niezależność Finansowa
Zacznij budować własną niezależność finansową
Nie musisz przewidywać kolejnego kryzysu ani trafiać w idealny moment zakupu, aby poprawiać swoją sytuację finansową.
Znacznie ważniejsze jest stworzenie planu, który pomoże Ci uporządkować wydatki, oszczędności i decyzje inwestycyjne.
Zapisz się do newslettera Niezależność Finansowa i odbierz bezpłatny workbook „Start do niezależności finansowej – plan 30 dni”.
To praktyczny materiał, który pomoże Ci zrobić pierwszy krok w kierunku większego bezpieczeństwa finansowego.
Przeczytaj również
- Oszczędzanie czy inwestowanie – co najpierw? Jak podjąć właściwą decyzję
- Inwestowanie a niezależność finansowa – fakty i mity
- Inwestowanie a spekulacja – gdzie przebiega granica i jak nie stracić kontroli nad pieniędzmi?
Źródła i materiały do dalszej lektury
- Federal Reserve Bank of Chicago – Why Bubbles Occur: Revisiting the Rationality Debate (2025): https://www.chicagofed.org/publications/economic-perspectives/2025/3
- Bank Rozrachunków Międzynarodowych (BIS) – Bubble conditions in US equities and gold? (2025): https://www.bis.org/publications/qr-202512/bubble-conditions-us-equities-and-gold
- Międzynarodowy Fundusz Walutowy – Identifying Speculative Bubbles: A Two-Pillar Surveillance Framework (2014): https://www.imf.org/en/publications/wp/issues/2016/12/31/identifying-speculative-bubbles-a-two-pillar-surveillance-framework-42459
- Federal Reserve History – Subprime Mortgage Crisis: https://www.federalreservehistory.org/essays/subprime-mortgage-crisis
- Library of Congress – Dot-com & Real Estate Bubbles: https://guides.loc.gov/business-booms-busts/dot-com-real-estate
Informacja: artykuł ma charakter edukacyjny i nie stanowi indywidualnej rekomendacji inwestycyjnej. Każda inwestycja wiąże się z ryzykiem utraty części lub całości kapitału.


Short, sweet, and to the point. Does the site match the name, tho’? Only one way to fine out! Let’s visit!
Salut, ech wollt Äre Präis wëssen.