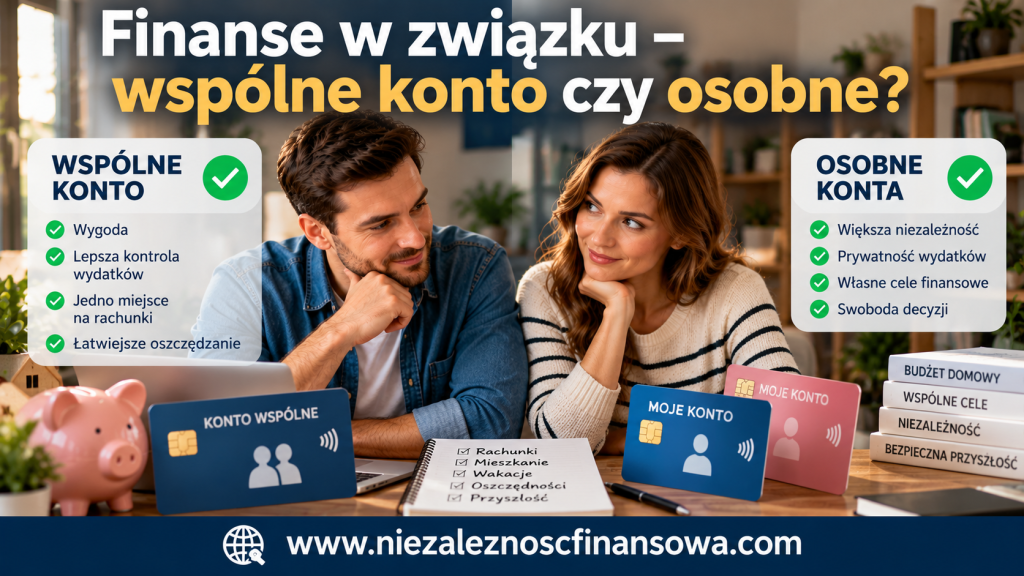
Wspólne konto czy osobne rachunki bankowe? To jedno z ważniejszych pytań, przed którymi stają pary rozpoczynające wspólne życie. Jedni uważają, że wszystkie pieniądze powinny być wspólne. Inni wolą zachować finansową niezależność. Coraz częściej rozważanym rozwiązaniem jest również model mieszany, łączący wspólne wydatki z indywidualnymi oszczędnościami.
Wybór odpowiedniego sposobu zarządzania pieniędzmi wpływa nie tylko na wygodę opłacania rachunków. Może mieć również znaczenie dla bezpieczeństwa finansowego, odpowiedzialności za zobowiązania i wzajemnego zaufania.
Czy wspólne konto zawsze jest dobrym rozwiązaniem? Czy osobne rachunki oznaczają brak zaufania? A może najlepiej połączyć oba modele?
Sprawdźmy, jakie możliwości mają pary w Polsce w 2026 roku, jakie są zalety i ograniczenia poszczególnych rozwiązań oraz na co warto zwrócić uwagę przed podjęciem decyzji.
Wspólne konto bankowe – jak działa i kto może je założyć?
Wspólne konto bankowe to rachunek, którego współposiadaczami są co najmniej dwie osoby. W przypadku par najczęściej są to małżonkowie lub partnerzy pozostający w związku nieformalnym.
Co istotne, wspólne konto bankowe nie jest zarezerwowane wyłącznie dla małżeństw. Polskie przepisy dopuszczają prowadzenie rachunków wspólnych dla kilku osób fizycznych, chociaż konkretne warunki ich otwarcia zależą od oferty i regulaminu banku.
Współposiadacze mogą korzystać z rachunku do opłacania codziennych wydatków, gromadzenia oszczędności oraz regulowania wspólnych zobowiązań.
Czy każdy współposiadacz może wypłacić wszystkie pieniądze?
To jedna z najważniejszych kwestii, którą należy sprawdzić przed założeniem wspólnego rachunku.
Zgodnie z art. 51a Prawa bankowego, jeżeli umowa nie stanowi inaczej, każdy współposiadacz rachunku wspólnego może samodzielnie dysponować zgromadzonymi środkami.
Oznacza to, że w typowym modelu jeden partner może wykonać przelew lub wypłacić pieniądze bez każdorazowej zgody drugiego.
Co więcej, przepisy przewidują możliwość wypowiedzenia umowy rachunku przez jednego współposiadacza ze skutkiem dla pozostałych, chyba że umowa określa inne zasady.
Dlatego przed podpisaniem dokumentów warto dokładnie przeczytać regulamin banku.
Wspólne konto wymaga zaufania, ale samo zaufanie nie zastępuje znajomości zasad jego działania.
Zalety wspólnego konta bankowego
Wspólny rachunek może znacznie uprościć codzienne zarządzanie finansami, szczególnie gdy partnerzy prowadzą jedno gospodarstwo domowe i regularnie ponoszą wspólne wydatki.
Łatwiejsze opłacanie rachunków
Czynsz, energia elektryczna, internet, zakupy spożywcze czy wydatki na dzieci mogą być opłacane z jednego rachunku.
Nie trzeba każdorazowo ustalać, kto powinien wykonać przelew i czy druga osoba zwróci odpowiednią część kosztów.
Wszystkie najważniejsze transakcje znajdują się w jednym miejscu, co ułatwia kontrolowanie bieżących zobowiązań.
Większa przejrzystość wspólnych wydatków
Oboje partnerzy mają możliwość sprawdzania historii operacji na rachunku.
Pozwala to szybciej zauważyć wzrost kosztów utrzymania lub nieplanowane wydatki.
Przejrzystość może również ułatwiać rozmowy o oszczędzaniu, pod warunkiem że nie przeradza się w nadmierną kontrolę drugiej osoby.
Wygodniejsze zarządzanie wspólnymi zobowiązaniami
Jeżeli para spłaca kredyt hipoteczny lub ponosi inne regularne koszty, jeden rachunek może uprościć organizację płatności.
Warto jednak pamiętać, że samo posiadanie wspólnego konta nie oznacza automatycznie wspólnej odpowiedzialności za wszystkie kredyty i pożyczki.
O tym, kto odpowiada za dane zobowiązanie, decydują między innymi warunki umowy kredytowej i właściwe przepisy.
Wady wspólnego konta – na co uważać?
Pomimo licznych zalet wspólny rachunek nie będzie odpowiednim rozwiązaniem dla każdej pary.
Ograniczone poczucie prywatności finansowej
Jeżeli wszystkie dochody i wydatki przechodzą przez jeden rachunek, każdy współposiadacz może mieć wgląd w historię transakcji.
Dla niektórych osób jest to naturalne, ale inni mogą odczuwać dyskomfort związany z brakiem prywatności.
Warto wcześniej ustalić, czy oboje akceptujecie taki poziom przejrzystości.
Ryzyko jednostronnych decyzji
W przypadku rachunku umożliwiającego samodzielne dysponowanie środkami jeden partner może wykonać dużą wypłatę bez konsultacji z drugim.
Dlatego szczególnie ważne są ustalenia dotyczące większych zakupów i korzystania ze wspólnych oszczędności.
Problemy w przypadku rozstania
Rozpad związku może skomplikować zarządzanie wspólnym rachunkiem.
Należy wtedy ustalić, w jaki sposób rozliczyć zgromadzone środki, zmienić dyspozycje dotyczące rachunku lub zakończyć umowę z bankiem.
Sam fakt posiadania dostępu do pieniędzy nie przesądza jeszcze o tym, komu środki przysługują w sensie prawnym.
Osobne konta bankowe – niezależność finansowa w związku
Drugim rozwiązaniem jest zachowanie indywidualnych rachunków bankowych.
Każda osoba otrzymuje swoje wynagrodzenie na własne konto, samodzielnie zarządza wydatkami i decyduje o sposobie wykorzystania pozostałych środków.
Partnerzy ustalają jedynie, kto odpowiada za poszczególne wspólne zobowiązania.
Najważniejsze zalety oddzielnych kont
Osobne rachunki pozwalają zachować większą swobodę w codziennym zarządzaniu pieniędzmi.
Każda osoba może samodzielnie planować swoje wydatki, oszczędności i zakupy bez konieczności uzgadniania każdej decyzji.
Takie rozwiązanie może być szczególnie wygodne, gdy partnerzy mają odmienne nawyki finansowe lub jeden z nich prowadzi działalność gospodarczą.
W przypadku przedsiębiorców warto jednak pamiętać o obowiązkach dotyczących rachunków wykorzystywanych do działalności oraz o oddzieleniu operacji firmowych od prywatnych.
Jakie problemy mogą pojawić się przy osobnych kontach?
Największym wyzwaniem jest organizacja wspólnych wydatków.
Jeżeli jedna osoba płaci za mieszkanie, a druga za żywność i pozostałe rachunki, z czasem może pojawić się nierównowaga.
Trudniejsze bywa również kontrolowanie łącznych kosztów gospodarstwa domowego, szczególnie gdy partnerzy nie rozmawiają regularnie o finansach.
Dlatego osobne konta nie powinny oznaczać braku wspólnych ustaleń.
Finansowa niezależność nie wyklucza wspólnej odpowiedzialności za dom i rodzinę.

Model mieszany – wspólne konto i dwa rachunki osobiste
Trzecim rozwiązaniem jest model mieszany, nazywany również hybrydowym.
Polega on na połączeniu wspólnego rachunku przeznaczonego na wydatki gospodarstwa domowego z indywidualnymi kontami partnerów.
W praktyce może wyglądać następująco:
- Każdy partner otrzymuje wynagrodzenie na własne konto.
- Co miesiąc oboje przekazują ustaloną kwotę na wspólny rachunek.
- Ze wspólnego konta opłacane są rachunki i inne wydatki gospodarstwa domowego.
- Pozostałe pieniądze pozostają do indywidualnej dyspozycji.
Takie rozwiązanie pozwala oddzielić wspólne zobowiązania od osobistych wydatków.
Przykład działania modelu mieszanego
Załóżmy, że para osiąga łączne miesięczne dochody w wysokości 10 000 zł netto.
Wspólne wydatki wynoszą 5500 zł.
Partnerzy ustalają, że każdego miesiąca będą przekazywać na wspólny rachunek kwoty pokrywające te koszty.
Mogą dzielić wpłaty po połowie lub proporcjonalnie do dochodów.
Dodatkowo mogą zdecydować o regularnym przelewaniu określonej kwoty na wspólny cel oszczędnościowy.
Ważne, aby wysokość wpłat była akceptowana przez obie strony i dostosowana do ich sytuacji finansowej.
Szczegółowo zasady sprawiedliwego podziału wydatków omówiliśmy w artykule:
Finanse w związku – jak wspólnie planować budżet i cele?
Wspólne konto a wspólność majątkowa małżeńska – ważna różnica
Wiele osób utożsamia wspólne konto bankowe ze wspólnością majątkową małżeńską. Tymczasem są to dwa odrębne zagadnienia.
Wspólne konto dotyczy uprawnień wynikających z umowy zawartej z bankiem.
Wspólność majątkowa małżeńska to ustrój majątkowy regulowany przepisami Kodeksu rodzinnego i opiekuńczego.
Czy małżonkowie z osobnymi kontami mają wspólne pieniądze?
Tak, jest to możliwe.
Jeżeli małżonkowie pozostają w ustawowej wspólności majątkowej, wynagrodzenia za pracę i dochody z innej działalności zarobkowej uzyskiwane w czasie jej trwania co do zasady wchodzą do majątku wspólnego.
Nie zmienia tego sam fakt, że pieniądze wpływają na dwa oddzielne rachunki bankowe.
Dlatego nie należy zakładać, że osobne konta automatycznie oznaczają rozdzielność majątkową.
Czy małżonkowie z rozdzielnością majątkową mogą mieć wspólne konto?
Co do zasady tak, jeżeli bank oferuje taką możliwość i spełnione są jego wymagania.
Wspólny rachunek nie powoduje automatycznie powstania ustawowej wspólności majątkowej.
Warto jednak odpowiednio dokumentować pochodzenie pieniędzy i ustalić zasady ich wykorzystania.
W przypadku większych kwot lub skomplikowanej sytuacji majątkowej pomocna może być konsultacja prawna.
Wspólne konto w związku nieformalnym – o czym warto wiedzieć?
Pary pozostające w związku nieformalnym również mogą korzystać ze wspólnych rachunków bankowych, o ile dany bank udostępnia taką usługę.
Należy jednak pamiętać, że partnerzy nie korzystają automatycznie z takich samych zasad majątkowych jak małżonkowie pozostający we wspólności ustawowej.
Czy wspólne konto oznacza wspólną własność wszystkich pieniędzy?
Nie należy przyjmować takiego założenia.
Współposiadanie rachunku oznacza określone uprawnienia wobec banku. Nie rozstrzyga jednak automatycznie wszystkich kwestii dotyczących własności środków i wzajemnych rozliczeń partnerów.
Znaczenie może mieć między innymi to, kto wpłacał pieniądze, w jakim celu oraz jakie ustalenia obowiązywały między stronami.
W przypadku większych oszczędności warto zachowywać dokumentację przelewów i uzgodnień.
Co dzieje się ze wspólnym kontem po śmierci jednego z partnerów?
To szczególnie ważna kwestia.
Sposób postępowania z rachunkiem wspólnym po śmierci jednego ze współposiadaczy zależy od postanowień umowy i regulaminu banku.
Niektóre banki przewidują dalsze prowadzenie rachunku dla żyjącego współposiadacza, inne stosują odmienne rozwiązania.
Jednocześnie dostęp do rachunku i uprawnienia spadkobierców do określonych środków to odrębne zagadnienia.
Wspólne konto nie zastępuje testamentu ani nie zapewnia automatycznego dziedziczenia całego majątku partnera.
Warto więc wcześniej sprawdzić regulamin banku oraz rozważyć odpowiednie rozwiązania dotyczące dziedziczenia.
Współposiadacz konta czy pełnomocnik – jaka jest różnica?
Nie każda para chce otwierać wspólny rachunek.
Alternatywą może być udzielenie partnerowi pełnomocnictwa do indywidualnego konta bankowego.
Nie jest to jednak rozwiązanie tożsame ze współposiadaniem rachunku.
Współposiadacz rachunku
Jest stroną umowy rachunku bankowego i posiada uprawnienia wynikające z tej umowy.
Zakres samodzielnego dysponowania pieniędzmi określają przepisy oraz regulamin banku.
Pełnomocnik do rachunku
Działa w imieniu właściciela konta, w granicach udzielonego pełnomocnictwa.
Właściciel może określić zakres uprawnień pełnomocnika, z uwzględnieniem zasad obowiązujących w banku.
Co do zasady pełnomocnictwo można odwołać, a jego skuteczność po śmierci posiadacza podlega odrębnym regułom.
Dlatego przed wyborem tego rozwiązania warto dokładnie sprawdzić warunki oferowane przez bank.
Jak wybrać odpowiedni model konta? Porównanie
Każde rozwiązanie ma zalety i ograniczenia. Najlepiej zestawić je z własnymi potrzebami.
| Kryterium | Wspólne konto | Osobne konta | Model mieszany |
|---|---|---|---|
| Wspólne opłacanie rachunków | Wygodne | Wymaga ustaleń | Wygodne |
| Prywatność wydatków | Mniejsza | Większa | Większa dla wydatków osobistych |
| Kontrola kosztów wspólnych | Prosta | Wymaga koordynacji | Prosta |
| Indywidualna swoboda | Zależna od ustaleń | Duża | Duża |
| Liczba rachunków | Zwykle jeden | Zwykle dwa | Zwykle trzy |
| Organizacja finansów | Prosta | Wymaga podziału obowiązków | Wymaga ustalenia przelewów |
Powyższe zestawienie pokazuje typowe cechy poszczególnych modeli. Konkretne możliwości i koszty zależą od oferty banku.
Kiedy wspólne konto może być dobrym rozwiązaniem?
Warto je rozważyć, gdy oboje partnerzy chcą prowadzić wspólny budżet, mają podobne podejście do pieniędzy i akceptują wzajemny dostęp do środków.
Kiedy lepiej zachować osobne rachunki?
Takie rozwiązanie może odpowiadać parom, które cenią finansową samodzielność, mają odmienne nawyki wydatkowe lub nie chcą łączyć wszystkich dochodów.
Kiedy warto rozważyć model mieszany?
Może być odpowiedni dla osób, które chcą wspólnie finansować gospodarstwo domowe, ale jednocześnie zachować indywidualne środki na własne potrzeby.
Nie oznacza to jednak, że jest to rozwiązanie uniwersalne.
Na co zwrócić uwagę przed otwarciem wspólnego konta?
Przed podjęciem decyzji warto porównać nie tylko opłaty za prowadzenie rachunku, ale również zasady korzystania z niego.
Sprawdźcie przede wszystkim:
- Czy obie osoby mogą samodzielnie wykonywać przelewy i wypłaty?
- Czy bank wydaje osobne karty płatnicze dla współposiadaczy?
- Jakie są koszty prowadzenia rachunku i korzystania z kart?
- Czy można ustawić powiadomienia o transakcjach?
- Jak wygląda procedura zamknięcia rachunku?
- Co dzieje się z kontem po śmierci jednego ze współposiadaczy?
- Czy istnieje możliwość zmiany rachunku wspólnego na indywidualny?
Warto również sprawdzić zasady ochrony depozytów oraz warunki korzystania z ewentualnego limitu zadłużenia w rachunku.
Nie wybierajcie konta wyłącznie na podstawie chwilowej promocji. Znacznie ważniejsze są przejrzyste warunki i dopasowanie usługi do Waszych potrzeb.
Czy warto zmienić dotychczasowy sposób zarządzania kontami?
Model finansowy, który sprawdzał się na początku związku, nie musi być odpowiedni przez całe życie.
Narodziny dziecka, zakup mieszkania, zmiana pracy lub rozpoczęcie działalności gospodarczej mogą zmienić potrzeby finansowe partnerów.
Dlatego warto okresowo oceniać, czy obecny sposób organizacji rachunków nadal odpowiada Waszej sytuacji.
Zmiana nie musi oznaczać zamykania wszystkich dotychczasowych kont.
Czasami wystarczy otworzyć dodatkowy rachunek przeznaczony na wspólne wydatki lub inaczej podzielić odpowiedzialność za płatności.
Najważniejsze, aby decyzja wynikała ze wspólnych ustaleń, a nie z presji jednej ze stron.

Najczęściej zadawane pytania – FAQ
Czy można mieć wspólne konto bez ślubu?
Tak. Polskie prawo dopuszcza rachunki wspólne dla kilku osób fizycznych. Należy jednak sprawdzić, czy wybrany bank oferuje takie rozwiązanie i jakie stawia warunki.
Czy osobne konta w małżeństwie oznaczają rozdzielność majątkową?
Nie. Posiadanie oddzielnych rachunków nie zmienia automatycznie ustroju majątkowego małżonków.
Czy jeden współposiadacz może wypłacić wszystkie środki?
Co do zasady przepisy dopuszczają samodzielne dysponowanie pieniędzmi przez każdego współposiadacza, o ile umowa rachunku nie stanowi inaczej.
Nie oznacza to jednak, że każda wypłata będzie pozbawiona konsekwencji w rozliczeniach między partnerami.
Czy wspólne konto oznacza wspólną odpowiedzialność za kredyty?
Nie automatycznie. Odpowiedzialność za zobowiązania zależy od konkretnych umów i przepisów, a nie wyłącznie od posiadania wspólnego rachunku.
Czy można mieć wspólne konto i własne oszczędności?
Tak. Wiele par korzysta ze wspólnego rachunku na bieżące wydatki i zachowuje indywidualne konta oszczędnościowe. Warto jednak odróżniać sposób przechowywania środków od ich statusu prawnego.
Podsumowanie – wspólne konto czy osobne?
Nie istnieje jeden idealny sposób zarządzania pieniędzmi w związku.
Wspólne konto może uprościć opłacanie rachunków i zwiększyć przejrzystość wydatków. Osobne rachunki zapewniają większą niezależność, ale wymagają uzgodnienia podziału kosztów. Model mieszany pozwala połączyć oba podejścia.
Przed podjęciem decyzji warto jednak spojrzeć nie tylko na wygodę codziennego korzystania z pieniędzy, lecz także na kwestie prawne, bezpieczeństwo środków i konsekwencje ewentualnych zmian życiowych.
Najlepszy model finansowy to taki, który odpowiada potrzebom obojga partnerów, a nie tylko jednej osoby.
Wspólne konto nie jest dowodem większego zaufania, podobnie jak osobne rachunki nie świadczą o braku zaangażowania.
Liczą się przejrzyste zasady, wzajemny szacunek i odpowiedzialność.
Zacznijcie świadomie zarządzać wspólnymi finansami
Jeżeli chcecie uporządkować domowe wydatki i zacząć realizować wspólne cele, skorzystajcie z bezpłatnego workbooka „Plan działania na 30 dni”.
To praktyczny materiał, który pomoże Wam przyjrzeć się finansom, określić priorytety i zaplanować pierwsze zmiany.
Pobierz bezpłatny workbook po zapisaniu się do newslettera „Niezależność finansowa”.
Pobierz „Plan działania na 30 dni”.
Przeczytaj również
- Finanse w związku – jak wspólnie planować budżet i cele?
- Konflikty finansowe w związku – jak je rozwiązać?
- Jak rozmawiać o pieniądzach w związku? Poradnik dla par
Artykuł ma charakter edukacyjny i nie stanowi indywidualnej porady prawnej ani finansowej. Warunki prowadzenia rachunków mogą różnić się między bankami.
Dane źródłowe wykorzystane w artykule.
Prawo bankowe – art. 51 i 51a – zasady prowadzenia rachunków wspólnych.
Rzecznik Finansowy – Małżeństwo a finanse – kwestie majątkowe i rachunki małżonków.