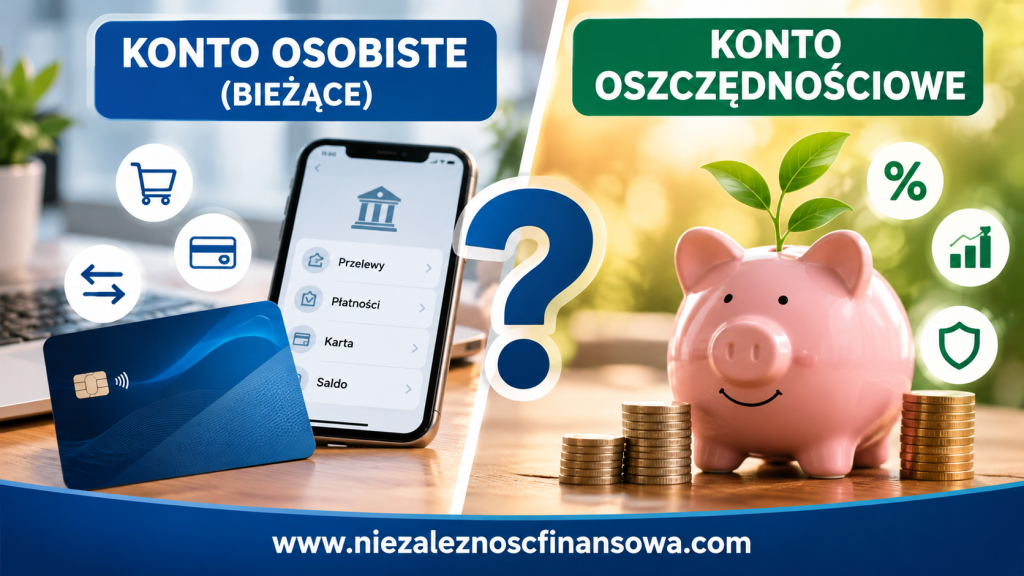
Konto osobiste czy oszczędnościowe? A może warto korzystać z obu jednocześnie? Choć oba rachunki służą do przechowywania pieniędzy, pełnią zupełnie inne funkcje. Jeden ułatwia codzienne zarządzanie finansami, drugi pomaga budować oszczędności i ograniczać wpływ inflacji na zgromadzony kapitał.
Wybór odpowiedniego rachunku bankowego może wydawać się drobną decyzją. W rzeczywistości sposób organizacji pieniędzy wpływa na nasze nawyki, bezpieczeństwo finansowe i zdolność do systematycznego oszczędzania.
W tym poradniku wyjaśniamy, czym różni się konto osobiste od oszczędnościowego, jakie są ich zalety i ograniczenia oraz jak wykorzystać oba rachunki do budowania niezależności finansowej.
Czym jest konto osobiste (rachunek bieżący)?
Konto osobiste, nazywane również rachunkiem oszczędnościowo-rozliczeniowym (ROR), jest podstawowym narzędziem codziennego zarządzania pieniędzmi.
To właśnie na ten rachunek najczęściej wpływa wynagrodzenie, emerytura lub inne regularne dochody.
Z konta osobistego opłacamy rachunki, robimy zakupy, wykonujemy przelewy i korzystamy z karty płatniczej.
Najważniejsze funkcje konta osobistego
- Otrzymywanie wynagrodzenia i innych dochodów.
- Wykonywanie przelewów krajowych i zagranicznych.
- Płacenie kartą w sklepach oraz internecie.
- Korzystanie z BLIK-a i płatności mobilnych.
- Opłacanie rachunków oraz stałych zobowiązań.
- Wypłacanie gotówki z bankomatów.
- Ustawianie zleceń stałych i poleceń zapłaty.
Konto osobiste zapewnia wygodny dostęp do środków, ale zazwyczaj nie służy do ich pomnażania.
Większość standardowych rachunków osobistych nie jest oprocentowana. Oznacza to, że pieniądze pozostające na takim koncie nie generują odsetek.
Przykład: Jeżeli przez cały rok utrzymujesz na nieoprocentowanym koncie osobistym 20 000 zł, bank nie wypłaci Ci odsetek od tej kwoty.
Jednocześnie inflacja może stopniowo zmniejszać siłę nabywczą zgromadzonych pieniędzy.
Dlatego konto osobiste powinno być przede wszystkim narzędziem do zarządzania bieżącymi wydatkami, a nie miejscem przechowywania wszystkich oszczędności.
Czym jest konto oszczędnościowe?
Konto oszczędnościowe to rachunek bankowy przeznaczony przede wszystkim do gromadzenia pieniędzy.
Jego podstawową zaletą jest możliwość otrzymywania odsetek od zgromadzonego kapitału przy zachowaniu stosunkowo łatwego dostępu do środków.
W przeciwieństwie do lokaty terminowej konto oszczędnościowe zazwyczaj pozwala wpłacać i wypłacać pieniądze bez konieczności zamykania rachunku.
Wypłata środków co do zasady nie powoduje utraty wszystkich wcześniej naliczonych odsetek, choć niektóre operacje mogą wiązać się z opłatami.
Najważniejsze cechy konta oszczędnościowego
- Oprocentowanie zgromadzonych środków.
- Możliwość regularnego dopłacania pieniędzy.
- Dostęp do oszczędności bez konieczności zrywania lokaty.
- Naliczanie odsetek zgodnie z warunkami umowy.
- Możliwość oddzielenia oszczędności od pieniędzy na codzienne wydatki.
- Ochrona depozytów w ramach właściwego systemu gwarantowania.
Konto oszczędnościowe sprawdza się szczególnie dobrze jako miejsce przechowywania funduszu awaryjnego, poduszki finansowej oraz pieniędzy odkładanych na cele krótkoterminowe.
Warto jednak pamiętać, że oprocentowanie konta oszczędnościowego jest najczęściej zmienne, a atrakcyjne promocje mogą obowiązywać tylko przez określony czas.
Konto osobiste a oszczędnościowe – najważniejsze różnice
| Cecha | Konto osobiste | Konto oszczędnościowe |
|---|---|---|
| Główne przeznaczenie | Codzienne płatności | Gromadzenie oszczędności |
| Oprocentowanie | Zazwyczaj 0% | Zwykle dodatnie, często zmienne |
| Karta płatnicza | Zazwyczaj dostępna | Zwykle niedostępna |
| Przelewy | Standardowa funkcja rachunku | Mogą być ograniczone lub płatne |
| Płatności BLIK | Często dostępne | Zwykle brak bezpośredniej obsługi |
| Dostęp do pieniędzy | Bardzo wygodny | Łatwy, ale zależny od zasad rachunku |
| Regularne wpłaty | Tak | Tak |
| Opłaty | Możliwe za konto, kartę i operacje | Możliwe za wybrane przelewy lub obsługę |
| Najlepsze zastosowanie | Budżet miesięczny | Poduszka finansowa i cele oszczędnościowe |
Wniosek jest prosty: oba rachunki mają inne zadania.
Konto osobiste zapewnia wygodę korzystania z pieniędzy. Konto oszczędnościowe pomaga oddzielić kapitał, którego nie planujemy wydawać w najbliższym czasie.
Nie trzeba wybierać jednego z nich. W wielu przypadkach najlepszym rozwiązaniem jest korzystanie z obu.
Zobacz artykuł „Lokata czy konto oszczędnościowe – co wybrać w 2026 roku?„
Ile można zarobić na koncie oszczędnościowym?
Wysokość odsetek zależy od oprocentowania, czasu przechowywania pieniędzy, sposobu naliczania odsetek oraz obowiązujących warunków banku.
Przyjrzyjmy się prostemu przykładowi.
Załóżmy, że posiadasz 20 000 zł oszczędności i możesz ulokować je na rachunku oprocentowanym na 4% w skali roku.
Przy założeniu niezmiennego oprocentowania, braku wpłat i wypłat oraz pominięciu kapitalizacji w trakcie roku:
- Kapitał początkowy: 20 000 zł.
- Oprocentowanie: 4% rocznie.
- Odsetki brutto: 800 zł.
- Podatek od odsetek (19%): 152 zł.
- Odsetki netto: 648 zł.
Po roku Twoje oszczędności wyniosłyby około 20 648 zł.
To przykład ilustracyjny, a nie aktualna oferta konkretnego banku. Rzeczywisty wynik może różnić się ze względu na sposób kapitalizacji odsetek, zmianę oprocentowania i warunki promocji.
A co, jeśli pieniądze pozostaną na koncie osobistym?
Jeśli rachunek osobisty nie jest oprocentowany, saldo nadal będzie wynosiło 20 000 zł.
Różnica między rachunkami w naszym przykładzie to 648 zł netto w ciągu roku.
Nie oznacza to jednak automatycznie realnego wzrostu wartości pieniędzy.
Jeżeli inflacja będzie wyższa niż oprocentowanie netto, siła nabywcza oszczędności nadal może maleć.
Konto oszczędnościowe nie gwarantuje ochrony przed inflacją. Może jednak ograniczyć utratę wartości pieniędzy w porównaniu z nieoprocentowanym rachunkiem.
Oprocentowanie kont oszczędnościowych w 2026 roku – na co uważać?
Banki często reklamują konta oszczędnościowe atrakcyjnym oprocentowaniem. Sam procent widoczny w reklamie nie wystarcza jednak do oceny oferty.
Należy sprawdzić, na jakich zasadach bank wypłaca odsetki.
1. Oprocentowanie promocyjne
Podwyższone oprocentowanie może obowiązywać wyłącznie przez kilka miesięcy.
Po zakończeniu promocji bank nalicza odsetki według standardowej stawki, która może być znacznie niższa.
Dlatego przed otwarciem rachunku sprawdź zarówno oprocentowanie promocyjne, jak i standardowe.
2. Limit kwoty objętej promocją
Bank może oferować wysokie oprocentowanie tylko do określonej kwoty.
Przykładowo promocja może obejmować oszczędności do 50 000 zł, a nadwyżka będzie oprocentowana na innych zasadach.
3. Warunek nowych środków
Niektóre promocje obejmują wyłącznie pieniądze, które zwiększają saldo względem dnia wskazanego przez bank.
Przeniesienie środków między rachunkami w tym samym banku nie zawsze wystarczy do uzyskania wyższego oprocentowania.
4. Konieczność posiadania konta osobistego
Część banków wymaga otwarcia lub posiadania rachunku osobistego.
Dodatkowo uzyskanie promocyjnego oprocentowania może zależeć od aktywności, np. płatności kartą albo wpływów na konto.
5. Koszty wypłaty oszczędności
Niektóre banki oferują jeden bezpłatny przelew z rachunku oszczędnościowego w miesiącu, a za kolejne pobierają opłaty.
Nie jest to jednak regułą dla wszystkich ofert.
Warto dokładnie przeczytać tabelę opłat i prowizji.
Jeżeli szukasz konkretnego rachunku, sprawdź również nasz poradnik: Konta oszczędnościowe w Polsce – porównanie i wybór.
Czy konto oszczędnościowe jest bezpieczne?
Bezpieczeństwo oszczędności powinno być ważniejsze niż niewielka różnica w oprocentowaniu.
W Polsce depozyty w bankach uczestniczących w systemie gwarantowania są chronione przez Bankowy Fundusz Gwarancyjny (BFG).
Standardowy limit ochrony wynosi równowartość 100 000 euro na jednego deponenta w jednym banku, z uwzględnieniem zasad ustawowych.
Co istotne, limit nie dotyczy każdego rachunku oddzielnie.
Jeżeli posiadasz w jednym banku konto osobiste, oszczędnościowe i lokatę, środki na tych rachunkach są co do zasady sumowane na potrzeby ustalenia limitu gwarancji.
W określonych sytuacjach ustawowych, np. w związku ze środkami pochodzącymi ze sprzedaży nieruchomości, może obowiązywać czasowo podwyższona ochrona.
Należy również pamiętać, że oddziały banków z innych państw Unii Europejskiej mogą podlegać systemowi gwarantowania depozytów kraju macierzystego, a nie polskiemu BFG.
Przed ulokowaniem większych oszczędności warto sprawdzić, jaki system gwarancyjny obejmuje wybraną instytucję.
Szczegółowe informacje można znaleźć na oficjalnej stronie Bankowego Funduszu Gwarancyjnego.
Czy warto mieć konto osobiste i oszczędnościowe jednocześnie?
W większości przypadków tak.
Połączenie obu rachunków pozwala rozdzielić pieniądze przeznaczone na codzienne potrzeby od środków, które mają budować bezpieczeństwo finansowe.
Dzięki temu łatwiej kontrolować wydatki i unikać nieplanowanego korzystania z oszczędności.
Przykład: miesięczny budżet 6 000 zł
Załóżmy, że miesięczny dochód netto wynosi 6 000 zł.
Możesz podzielić go następująco:
| Przeznaczenie | Kwota |
|---|---|
| Koszty mieszkania i rachunki | 2 000 zł |
| Żywność i codzienne wydatki | 1 500 zł |
| Transport i pozostałe potrzeby | 700 zł |
| Wydatki uznaniowe | 800 zł |
| Oszczędności | 1 000 zł |
| Razem | 6 000 zł |

W tym modelu 5 000 zł pozostaje do dyspozycji na koncie osobistym, a 1 000 zł trafia na konto oszczędnościowe.
Jeżeli będziesz odkładać taką kwotę regularnie przez 12 miesięcy, zgromadzisz 12 000 zł samych wpłat.
Dodatkowo możesz otrzymać odsetki.
W praktyce nie każdy miesiąc będzie wyglądał identycznie. Ważniejsze od idealnego planu jest wypracowanie systemu, który można utrzymać przez lata.
Jak zautomatyzować oszczędzanie?
Jednym z najskuteczniejszych sposobów budowania oszczędności jest ograniczenie liczby decyzji, które trzeba podejmować każdego miesiąca.
Zamiast odkładać pieniądze, które pozostaną na koncie pod koniec miesiąca, warto zrobić to bezpośrednio po otrzymaniu wynagrodzenia.
Prosty system w czterech krokach
Krok 1. Ustal kwotę, którą możesz regularnie odkładać bez naruszania podstawowych potrzeb.
Krok 2. Otwórz konto oszczędnościowe dopasowane do swoich potrzeb.
Krok 3. Ustaw zlecenie stałe z konta osobistego na oszczędnościowe, najlepiej krótko po wpływie wynagrodzenia.
Krok 4. Raz w miesiącu sprawdzaj saldo i oceń, czy przyjęta kwota oszczędności jest nadal odpowiednia.
Automatyzacja nie zastępuje planowania finansowego, ale pomaga budować regularność.
A regularność jest jednym z najważniejszych elementów długoterminowego gromadzenia kapitału.
Konto oszczędnościowe a poduszka finansowa
Jednym z najlepszych zastosowań rachunku oszczędnościowego jest przechowywanie poduszki finansowej.
Poduszka finansowa to rezerwa pieniędzy przeznaczona na nieprzewidziane sytuacje, takie jak:
- Utrata pracy lub ograniczenie dochodów.
- Nagła naprawa samochodu.
- Nieplanowane wydatki zdrowotne.
- Awaria sprzętu domowego.
- Inne sytuacje wymagające szybkiego dostępu do gotówki.
Wielkość poduszki powinna zależeć od indywidualnej sytuacji.
Często przyjmuje się poziom odpowiadający 3–6 miesiącom niezbędnych wydatków, choć osoby z nieregularnymi dochodami mogą potrzebować większej rezerwy.
Przykład
Jeżeli Twoje podstawowe miesięczne wydatki wynoszą 4 000 zł, poduszka finansowa może wynosić:
- 3 miesiące: 12 000 zł.
- 6 miesięcy: 24 000 zł.
- 9 miesięcy: 36 000 zł.
Nie musisz gromadzić całej kwoty od razu.
Możesz rozpocząć od pierwszych 1 000 zł, następnie zebrać równowartość miesięcznych wydatków i stopniowo zwiększać rezerwę.
Konto oszczędnościowe może być odpowiednim miejscem dla znacznej części tej kwoty, ponieważ łączy dostępność pieniędzy z możliwością uzyskiwania odsetek.
Więcej na ten temat przeczytasz w poradniku: Poduszka finansowa krok po kroku – aktualny model bezpieczeństwa finansowego.
Czy konto oszczędnościowe wystarczy do budowania niezależności finansowej?
Nie.
Konto oszczędnościowe jest ważnym elementem zarządzania pieniędzmi, ale nie powinno być jedynym narzędziem wykorzystywanym do realizacji wszystkich celów finansowych.
Jego podstawową funkcją jest przechowywanie kapitału potrzebnego w krótkim terminie i zapewnianie płynności.
Budowanie niezależności finansowej wymaga szerszego podejścia, obejmującego:
- Kontrolowanie wydatków i utrzymywanie dodatniego bilansu finansowego.
- Stworzenie rezerwy na nieprzewidziane sytuacje.
- Ograniczenie kosztownych zobowiązań.
- Regularne zwiększanie oszczędności.
- Rozważne inwestowanie kapitału przeznaczonego na cele długoterminowe.
- Dywersyfikację źródeł dochodu i majątku.
Pieniądze przeznaczone na wydatki w najbliższych miesiącach powinny być traktowane inaczej niż środki odkładane na emeryturę za 20 czy 30 lat.
Właśnie dlatego warto rozdzielać kapitał według jego przeznaczenia.
Nie każde pieniądze muszą pracować z maksymalną możliwą stopą zwrotu. Część z nich ma przede wszystkim zapewniać bezpieczeństwo i swobodę podejmowania decyzji.
Najczęstsze błędy przy korzystaniu z kont bankowych
Błąd 1. Trzymanie wszystkich pieniędzy na koncie osobistym
To wygodne, ale może prowadzić do utraty potencjalnych odsetek i utrudniać kontrolowanie oszczędności.
Rozwiązanie: oddziel pieniądze na bieżące wydatki od zgromadzonego kapitału.
Błąd 2. Wybieranie konta wyłącznie na podstawie reklamy
Wysokie oprocentowanie może obowiązywać krótko lub dotyczyć tylko części oszczędności.
Rozwiązanie: analizuj pełne warunki promocji.
Błąd 3. Ignorowanie opłat za przelewy
Częste wypłaty z rachunku oszczędnościowego mogą obniżyć korzyści z naliczanych odsetek.
Rozwiązanie: wybierz rachunek dopasowany do częstotliwości korzystania z pieniędzy.
Błąd 4. Korzystanie z poduszki finansowej na codzienne zachcianki
Oszczędności awaryjne tracą sens, jeśli regularnie finansują wydatki, które można zaplanować.
Rozwiązanie: utwórz oddzielne rezerwy na wakacje, większe zakupy i nieprzewidziane sytuacje.
Błąd 5. Brak kontroli oprocentowania
Promocja może zakończyć się po kilku miesiącach, a środki pozostaną na rachunku o niskim oprocentowaniu.
Rozwiązanie: okresowo sprawdzaj warunki konta i porównuj je z alternatywami.
Błąd 6. Koncentrowanie się wyłącznie na odsetkach
Najwyższe oprocentowanie nie zawsze oznacza najlepszy rachunek.
Dostępność pieniędzy, bezpieczeństwo, opłaty i prostota obsługi również mają znaczenie.
Jak wybrać odpowiednie konto w 2026 roku?
Przed otwarciem rachunku warto odpowiedzieć sobie na kilka pytań.
Jeżeli szukasz konta osobistego:
- Czy prowadzenie rachunku jest bezpłatne?
- Jakie warunki trzeba spełnić, aby uniknąć opłat za kartę?
- Czy przelewy i wypłaty z bankomatów są darmowe?
- Czy aplikacja mobilna jest wygodna?
- Czy bank oferuje potrzebne funkcje płatnicze?
- Czy łatwo ustawić automatyczne przelewy na oszczędności?
Jeżeli szukasz konta oszczędnościowego:
- Jakie jest oprocentowanie standardowe?
- Jak długo obowiązuje oprocentowanie promocyjne?
- Jaka kwota jest objęta promocją?
- Czy promocja dotyczy nowych środków?
- Czy trzeba otworzyć konto osobiste?
- Ile kosztują przelewy wychodzące?
- Jak często następuje kapitalizacja odsetek?
- Jakim systemem gwarantowania objęte są depozyty?
Dobre konto to niekoniecznie rachunek z najwyższym oprocentowaniem w danym dniu.
To rachunek, którego warunki odpowiadają Twoim potrzebom i pozwalają efektywnie zarządzać pieniędzmi.
Najczęściej zadawane pytania (FAQ)
Czy konto osobiste i bieżące to to samo?
W codziennym języku pojęcia te bywają stosowane zamiennie. Konto osobiste to zazwyczaj rachunek oszczędnościowo-rozliczeniowy (ROR) przeznaczony dla klientów indywidualnych. Określenie „rachunek bieżący” jest szersze i bywa stosowane również w odniesieniu do rachunków firmowych.
Czy można mieć konto oszczędnościowe bez konta osobistego?
Tak, niektóre banki umożliwiają otwarcie samodzielnego rachunku oszczędnościowego. Inne wymagają posiadania konta osobistego, szczególnie przy ofertach promocyjnych. Zależy to od warunków konkretnego produktu.
Czy pieniądze na koncie oszczędnościowym można wypłacić w dowolnym momencie?
Zazwyczaj tak. Konto oszczędnościowe co do zasady nie blokuje środków na ustalony okres, ale sposób wypłaty i ewentualne opłaty zależą od umowy.
Czy wypłata pieniędzy powoduje utratę odsetek?
Zwykle nie powoduje utraty wszystkich wcześniej naliczonych odsetek, tak jak może to mieć miejsce przy przedterminowym zerwaniu lokaty. Po wypłacie zmniejsza się jednak kwota, od której naliczane są kolejne odsetki. Należy też sprawdzić szczegółowe warunki rachunku.
Czy konto oszczędnościowe jest darmowe?
Wiele rachunków oszczędnościowych można prowadzić bez opłat, ale nie oznacza to, że wszystkie operacje są bezpłatne. Bank może pobierać prowizje za określone przelewy lub dodatkowe usługi.
Czy od odsetek trzeba zapłacić podatek?
Tak. W Polsce od odsetek od rachunków bankowych co do zasady pobierany jest 19-procentowy zryczałtowany podatek dochodowy, potocznie nazywany podatkiem Belki. W przypadku rachunków prowadzonych przez polskie banki podatek zazwyczaj oblicza i pobiera bank.
Czy warto posiadać kilka kont oszczędnościowych?
Może to być korzystne, jeśli pozwala oddzielić różne cele finansowe, korzystać z lepszych warunków lub odpowiednio rozłożyć większe depozyty. Trzeba jednak uwzględnić czas potrzebny na zarządzanie rachunkami oraz ewentualne opłaty.
Czy konto oszczędnościowe chroni przed inflacją?
Nie zawsze. Jeśli oprocentowanie netto jest niższe od inflacji, realna siła nabywcza oszczędności spada, mimo naliczania odsetek.
Czy lepiej wybrać konto oszczędnościowe czy lokatę?
To zależy od celu. Konto oszczędnościowe zapewnia większą elastyczność wypłat, natomiast lokata może oferować stałe oprocentowanie na określony czas. Jeśli pieniądze mogą być potrzebne niespodziewanie, dostępność środków powinna mieć szczególne znaczenie.
Podsumowanie – które konto wybrać?
Konto osobiste i konto oszczędnościowe nie są produktami, które muszą ze sobą konkurować.
Każde z nich pełni inną funkcję.
Konto osobiste służy do otrzymywania dochodów, opłacania rachunków i codziennych transakcji.
Konto oszczędnościowe pomaga gromadzić kapitał, otrzymywać odsetki i tworzyć finansową rezerwę.
Najbardziej praktycznym rozwiązaniem dla wielu gospodarstw domowych jest połączenie obu rachunków.
Na koncie osobistym warto utrzymywać pieniądze potrzebne na bieżące wydatki, natomiast nadwyżki przeznaczone na krótkoterminowe cele i bezpieczeństwo finansowe można kierować na odpowiednio dobrane konto oszczędnościowe.
Nie chodzi o to, aby posiadać jak najwięcej produktów bankowych. Chodzi o stworzenie prostego systemu, który pomaga świadomie zarządzać pieniędzmi.
Niezależność finansowa zaczyna się nie od wysokości zarobków, ale od umiejętności zarządzania tym, co już posiadamy.
Twój kolejny krok
Sprawdź, ile pieniędzy pozostaje obecnie na Twoim koncie osobistym i jaka część tej kwoty nie będzie potrzebna w najbliższym czasie.
Następnie zastanów się, czy te środki mogłyby zostać lepiej wykorzystane na rachunku oszczędnościowym.
Jeśli dopiero zaczynasz porządkować swoje finanse, zacznij od niewielkiej, regularnie odkładanej kwoty.
A jeśli chcesz wybrać odpowiednią ofertę bankową, przeczytaj nasz przewodnik:
Konta oszczędnościowe w Polsce – porównanie i wybór
Możesz również dołączyć do newslettera Niezależność Finansowa, w którym znajdziesz praktyczne wskazówki dotyczące oszczędzania, zarządzania budżetem i stopniowego budowania finansowego bezpieczeństwa.
Aktualizacja: 28 października 2026 r.
Materiał ma charakter edukacyjny i informacyjny. Nie stanowi indywidualnej rekomendacji finansowej ani oferty bankowej. Warunki produktów, opłaty i oprocentowanie mogą się zmieniać. Przed podjęciem decyzji zapoznaj się z aktualnym regulaminem i tabelą opłat danego banku.
- ograniczona liczba darmowych transakcji miesięcznie (np. jeden bezpłatny przelew w miesiącu),
- możliwość dopłacania środków w dowolnym momencie,
- ochrona kapitału – włożone środki są bezpieczne.