Jeszcze kilkanaście lat temu trudno było wyobrazić sobie codzienne płatności bez gotówki lub karty bankowej. Przelew do znajomego wymagał znajomości numeru rachunku, zakupy internetowe często wiązały się z koniecznością logowania do bankowości elektronicznej, a wypłata pieniędzy z bankomatu oznaczała konieczność posiadania karty.
Dziś wiele z tych czynności możemy wykonać za pomocą smartfona. Jednym z rozwiązań, które najbardziej przyczyniły się do tej zmiany w Polsce, jest BLIK – system płatności mobilnych uruchomiony w 2015 roku.
W ciągu zaledwie jedenastu lat BLIK przeszedł drogę od nowatorskiej usługi bankowej do jednego z najważniejszych narzędzi codziennych płatności w Polsce.
Co sprawiło, że Polacy tak chętnie zaczęli korzystać z tego rozwiązania? Czy BLIK rzeczywiście jest bezpieczny? Jakie ma ograniczenia i czy w przyszłości może zastąpić tradycyjne karty płatnicze?
Przyjrzyjmy się historii, rozwojowi i przyszłości polskiego systemu płatności, który zmienił sposób, w jaki zarządzamy pieniędzmi.
Czym jest BLIK i jak działa?
BLIK to polski system płatności mobilnych, który umożliwia wykonywanie transakcji finansowych za pomocą aplikacji bankowej zainstalowanej na smartfonie.
Operatorem systemu jest Polski Standard Płatności (PSP), spółka utworzona przez polskie banki. System rozpoczął działalność 9 lutego 2015 roku.
Najważniejszą cechą BLIK-a jest możliwość wykonywania wielu operacji finansowych bez konieczności posługiwania się fizyczną kartą płatniczą.
Za jego pomocą możemy między innymi:
- Płacić za zakupy w sklepach internetowych.
- Wykonywać przelewy na numer telefonu.
- Płacić w sklepach stacjonarnych.
- Wypłacać gotówkę z bankomatów.
- Wpłacać pieniądze w obsługiwanych wpłatomatach.
- Korzystać z płatności zbliżeniowych, jeżeli bank i urządzenie obsługują tę funkcję.
- Realizować płatności powtarzalne lub odroczone w ramach dostępnych usług.
W przypadku tradycyjnej płatności kodem BLIK użytkownik generuje w aplikacji bankowej sześciocyfrowy kod, który jest ważny przez dwie minuty.
Po wpisaniu kodu w odpowiednim miejscu zazwyczaj należy zatwierdzić transakcję w aplikacji bankowej.
System nie wymaga więc podawania sprzedawcy numeru karty, jej daty ważności ani kodu CVV.
To jedna z przyczyn, dla których BLIK zdobył popularność w polskim handlu internetowym.
Historia BLIK-a – jak zaczęła się polska rewolucja płatnicza?
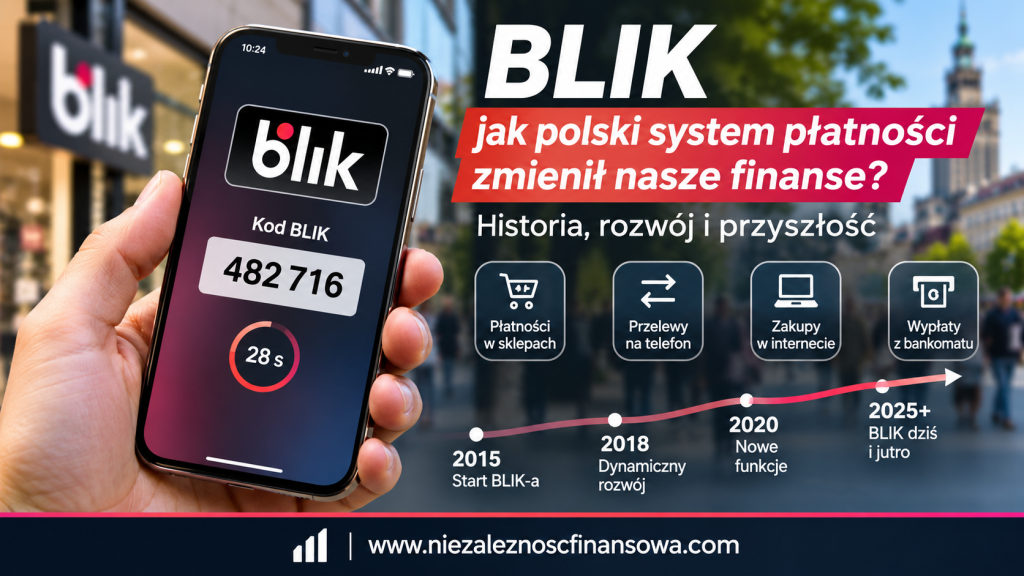
2015 – narodziny nowego standardu płatności
9 lutego 2015 roku BLIK oficjalnie rozpoczął działalność.
Za projektem stało sześć banków: Alior Bank, Bank Millennium, Bank Zachodni WBK (obecnie Santander Bank Polska), ING Bank Śląski, mBank oraz PKO Bank Polski.
Ich wspólnym celem było stworzenie wygodnego systemu płatności mobilnych, który nie wymagałby od klientów instalowania kolejnej, niezależnej aplikacji.
BLIK został zintegrowany bezpośrednio z bankowością mobilną.
To rozwiązanie miało ogromne znaczenie. Klient nie musiał zakładać dodatkowego konta ani uczyć się obsługi zupełnie nowej platformy.
Wystarczyło skorzystać z aplikacji swojego banku.
2016–2018 – rozwój przelewów na telefon i zakupów internetowych
Kolejnym ważnym etapem było wprowadzenie przelewów na numer telefonu.
Rozwiązanie pozwoliło przesyłać pieniądze bez konieczności znajomości numeru rachunku bankowego odbiorcy.
Jednocześnie BLIK coraz szerzej pojawiał się w sklepach internetowych oraz punktach handlowych.
Dla konsumentów oznaczało to wygodniejsze zakupy, a dla sprzedawców – dodatkową metodę przyjmowania płatności.
2019–2021 – nowe funkcje i płatności zbliżeniowe
W kolejnych latach rozwijano płatności powtarzalne, usługi związane z przelewami na telefon oraz współpracę z międzynarodowymi partnerami.
Przełomowym momentem było uruchomienie płatności zbliżeniowych BLIK w 2021 roku.
Dzięki temu użytkownicy wybranych banków mogli płacić telefonem przy terminalu bez generowania sześciocyfrowego kodu.
Był to ważny krok w kierunku bezpośredniej konkurencji z tradycyjnymi płatnościami kartowymi.
2022–2025 – ekspansja i rozwój nowych usług
BLIK rozpoczął rozwijanie działalności poza Polską, między innymi na rynku słowackim.
Rozbudowywano również rozwiązania dla handlu internetowego, w tym płatności odroczone BLIK Płacę Później.
W 2025 roku system obchodził dziesiątą rocznicę działalności.
Był to moment symboliczny: technologia, która początkowo miała ułatwiać codzienne płatności, stała się jednym z podstawowych narzędzi wykorzystywanych przez polskich konsumentów.
2026 – BLIK jako dojrzały system płatniczy
W 2026 roku BLIK nie jest już eksperymentalnym rozwiązaniem technologicznym.
To rozbudowany system obsługujący zakupy internetowe, przelewy między użytkownikami, płatności w punktach handlowych i operacje gotówkowe.
Jednocześnie operator pracuje nad dalszym rozwojem usług oraz ich międzynarodową dostępnością.
Historia BLIK-a pokazuje, że innowacja finansowa nie musi polegać na stworzeniu całkowicie nowego produktu bankowego.
Czasami największą zmianę przynosi uproszczenie czynności, które wcześniej wykonywaliśmy w bardziej skomplikowany sposób.
BLIK w liczbach – jak szybko rozwija się system?
Skalę popularności BLIK-a najlepiej pokazują dane statystyczne.
Według Polskiego Standardu Płatności w 2025 roku użytkownicy wykonali 2,9 miliarda transakcji o łącznej wartości 441,5 miliarda złotych.
Na koniec grudnia 2025 roku system miał 20,7 miliona aktywnych kont użytkowników.
Średnio każdego dnia realizowano około 8 milionów transakcji.
Od uruchomienia systemu do końca 2025 roku użytkownicy wykonali łącznie około 10 miliardów transakcji o wartości 1,4 biliona złotych.
Wyniki pierwszego półrocza 2026 roku
W pierwszych sześciu miesiącach 2026 roku BLIK obsłużył około 1,6 miliarda transakcji o łącznej wartości 244,8 miliarda złotych.
Liczba aktywnych użytkowników przekroczyła 21 milionów.
Dane pokazują, że rozwój BLIK-a nie zakończył się wraz z jego dziesiątą rocznicą.
System nadal zwiększa skalę działalności i umacnia swoją pozycję w polskim sektorze płatności.
Warto jednak pamiętać, że liczba transakcji nie jest tym samym co liczba użytkowników, a liczba aktywnych kont nie musi oznaczać identycznej liczby unikalnych osób.
Źródło: Polski Standard Płatności, wyniki za 2025 rok oraz pierwsze półrocze 2026 roku.
Jak BLIK zmienił zakupy internetowe?
Jednym z najważniejszych obszarów rozwoju BLIK-a jest handel internetowy.
Jeszcze przed upowszechnieniem płatności mobilnych realizacja zamówienia często wymagała wpisania danych karty albo przejścia przez proces logowania do bankowości internetowej.
BLIK uprościł tę procedurę.
Jak wygląda płatność BLIK-iem w internecie?
- Klient wybiera BLIK jako metodę płatności.
- Otwiera aplikację swojego banku.
- Generuje sześciocyfrowy kod.
- Wpisuje kod na stronie płatności.
- Sprawdza kwotę i odbiorcę transakcji w aplikacji bankowej.
- Zatwierdza płatność.
W przypadku niektórych zapamiętanych sklepów lub urządzeń proces może być jeszcze prostszy, ponieważ dostępne są rozwiązania niewymagające każdorazowego przepisywania kodu.
Dlaczego konsumenci polubili tę metodę?
Przede wszystkim ze względu na szybkość i wygodę.
Nie trzeba mieć przy sobie portfela ani przepisywać danych karty.
Dla sprzedawców istotna jest również możliwość zaoferowania klientom popularnej metody płatności.
W 2025 roku użytkownicy wykonali około 1,4 miliarda transakcji BLIK w handlu internetowym, o wartości około 219 miliardów złotych.
To pokazuje, jak duże znaczenie system zyskał dla polskiego e-commerce.
Nie oznacza to jednak, że BLIK zawsze jest najlepszym wyborem.
W niektórych sytuacjach płatność kartą może zapewniać dodatkowe możliwości reklamacyjne, w tym procedurę chargeback, która nie jest standardową funkcją zwykłego przelewu BLIK.
Dlatego warto znać zalety i ograniczenia różnych metod płatności.
Przelewy na telefon BLIK – koniec przepisywania numerów kont?
Jedną z najbardziej praktycznych funkcji BLIK-a są przelewy na numer telefonu.
W tradycyjnym przelewie bankowym trzeba znać numer rachunku odbiorcy.
Przelew na telefon pozwala zastąpić ten numer numerem telefonu powiązanym z rachunkiem bankowym.
Przykład?
Wyobraź sobie wspólny obiad ze znajomymi. Jedna osoba płaci rachunek za wszystkich, a pozostali zwracają jej swoją część.
Zamiast prosić o 26-cyfrowy numer konta, mogą wysłać pieniądze na zarejestrowany numer telefonu.
W wielu przypadkach środki docierają do odbiorcy niemal natychmiast.
Jak wykonać przelew na telefon?
- Otwórz aplikację bankową.
- Wybierz funkcję przelewu na telefon BLIK.
- Wskaż odbiorcę lub wpisz jego numer.
- Podaj kwotę.
- Sprawdź dane odbiorcy.
- Zatwierdź przelew.
Warunkiem otrzymania takiego przelewu jest odpowiednia rejestracja numeru telefonu w usłudze.
Na co trzeba uważać?
Najważniejsza jest poprawność numeru telefonu i weryfikacja odbiorcy.
Pomyłka może oznaczać przekazanie pieniędzy niewłaściwej osobie.
Przelewy na telefon są szybkie, ale właśnie dlatego należy szczególnie uważnie sprawdzać dane przed zatwierdzeniem operacji.
W 2025 roku użytkownicy wykonali ponad 735 milionów takich przelewów.
To dowód, że funkcja stała się jednym z najważniejszych zastosowań BLIK-a.
Płatności w sklepach stacjonarnych – telefon zamiast portfela
BLIK nie ogranicza się do zakupów internetowych.
Można z niego korzystać również w sklepach stacjonarnych.
Dostępne są dwa podstawowe sposoby płatności.
Płatność kodem BLIK
Klient generuje kod w aplikacji bankowej, wpisuje go na terminalu i zatwierdza transakcję zgodnie z wymaganiami banku.
Płatność zbliżeniowa BLIK
W tym przypadku wystarczy odpowiednio skonfigurowany telefon obsługujący NFC oraz bank oferujący taką usługę.
Płatność przypomina korzystanie z karty zbliżeniowej.
Ważne jednak, że dostępność BLIK-a zbliżeniowego zależy od banku i systemu operacyjnego telefonu.
Nie każda aplikacja bankowa oferuje identyczne funkcje.
Czy BLIK zastąpi tradycyjne karty?
Moim zdaniem nie należy zakładać, że jedna metoda płatności całkowicie wyeliminuje pozostałe.
Karty bankowe nadal mają istotne zalety, szczególnie podczas podróży zagranicznych, przy rezerwacjach hotelowych czy zakupach wymagających określonych zabezpieczeń płatności.
BLIK jest natomiast bardzo wygodnym rozwiązaniem do codziennych transakcji w Polsce.
Najrozsądniejszym podejściem jest korzystanie z kilku metod płatności, zależnie od sytuacji.
Wypłaty i wpłaty gotówki za pomocą BLIK-a
Jedną z funkcji BLIK-a jest możliwość wypłacania gotówki bez fizycznej karty bankowej.
Aby wypłacić pieniądze z obsługiwanego bankomatu, należy zazwyczaj:
- Wybrać na ekranie bankomatu wypłatę BLIK.
- Wprowadzić kod wygenerowany w aplikacji bankowej.
- Określić kwotę wypłaty.
- Potwierdzić operację w aplikacji.
- Odebrać gotówkę.
Podobnie można korzystać z wpłatomatów obsługujących BLIK.
Warto jednak pamiętać, że nie każda maszyna udostępnia wszystkie funkcje.
Przed wypłatą należy także sprawdzić ewentualne opłaty pobierane przez bank lub operatora urządzenia.
Brak konieczności używania karty nie oznacza automatycznie, że każda wypłata BLIK-iem jest darmowa.
Czy BLIK jest bezpieczny?
Bezpieczeństwo jest jednym z najważniejszych zagadnień związanych z płatnościami mobilnymi.
BLIK wykorzystuje kilka mechanizmów ochrony transakcji.
Należą do nich między innymi:
- Jednorazowe kody ważne przez ograniczony czas.
- Zabezpieczenia aplikacji bankowej.
- Autoryzacja wybranych transakcji.
- Możliwość ustawiania limitów.
- Kontrola danych płatności przed zatwierdzeniem.
W przypadku płatności kodem BLIK użytkownik może zobaczyć w aplikacji szczegóły operacji, w tym kwotę i odbiorcę.
To ważny element ochrony.
Nie oznacza jednak, że każda transakcja BLIK-iem jest automatycznie bezpieczna.
Największe zagrożenie często nie wynika z samej technologii, lecz z działań oszustów wykorzystujących pośpiech, zaufanie i nieuwagę użytkowników.
Najpopularniejsze oszustwa na BLIK – jak chronić swoje pieniądze?
1. Oszustwo na znajomego
To jeden z najbardziej rozpoznawalnych schematów wyłudzeń.
Przestępca przejmuje konto społecznościowe lub komunikator innej osoby, a następnie kontaktuje się z jej znajomymi.
Prosi o pilną pomoc finansową, najczęściej w postaci kodu BLIK.
Może tłumaczyć, że:
- Pilnie potrzebuje pieniędzy.
- Ma problem z dostępem do bankowości.
- Musi natychmiast opłacić zamówienie.
- Za chwilę odda pożyczoną kwotę.
Ofiara, przekonana, że pomaga znajomemu, przekazuje kod i zatwierdza operację.
W rzeczywistości pieniądze trafiają do przestępcy.
Jak się chronić?
Jeśli ktoś prosi Cię o kod BLIK przez komunikator, skontaktuj się z nim innym, wcześniej znanym kanałem – najlepiej telefonicznie.
Nie opieraj decyzji wyłącznie na treści otrzymanej wiadomości.
2. Fałszywe sklepy internetowe
Oszust tworzy stronę przypominającą legalny sklep i oferuje atrakcyjne produkty w wyjątkowo niskich cenach.
Po otrzymaniu płatności zamówienie nie zostaje zrealizowane.
Dlatego przed zakupem warto sprawdzić:
- Dane przedsiębiorcy.
- Opinie o sklepie pochodzące z niezależnych źródeł.
- Regulamin i warunki zwrotów.
- Dostępne metody kontaktu.
- Wiarygodność adresu internetowego.
Sama obecność BLIK-a jako metody płatności nie jest gwarancją uczciwości sprzedawcy.
3. Fałszywe wiadomości od banku
Przestępcy mogą podszywać się pod pracowników banków i próbować przekonać użytkownika do wykonania określonej operacji.
Często wykorzystują presję czasu i strach przed utratą pieniędzy.
Pamiętaj, że prawdziwy pracownik banku nie powinien żądać przekazania kodu BLIK w celu rzekomego zabezpieczenia Twoich środków.
4. Oszustwa na platformach sprzedażowych
Przestępca podszywa się pod kupującego lub sprzedającego.
Może wysłać fałszywy link do odbioru pieniędzy albo przekonywać, że otrzymanie zapłaty wymaga wykonania dodatkowej operacji w aplikacji bankowej.
Nie zatwierdzaj transakcji, której samodzielnie nie zlecałeś.
Co zrobić po oszustwie?
Jeśli podejrzewasz, że pieniądze zostały wyłudzone:
- Natychmiast skontaktuj się ze swoim bankiem.
- Zgłoś podejrzaną transakcję.
- Poproś o zabezpieczenie dostępu do rachunku, jeżeli mogło dojść do przejęcia danych.
- Zmień hasła do zagrożonych kont.
- Zachowaj wiadomości i potwierdzenia transakcji.
- Zgłoś przestępstwo policji.
- Podejrzane wiadomości SMS możesz przekazać do CERT Polska na numer 8080.
Szybka reakcja może zwiększyć szansę na ograniczenie strat, choć nie gwarantuje odzyskania pieniędzy.
Czy korzystanie z BLIK-a jest darmowe?
To jedno z najczęściej zadawanych pytań.
W wielu bankach standardowe płatności BLIK-iem w sklepach oraz przelewy na telefon są bezpłatne dla klientów indywidualnych.
Nie jest to jednak zasada obowiązująca bez wyjątków.
Koszty zależą od:
- Banku prowadzącego rachunek.
- Rodzaju konta.
- Wykonywanej operacji.
- Warunków konkretnej usługi.
- Operatora bankomatu.
Przykładowo wypłata gotówki z bankomatu należącego do obcej sieci może wiązać się z prowizją.
Również płatności odroczone mają odrębne warunki, których należy dokładnie przestrzegać.
Przed rozpoczęciem korzystania z danej funkcji warto zapoznać się z aktualną tabelą opłat i prowizji swojego banku.
BLIK Płacę Później – wygoda czy ryzyko zadłużenia?
Rozwój BLIK-a obejmuje również usługi płatności odroczonych.
BLIK Płacę Później umożliwia uprawnionym użytkownikom dokonanie zakupów i zapłacenie za nie w późniejszym terminie, zgodnie z warunkami usługi.
Takie rozwiązanie może być wygodne, ale wymaga odpowiedzialnego podejścia.
Odroczenie zapłaty nie oznacza przecież, że produkt staje się tańszy.
Przykład:
Kupujesz urządzenie za 1200 zł, korzystając z płatności odroczonej.
W chwili zakupu nie wydajesz pieniędzy bezpośrednio ze swojego rachunku, ale zobowiązanie w wysokości 1200 zł nadal istnieje.
Jeżeli korzystasz z kilku takich usług jednocześnie, możesz łatwo stracić kontrolę nad przyszłymi wydatkami.
Dlatego przed skorzystaniem z płatności odroczonej odpowiedz sobie na trzy pytania:
- Czy rzeczywiście potrzebuję tego produktu?
- Czy mam środki na spłatę zobowiązania?
- Czy zakup nie zaburzy mojego budżetu domowego?
W finansach osobistych najważniejsze jest nie tylko to, jak szybko możemy zapłacić, lecz również to, czy podejmujemy racjonalną decyzję zakupową.
BLIK za granicą – czy polski system podbije Europę?
Początkowo BLIK był rozwiązaniem skoncentrowanym na polskim rynku.
Z czasem rozpoczęto rozwijanie współpracy międzynarodowej.
Jednym z kierunków ekspansji stała się Słowacja.
Równolegle rozwijane są rozwiązania umożliwiające współpracę europejskich systemów płatności mobilnych.
Celem takich inicjatyw jest między innymi umożliwienie przesyłania pieniędzy pomiędzy użytkownikami różnych krajowych systemów płatniczych.
Czy można płacić BLIK-iem podczas podróży?
Tak, ale możliwości zależą od rodzaju płatności.
W przypadku BLIK-a zbliżeniowego obsługiwane urządzenia i banki mogą umożliwiać płatności za granicą na terminalach akceptujących odpowiedni standard Mastercard.
Nie oznacza to jednak, że każdy zagraniczny sklep internetowy przyjmuje sześciocyfrowe kody BLIK.
Dostępność poszczególnych funkcji zależy od kraju, banku, terminala i sprzedawcy.
Przed wyjazdem warto sprawdzić również zasady przewalutowania oraz ewentualne opłaty.
BLIK a karta płatnicza – co wybrać?
Nie istnieje jedna metoda płatności, która będzie najlepsza w każdej sytuacji.
| Cecha | BLIK | Karta płatnicza |
|---|---|---|
| Zakupy internetowe | Tak, u akceptujących sprzedawców | Tak, u akceptujących sprzedawców |
| Przelew na numer telefonu | Tak, w obsługiwanych bankach | Nie jako standardowa funkcja karty |
| Płatność w sklepie | Kodem lub zbliżeniowo | Kartą lub telefonem |
| Wypłata z bankomatu | W obsługiwanych urządzeniach | W obsługiwanych urządzeniach |
| Płatności zagraniczne | Zależnie od funkcji i akceptacji | Zwykle szeroka akceptacja międzynarodowa |
| Chargeback | Brak standardowej procedury kartowej | Dostępny dla kwalifikujących się transakcji |
| Koszty | Zależne od banku i operacji | Zależne od banku i operacji |
W codziennych płatnościach internetowych BLIK może być bardzo wygodnym wyborem.
Z kolei podczas podróży zagranicznych karta płatnicza nadal często okazuje się bardziej uniwersalna.
Z perspektywy bezpieczeństwa finansowego warto mieć dostęp do alternatywnej metody płatności.
Awaria telefonu, problemy z aplikacją bankową lub niedostępność określonej usługi nie powinny całkowicie pozbawiać nas możliwości korzystania z pieniędzy.
Jak BLIK wpłynął na codzienne zarządzanie finansami?
Sukces BLIK-a nie polega wyłącznie na zwiększeniu liczby transakcji.
System zmienił również nasze przyzwyczajenia.
1. Skrócił czas wykonywania płatności
Wiele codziennych operacji można obecnie przeprowadzić w kilkanaście sekund.
2. Ułatwił rozliczenia między znajomymi
Przelewy na telefon ograniczyły potrzebę wymieniania się numerami rachunków bankowych.
3. Zwiększył znaczenie bankowości mobilnej
Smartfon stał się dla wielu osób podstawowym narzędziem obsługi codziennych finansów.
4. Przyspieszył rozwój handlu internetowego
Wygodne metody płatności ułatwiają finalizowanie zakupów.
5. Zmienił sposób korzystania z gotówki
Możliwość wypłaty pieniędzy bez karty daje użytkownikom dodatkową elastyczność.
Jednocześnie rozwój płatności mobilnych stawia przed konsumentami nowe wyzwania.
Łatwość wydawania pieniędzy może sprzyjać impulsywnym zakupom.
Kiedy zapłata wymaga zaledwie kilku dotknięć ekranu, łatwiej stracić kontrolę nad drobnymi wydatkami.
Dlatego technologia powinna wspierać świadome zarządzanie finansami, a nie zastępować rozsądne decyzje.
Przyszłość BLIK-a – czego możemy się spodziewać?
Rozwój BLIK-a pokazuje kilka kierunków, które mogą mieć znaczenie dla całego europejskiego rynku płatności.
Integracja europejskich systemów płatniczych
Jednym z najbardziej interesujących projektów jest współpraca umożliwiająca wykonywanie przelewów pomiędzy użytkownikami różnych krajowych systemów płatności mobilnych.
W przyszłości takie rozwiązania mogą ułatwić rozliczenia między osobami mieszkającymi w różnych państwach.
Nie należy jednak traktować projektów pilotażowych jako gwarancji szybkiego wprowadzenia powszechnie dostępnej usługi.
Rozwój płatności zbliżeniowych
Coraz większa liczba transakcji wykonywanych telefonem może wzmacniać znaczenie płatności mobilnych w sklepach stacjonarnych.
Automatyzacja płatności
Płatności powtarzalne mogą ułatwiać regulowanie abonamentów i innych cyklicznych zobowiązań.
Jednocześnie użytkownicy powinni regularnie kontrolować aktywne subskrypcje.
Większe znaczenie cyberbezpieczeństwa
Wraz z rosnącą popularnością płatności mobilnych zwiększa się znaczenie ochrony użytkowników przed oszustwami.
Możemy spodziewać się dalszego rozwoju mechanizmów wykrywania nietypowych transakcji i zabezpieczania dostępu do bankowości mobilnej.
Konkurencja między metodami płatności
BLIK będzie funkcjonował obok kart bankowych, portfeli cyfrowych i innych systemów płatniczych.
Dla konsumentów taka konkurencja może oznaczać większy wybór i rozwój nowych funkcji.
Nie gwarantuje jednak automatycznie niższych kosztów każdej usługi.
Jak rozsądnie korzystać z BLIK-a? Siedem praktycznych zasad
Technologia finansowa jest naprawdę użyteczna wtedy, gdy pomaga nam bezpiecznie zarządzać pieniędzmi.
Dlatego warto przestrzegać kilku podstawowych zasad.
1. Zawsze sprawdzaj szczegóły transakcji.
Przed zatwierdzeniem płatności zweryfikuj kwotę i odbiorcę.
2. Nie przekazuj kodów BLIK niezweryfikowanym osobom.
Nawet jeśli wiadomość wygląda tak, jakby pochodziła od znajomego.
3. Ustaw rozsądne limity transakcyjne.
Dostosuj je do swoich rzeczywistych potrzeb.
4. Zabezpiecz telefon.
Korzystaj z blokady ekranu, aktualizacji systemu i zabezpieczeń aplikacji bankowej.
5. Kontroluj historię wydatków.
Regularnie analizuj transakcje, również te niewielkie.
6. Nie traktuj płatności odroczonych jako dodatkowych pieniędzy.
To zobowiązania, które trzeba będzie uregulować.
7. Zachowaj alternatywną metodę płatności.
Karta bankowa lub niewielka ilość gotówki mogą okazać się przydatne w sytuacjach awaryjnych.
Najczęściej zadawane pytania o BLIK – FAQ
Czy BLIK jest polskim wynalazkiem?
Tak. BLIK został opracowany i uruchomiony w Polsce. Operatorem systemu jest Polski Standard Płatności.
Kiedy powstał BLIK?
System rozpoczął działalność 9 lutego 2015 roku.
Czy BLIK działa bez konta bankowego?
Korzystanie z BLIK-a wymaga dostępu do aplikacji instytucji oferującej tę usługę i odpowiedniego źródła środków. W typowym przypadku jest to rachunek bankowy.
Czy BLIK jest bezpieczniejszy od karty?
Nie można jednoznacznie stwierdzić, że jedna metoda jest zawsze bezpieczniejsza od drugiej. Obie wykorzystują różne zabezpieczenia, a poziom bezpieczeństwa zależy również od zachowania użytkownika.
Czy można odzyskać pieniądze wysłane BLIK-iem?
Możliwość odzyskania pieniędzy zależy od okoliczności transakcji. W przypadku oszustwa lub pomyłki należy niezwłocznie skontaktować się z bankiem i złożyć odpowiednie zgłoszenie.
Czy BLIK działa za granicą?
Wybrane funkcje, w szczególności płatności zbliżeniowe w obsługiwanych bankach i urządzeniach, mogą działać za granicą. Dostępność płatności kodem zależy od sprzedawcy i obsługi systemu.
Czy przelewy na telefon BLIK są natychmiastowe?
Zazwyczaj są realizowane bardzo szybko, często w ciągu kilku sekund. Ich wykonanie zależy jednak od dostępności usługi i warunków banków uczestniczących.
Czy BLIK może całkowicie zastąpić kartę bankową?
W wielu codziennych sytuacjach tak, ale nie we wszystkich. Karty nadal oferują szerszą akceptację w niektórych zastosowaniach, szczególnie międzynarodowych.
Czy płatności BLIK-iem są darmowe?
Wiele podstawowych operacji jest bezpłatnych, ale szczegółowe zasady zależą od banku, rodzaju rachunku i wykonywanej transakcji.
Czy można płacić BLIK-iem bez internetu?
Standardowe płatności kodem wymagają połączenia z internetem. Wybrane płatności zbliżeniowe mogą działać czasowo bez aktywnego połączenia, zależnie od konfiguracji urządzenia i banku.
Podsumowanie – czego sukces BLIK-a uczy nas o finansach?
Historia BLIK-a jest przykładem tego, jak technologia może zmienić codzienne zachowania finansowe milionów ludzi.
Od uruchomienia w 2015 roku system przeszedł ogromną drogę.
Uprościł zakupy internetowe, spopularyzował przelewy na numer telefonu, umożliwił wypłacanie gotówki bez karty i rozwinął nowe sposoby płacenia w sklepach stacjonarnych.
Jednocześnie przypomniał nam o ważnej zasadzie: wygoda płacenia nie jest równoznaczna z lepszym zarządzaniem pieniędzmi.
Szybkie płatności mogą oszczędzać czas, ale nie zastąpią planowania budżetu, kontroli wydatków i świadomych decyzji zakupowych.
Dlatego warto korzystać z nowoczesnych technologii finansowych, pamiętając o bezpieczeństwie i odpowiedzialności.
BLIK pokazuje, że polskie rozwiązania technologiczne mogą skutecznie konkurować na rynku płatności.
A jego dalszy rozwój będzie interesującym sprawdzianem tego, czy lokalna innowacja potrafi stać się rozwiązaniem o międzynarodowym znaczeniu.
Najważniejszy wniosek? Nie chodzi o to, aby płacić coraz szybciej. Chodzi o to, aby dzięki nowoczesnym narzędziom lepiej kontrolować własne finanse.
Rozwijaj swoją wiedzę finansową
Chcesz lepiej zarządzać pieniędzmi, unikać niepotrzebnych kosztów i świadomie korzystać z nowoczesnych usług finansowych?
Na blogu Niezależność Finansowa znajdziesz praktyczne poradniki dotyczące budżetu domowego, oszczędzania, inwestowania i bezpieczeństwa finansowego.
Możesz również zapisać się do newslettera i otrzymać bezpłatny workbook „Start do niezależności finansowej – plan 30 dni”.
Zacznij od małych kroków. To właśnie codzienne decyzje finansowe mają największy wpływ na Twoją przyszłość.
Autor: Krzysztof Zbiciński – Niezależność Finansowa
Aktualizacja: listopad 2026 r.
Artykuł ma charakter edukacyjny i informacyjny. Warunki korzystania z poszczególnych usług BLIK mogą różnić się w zależności od banku i ulegać zmianom.
Źródła
- Polski Standard Płatności – Historia BLIK: https://www.blik.com/historia-zmian
- Polski Standard Płatności – Wyniki BLIK za 2025 rok: https://www.blik.com/blisko-3-mld-transakcji-blikiem-w-2025-r-i-ponad-2-mln-nowych-uzytkownikow
- Polski Standard Płatności – Wyniki za pierwsze półrocze 2026 roku: https://www.blik.com/blik-z-mocnym-pierwszym-polroczem-2026-r-16-mld-transakcji-i-ponad-2-mln-wiecej-aktywnych-uzytkownikow-w-rok
- BLIK – Najczęściej zadawane pytania: https://www.blik.com/faq
- CERT Polska: https://cert.pl/