Aktualizacj Październik 2026
Karta kredytowa może być wygodnym narzędziem zarządzania pieniędzmi, ale źle dobrana potrafi generować niepotrzebne koszty i prowadzić do zadłużenia. Jak wybrać kartę kredytową, która rzeczywiście odpowiada Twoim potrzebom? Na co zwrócić uwagę, porównując oferty banków? I kiedy lepiej zrezygnować z jej posiadania?
W tym przewodniku dowiesz się, jak ocenić koszty karty kredytowej, zrozumieć mechanizm okresu bezodsetkowego, wybrać odpowiedni limit oraz sprawdzić, czy programy lojalnościowe rzeczywiście się opłacają.
Nie znajdziesz tutaj rankingu kart ani obietnicy, że jeden produkt będzie najlepszy dla wszystkich. Zamiast tego poznasz metodę, która pozwoli Ci samodzielnie podjąć świadomą decyzję finansową.
„Karty kredytowe – narzędzie czy finansowa pułapka?„
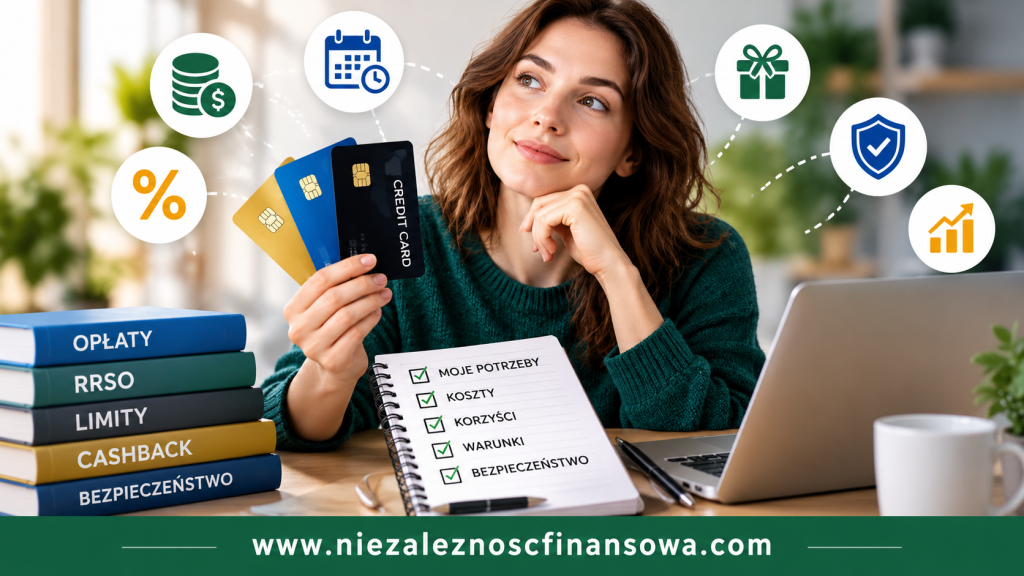
1. Zanim wybierzesz kartę kredytową, określ swoje potrzeby
Pierwszym krokiem nie powinno być przeglądanie promocji bankowych, lecz odpowiedź na podstawowe pytanie:
Do czego właściwie potrzebuję karty kredytowej?
To ważniejsze, niż mogłoby się wydawać. Dwie osoby o podobnych dochodach mogą potrzebować zupełnie innych produktów finansowych.
Najczęstsze zastosowania karty kredytowej to:
- Codzienne zakupy – wygodne płatności i możliwość korzystania z okresu bezodsetkowego.
- Zakupy internetowe – oddzielenie wydatków od środków zgromadzonych na rachunku osobistym.
- Podróże – rezerwacje hoteli, wynajem samochodów i płatności zagraniczne.
- Budowanie historii kredytowej – regularne, terminowe spłacanie zobowiązań.
- Programy lojalnościowe – cashback, punkty lub rabaty za zakupy.
Każde z tych zastosowań wymaga zwrócenia uwagi na inne parametry.
Przykładowo osoba często podróżująca powinna sprawdzić koszty przewalutowania i warunki rezerwacji samochodów. Natomiast ktoś, kto korzysta z karty wyłącznie podczas codziennych zakupów, może bardziej docenić brak opłaty rocznej i prostą automatyczną spłatę.
Czy karta kredytowa jest Ci naprawdę potrzebna?
Warto również rozważyć, czy karta jest właściwym rozwiązaniem.
Jeżeli regularnie wydajesz więcej, niż zarabiasz, a na koniec miesiąca brakuje Ci pieniędzy, dodatkowy limit kredytowy nie rozwiąże problemu.
Może jedynie odsunąć go w czasie.
Karta kredytowa nie powinna zastępować poduszki finansowej ani służyć do stałego finansowania codziennych wydatków, na które nie wystarcza dochodów.
2. Okres bezodsetkowy – jeden z najważniejszych parametrów
Jedną z największych zalet kart kredytowych jest możliwość korzystania z pieniędzy banku bez płacenia odsetek.
Warunkiem jest jednak przestrzeganie określonych zasad.
Jak działa okres bezodsetkowy?
Okres bezodsetkowy, nazywany również grace period, obejmuje zwykle:
- Okres rozliczeniowy, w którym dokonujesz zakupów.
- Dodatkowy czas na spłatę zadłużenia wykazanego na wyciągu.
W zależności od banku i produktu maksymalny okres bezodsetkowy może wynosić przykładowo 50–60 dni.
Nie oznacza to jednak, że każda transakcja daje Ci 60 dni na spłatę.
Przykład:
Załóżmy, że Twoja karta ma 30-dniowy okres rozliczeniowy oraz 24 dni na spłatę zadłużenia.
- Zakup pierwszego dnia cyklu może dawać około 54 dni do terminu spłaty.
- Zakup ostatniego dnia cyklu daje około 24 dni.
Różnica jest znacząca.
Kiedy bank naliczy odsetki?
Jeżeli spłacisz całość zadłużenia objętego wyciągiem w wymaganym terminie, możesz uniknąć odsetek od kwalifikujących się transakcji bezgotówkowych.
Jeżeli spłacisz jedynie część zadłużenia, bank naliczy odsetki zgodnie z umową. W zależności od zasad produktu mogą być one liczone od daty poszczególnych transakcji.
Dlatego przed wyborem karty sprawdź:
- długość okresu rozliczeniowego,
- termin wymaganej spłaty,
- zasady naliczania odsetek,
- możliwość automatycznej spłaty całego wyciągu,
- transakcje wyłączone z okresu bezodsetkowego.
Ważne: wypłaty gotówki z bankomatów oraz niektóre przelewy z rachunku karty często nie są objęte okresem bezodsetkowym.
3. Oprocentowanie i RRSO – ile naprawdę kosztuje karta kredytowa?
Oprocentowanie jest szczególnie istotne dla osób, które nie spłacają całego zadłużenia w terminie.
Bank nalicza wówczas odsetki od kwoty zadłużenia zgodnie z zasadami określonymi w umowie.
Czym różni się oprocentowanie nominalne od RRSO?
Oprocentowanie nominalne określa wysokość odsetek naliczanych od zadłużenia w skali roku.
RRSO, czyli Rzeczywista Roczna Stopa Oprocentowania, uwzględnia oprocentowanie oraz koszty kredytu objęte ustawową metodą jej obliczania.
RRSO pozwala porównywać koszty finansowania, ale należy pamiętać, że wynik zależy od przyjętych założeń dotyczących wykorzystania i spłaty kredytu.
W przypadku kart kredytowych, które mają odnawialny limit, rzeczywiste koszty mogą znacznie różnić się od przykładu reprezentatywnego.
Przykład kosztu zadłużenia
Załóżmy, że:
- wykorzystujesz 3 000 zł limitu,
- oprocentowanie wynosi 18% rocznie,
- zadłużenie pozostaje oprocentowane przez 30 dni.
Przy uproszczonym obliczeniu:
3 000 zł × 18% × 30 / 365 = 44,38 zł odsetek.
To przykład czysto matematyczny. W rzeczywistości bank może naliczać odsetki od różnych dat transakcji, a dodatkowe opłaty mogą zwiększyć całkowity koszt.
Jeżeli regularnie pozostawiasz niespłacone saldo, nawet pozornie niewielkie kwoty odsetek zaczynają się kumulować.
Wniosek: jeżeli planujesz korzystać z karty jako długoterminowego źródła finansowania, powinieneś rozważyć, czy inny produkt kredytowy nie będzie tańszy i bardziej przewidywalny.
4. Opłaty za kartę kredytową – sprawdź więcej niż cenę wydania
Karta reklamowana jako darmowa nie zawsze oznacza brak kosztów.
Bank może nie pobierać opłaty za wydanie karty, ale naliczać opłatę miesięczną lub roczną za jej obsługę.
Często istnieje możliwość uniknięcia opłaty po spełnieniu określonych warunków.
Przykładowo bank może wymagać wykonania transakcji bezgotówkowych na określoną kwotę.
Jakie opłaty należy sprawdzić?
| Rodzaj opłaty | Na co zwrócić uwagę? |
|---|---|
| Wydanie karty | Czy jest bezpłatne? |
| Obsługa miesięczna lub roczna | Jakie warunki zwalniają z opłaty? |
| Wypłata z bankomatu | Prowizja i naliczanie odsetek |
| Przewalutowanie | Kurs oraz dodatkowa marża lub prowizja |
| Przelew z karty | Czy jest traktowany jak transakcja gotówkowa? |
| Karta dodatkowa | Koszt wydania i obsługi |
| Ubezpieczenie | Czy jest dobrowolne i ile kosztuje? |
| Zaległości w spłacie | Odsetki za opóźnienie i ewentualne koszty przewidziane prawem |
Przykład: kiedy darmowa karta przestaje być darmowa?
Załóżmy, że bank pobiera 15 zł miesięcznie za obsługę karty, ale rezygnuje z tej opłaty, jeśli wykonasz transakcje na łączną kwotę co najmniej 1 000 zł.
Jeżeli nie spełnisz warunku przez cały rok:
15 zł × 12 miesięcy = 180 zł kosztów rocznych.
Karta bez takiego warunku może okazać się korzystniejsza, nawet jeżeli nie oferuje atrakcyjnej premii powitalnej.
Dlatego zawsze analizuj koszty w perspektywie co najmniej 12 miesięcy.
5. Jak wybrać odpowiedni limit kredytowy?
Limit kredytowy to maksymalna kwota, którą bank udostępnia Ci w ramach karty.
Jego wysokość zależy między innymi od:
- dochodów,
- aktualnych zobowiązań,
- historii kredytowej,
- oceny zdolności kredytowej,
- polityki konkretnego banku.
Nie należy jednak automatycznie wybierać najwyższego dostępnego limitu.
Wyższy limit nie oznacza większego bezpieczeństwa
Załóżmy, że Twoje miesięczne wydatki opłacane kartą wynoszą około 2 000 zł.
Bank proponuje Ci limit 15 000 zł.
Czy potrzebujesz aż takiej kwoty?
Niekoniecznie.
Wysoki limit może być przydatny przy rezerwacjach podróżnych lub większych wydatkach, ale zwiększa również możliwość zadłużenia.
Co więcej, bank oceniający Twój przyszły wniosek o kredyt hipoteczny może uwzględnić przyznany limit karty przy obliczaniu zdolności kredytowej, nawet jeśli nie wykorzystujesz go w całości.
Nie istnieje jeden uniwersalny limit odpowiedni dla wszystkich.
Najlepszy limit to taki, który odpowiada Twoim rzeczywistym potrzebom i nie zachęca do wydawania pieniędzy ponad możliwości budżetu.
6. Cashback i programy lojalnościowe – czy rzeczywiście się opłacają?
Banki coraz częściej zachęcają do korzystania z kart poprzez dodatkowe korzyści.
Mogą to być:
- zwrot części wydatków, czyli cashback,
- punkty wymieniane na nagrody,
- mile lotnicze,
- rabaty u partnerów,
- promocje na zakupy,
- premie za aktywację i korzystanie z karty.
Brzmi atrakcyjnie, ale korzyści należy oceniać w odniesieniu do kosztów.
Przykład: karta z cashbackiem
Załóżmy, że karta oferuje 1% zwrotu za kwalifikujące się zakupy.
Miesięcznie wydajesz 2 000 zł.
Roczna wartość zakupów wynosi:
2 000 zł × 12 = 24 000 zł.
Potencjalny cashback:
24 000 zł × 1% = 240 zł rocznie.
Jeżeli roczna opłata za kartę wynosi 120 zł, Twoja korzyść netto spada do 120 zł.
A jeśli dodatkowo zapłacisz odsetki od zadłużenia, oszczędność może całkowicie zniknąć.
Sprawdź regulamin programu
Przed wyborem karty z nagrodami ustal:
- Czy cashback obejmuje wszystkie zakupy?
- Czy istnieje miesięczny limit zwrotu?
- Czy określone kategorie transakcji są wyłączone?
- Czy punkty mają termin ważności?
- Czy trzeba spełnić dodatkowe warunki?
- Czy promocja obowiązuje tylko przez kilka miesięcy?
Nie warto zwiększać wydatków tylko po to, aby zdobyć premię.
Nagroda za zakupy jest korzyścią wyłącznie wtedy, gdy nie wymaga wydawania pieniędzy, których normalnie byś nie wydał.
7. Karta kredytowa do podróży – na co zwrócić uwagę?
Dla osób podróżujących karta kredytowa może być szczególnie przydatna.
Niektóre hotele i wypożyczalnie samochodów wymagają karty kredytowej do zabezpieczenia rezerwacji.
Nie oznacza to jednak, że każda karta będzie akceptowana na takich samych zasadach.
Najważniejsze parametry karty podróżnej
Koszty przewalutowania
Sprawdź, według jakiego kursu bank rozlicza płatności zagraniczne oraz czy pobiera dodatkową prowizję.
Blokady środków
Wypożyczalnia samochodów może czasowo zablokować część dostępnego limitu. Musisz mieć wystarczającą rezerwę.
Ubezpieczenie podróżne
Niektóre karty oferują ochronę ubezpieczeniową, ale należy dokładnie sprawdzić jej zakres, sumy ubezpieczenia, wyłączenia i warunki aktywacji.
Obsługa płatności zagranicznych
Warto upewnić się, że aplikacja umożliwia kontrolowanie transakcji i szybkie zablokowanie karty.
Uwaga na DCC
Podczas zagranicznych zakupów terminal może zaproponować rozliczenie transakcji w złotych zamiast w lokalnej walucie.
To usługa DCC, czyli dynamiczne przeliczanie waluty.
Oferowany kurs może być mniej korzystny niż standardowe rozliczenie przez organizację płatniczą i bank.
Przed zatwierdzeniem transakcji sprawdź kurs i całkowity koszt. W wielu przypadkach korzystniejszy będzie wybór waluty lokalnej.
8. Bezpieczeństwo karty kredytowej – funkcje, które warto mieć
Nowoczesna karta kredytowa powinna zapewniać wygodę i kontrolę nad transakcjami.
Przy porównywaniu ofert zwróć uwagę na możliwość:
- natychmiastowego zablokowania lub czasowego zamrożenia karty,
- ustawiania limitów transakcyjnych,
- otrzymywania powiadomień o płatnościach,
- zarządzania kartą w aplikacji mobilnej,
- kontrolowania płatności internetowych i zagranicznych,
- zgłaszania nieautoryzowanych transakcji.
Warto również sprawdzić procedurę reklamacji transakcji kartowych i zasady korzystania z mechanizmu chargeback.
Chargeback może pomóc w określonych sporach dotyczących płatności kartą, ale nie stanowi gwarancji odzyskania pieniędzy.
Pamiętaj, że nawet najlepsze zabezpieczenia techniczne nie zastąpią ostrożności.
Nie udostępniaj kodów autoryzacyjnych, nie zatwierdzaj nieznanych operacji i regularnie kontroluj historię transakcji.
9. Jak karta kredytowa wpływa na zdolność kredytową?
Karta kredytowa jest zobowiązaniem finansowym, nawet jeśli regularnie spłacasz zadłużenie.
Banki analizujące Twoją sytuację finansową mogą brać pod uwagę:
- przyznany limit,
- aktualne zadłużenie,
- terminowość spłat,
- historię korzystania z produktów kredytowych,
- inne posiadane zobowiązania.
Regularne spłacanie zadłużenia może pozytywnie wpływać na historię kredytową.
Z kolei opóźnienia mogą pogorszyć ocenę wiarygodności kredytowej.
Zobacz artykuł „Ocena swojej zdolności kredytowej”
Czy warto zamknąć kartę przed wnioskiem o kredyt hipoteczny?
To zależy od Twojej sytuacji.
Jeżeli posiadasz wysoki, niewykorzystywany limit, jego obniżenie lub zamknięcie karty może poprawić wynik obliczania zdolności kredytowej w niektórych bankach.
Nie należy jednak podejmować takiej decyzji automatycznie.
Warto wcześniej sprawdzić, jak konkretny bank uwzględnia limity odnawialne.
Więcej informacji znajdziesz w poradniku: „Ocena swojej zdolności kredytowej – jak zrobić to dobrze?”
10. Jak porównać trzy oferty kart kredytowych?
Najlepszym sposobem wyboru karty jest zestawienie ofert według identycznych kryteriów.
Nie sugeruj się wyłącznie reklamą ani premią powitalną.
Poniższa tabela przedstawia trzy fikcyjne oferty. Dane służą wyłącznie pokazaniu metody porównania, a nie prezentacji rzeczywistych produktów bankowych.
| Parametr | Karta A | Karta B | Karta C |
|---|---|---|---|
| Opłata roczna | 0 zł | 120 zł | 0 zł pod warunkiem aktywności |
| Maks. okres bezodsetkowy | 54 dni | 56 dni | 52 dni |
| Cashback | Brak | 1% | 0,5% |
| Limit cashbacku | — | 20 zł/mies. | 10 zł/mies. |
| Automatyczna spłata | Tak | Tak | Tak |
| Ubezpieczenie podróżne | Brak | W pakiecie | Opcjonalne |
| Przewalutowanie | Według taryfy | Według taryfy | Według taryfy |
Która karta jest najlepsza?
Nie ma jednej odpowiedzi.
Karta A może być dobrym rozwiązaniem dla osoby szukającej prostego produktu bez opłaty rocznej.
Karta B może opłacać się osobie regularnie robiącej zakupy, pod warunkiem że cashback i inne rzeczywiście wykorzystywane korzyści przewyższą koszty.
Karta C może być interesująca dla osoby spełniającej warunki zwolnienia z opłat i korzystającej z określonych benefitów.
Przed wyborem należy jeszcze porównać oprocentowanie, RRSO, prowizje oraz szczegółowe regulaminy.
Prosta metoda obliczenia rocznej opłacalności
Możesz zastosować następujący wzór:
Roczna korzyść netto = cashback + wartość rzeczywiście wykorzystanych benefitów − opłaty − odsetki − pozostałe koszty
Przykład:
- Cashback: 180 zł.
- Wykorzystane rabaty: 60 zł.
- Opłata roczna: 100 zł.
- Pozostałe koszty: 20 zł.
- Odsetki: 0 zł.
Roczna korzyść netto wynosi:
180 + 60 − 100 − 20 = 120 zł.
Pamiętaj jednak, że nawet dodatni wynik nie uzasadnia posiadania karty, jeśli zwiększa ona ryzyko nadmiernego zadłużenia.
11. Siedem błędów podczas wyboru karty kredytowej
Błąd 1. Wybór karty wyłącznie ze względu na premię
Jednorazowa nagroda nie powinna przesłaniać długoterminowych kosztów.
Błąd 2. Ignorowanie tabeli opłat i prowizji
To właśnie w tym dokumencie znajdują się informacje o kosztach, których reklama często nie eksponuje.
Błąd 3. Wybór zbyt wysokiego limitu
Większy limit nie oznacza większych dochodów ani większej stabilności finansowej.
Błąd 4. Traktowanie spłaty minimalnej jako bezpiecznej strategii
Spłata kwoty minimalnej może pozwolić uniknąć formalnej zaległości, ale nie oznacza uniknięcia odsetek. Dług może utrzymywać się przez długi czas.
Błąd 5. Wypłacanie gotówki z bankomatu
Takie operacje często powodują naliczenie prowizji i odsetek od dnia transakcji.
Błąd 6. Brak automatycznej spłaty
Przeoczenie terminu może skutkować dodatkowymi kosztami i negatywnie wpłynąć na historię kredytową.
Błąd 7. Korzystanie z karty bez kontroli budżetu
Łatwość płacenia może prowadzić do sytuacji, w której wysokość wydatków przestaje odpowiadać rzeczywistym możliwościom finansowym.
12. Lista kontrolna przed podpisaniem umowy
Zanim złożysz wniosek o kartę kredytową, odpowiedz na poniższe pytania.
- [ ] Czy wiem, do czego będę używać karty?
- [ ] Czy potrafię spłacać całe zadłużenie w terminie?
- [ ] Czy znam opłatę miesięczną lub roczną?
- [ ] Czy wiem, jak uniknąć opłaty za obsługę?
- [ ] Czy rozumiem działanie okresu bezodsetkowego?
- [ ] Czy sprawdziłem oprocentowanie i RRSO?
- [ ] Czy znam prowizje za wypłaty i przelewy?
- [ ] Czy wybrany limit odpowiada moim potrzebom?
- [ ] Czy policzyłem rzeczywistą wartość promocji?
- [ ] Czy sprawdziłem koszty płatności zagranicznych?
- [ ] Czy mogę ustawić automatyczną spłatę?
- [ ] Czy zapoznałem się z umową i tabelą opłat?
Jeżeli na kilka pytań odpowiadasz przecząco, warto wstrzymać się z decyzją.
Karta kredytowa nie jest produktem, który trzeba wybierać w pośpiechu.
13. Kiedy lepiej nie korzystać z karty kredytowej?
Nie każdy potrzebuje karty kredytowej.
Są sytuacje, w których jej posiadanie może zwiększyć ryzyko finansowe.
Dotyczy to szczególnie osób, które:
- mają trudności z kontrolowaniem wydatków,
- regularnie korzystają z kredytu na pokrycie podstawowych kosztów życia,
- posiadają już wysoko oprocentowane zadłużenie,
- często spóźniają się z płatnościami,
- nie mają stabilnych dochodów,
- traktują dostępny limit jako dodatkowe pieniądze.
W takich przypadkach lepszym rozwiązaniem może być uporządkowanie budżetu, spłata istniejących zobowiązań i zbudowanie rezerwy finansowej.
Karta kredytowa może zwiększać wygodę, ale nie tworzy dodatkowego dochodu.
Zobacz artykuł „Poduszka finansowa krok po kroku”
14. Najczęściej zadawane pytania – FAQ
Jaka karta kredytowa jest najlepsza w 2026 roku?
Najlepsza karta to taka, która odpowiada Twoim potrzebom, ma akceptowalne koszty i umożliwia wygodną kontrolę zadłużenia. Nie istnieje jeden produkt najlepszy dla wszystkich użytkowników.
Czy można korzystać z karty kredytowej całkowicie bez odsetek?
Tak. Jeżeli spłacasz całość zadłużenia objętego wyciągiem w wymaganym terminie i korzystasz z transakcji objętych okresem bezodsetkowym, możesz uniknąć odsetek. Nadal mogą występować inne opłaty.
Czy karta kredytowa jest lepsza od debetowej?
Nie zawsze. Karta debetowa pozwala korzystać przede wszystkim z pieniędzy znajdujących się na rachunku. Karta kredytowa umożliwia korzystanie z przyznanego limitu bankowego, co daje dodatkowe możliwości, ale wiąże się z ryzykiem zadłużenia.
Czy karta kredytowa poprawia scoring BIK?
Terminowa obsługa karty może wspierać budowanie pozytywnej historii kredytowej. Nie oznacza to jednak gwarancji wzrostu scoringu. Znaczenie ma cała historia i struktura zobowiązań.
Czy warto mieć kartę kredytową tylko do podróży?
Może to być uzasadnione, szczególnie przy wynajmie samochodów lub rezerwacjach wymagających blokady środków. Warto jednak porównać koszty obsługi karty z częstotliwością jej wykorzystania.
Czy warto mieć więcej niż jedną kartę kredytową?
W niektórych sytuacjach może to być wygodne, ale kilka kart oznacza więcej limitów, terminów spłaty i potencjalnych kosztów. Dla wielu osób jedna dobrze dobrana karta będzie wystarczająca.
Czy bank może odmówić wydania karty kredytowej?
Tak. Bank ocenia zdolność i wiarygodność kredytową wnioskodawcy. Posiadanie stałych dochodów nie gwarantuje pozytywnej decyzji.
Zobacz „Czym jest scoring kredytowy i jak go poprawić?„
15. Podsumowanie: najlepsza karta kredytowa to nie zawsze ta z największą liczbą korzyści
Wybór karty kredytowej powinien być świadomą decyzją finansową, a nie reakcją na atrakcyjną reklamę.
Najważniejsze są trzy elementy:
Po pierwsze – koszty. Sprawdź opłaty, oprocentowanie, RRSO i zasady okresu bezodsetkowego.
Po drugie – dopasowanie. Wybierz limit i funkcje, z których rzeczywiście będziesz korzystać.
Po trzecie – bezpieczeństwo. Upewnij się, że możesz regularnie spłacać całe zadłużenie bez naruszania stabilności domowego budżetu.
Karta kredytowa może być przydatnym narzędziem w zarządzaniu finansami osobistymi. Jednak jej największą zaletą nie jest dostęp do dodatkowych pieniędzy, lecz możliwość korzystania z określonych funkcji bez ponoszenia zbędnych kosztów.
Prawdziwa niezależność finansowa nie polega na tym, ile pieniędzy możesz pożyczyć, lecz na tym, jak dobrze potrafisz zarządzać pieniędzmi, które już posiadasz.
Jeżeli chcesz dowiedzieć się więcej o korzyściach i zagrożeniach związanych z kartami, przeczytaj również nasz główny poradnik o kartach kredytowych.
Artykuł ma charakter edukacyjny i nie stanowi indywidualnej rekomendacji produktu finansowego. Warunki kart kredytowych różnią się między bankami i mogą się zmieniać. Przed zawarciem umowy sprawdź aktualną dokumentację banku.
Niezależność Finansowa – www.niezaleznoscfinansowa.com