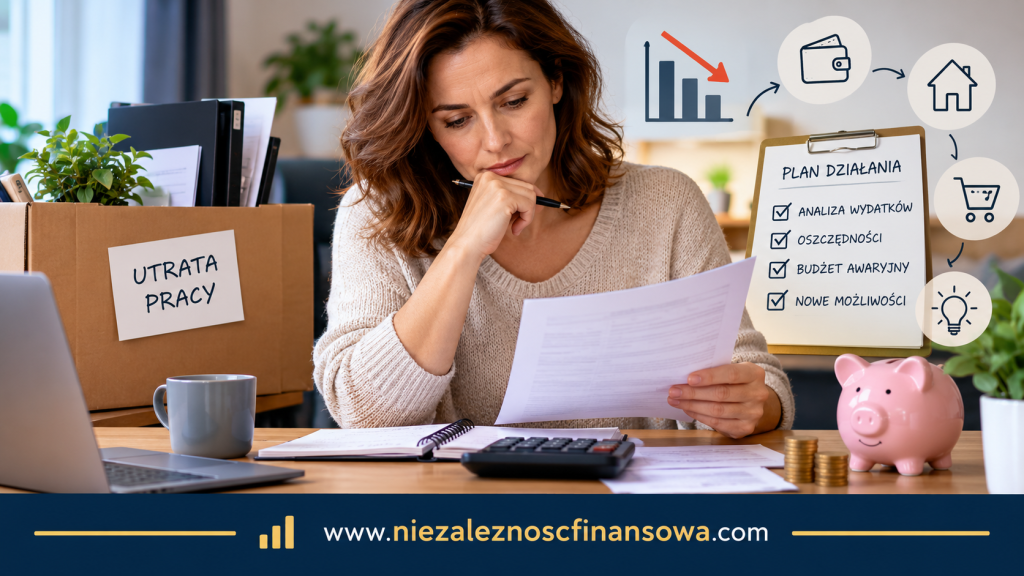
Utrata pracy lub spadek dochodów? Sprawdź, jak ograniczyć wydatki, wykorzystać oszczędności i przygotować budżet awaryjny.
Utrata pracy, zmiana zatrudnienia lub nagłe zmniejszenie dochodów to sytuacje, które mogą zachwiać nawet dobrze zaplanowanym budżetem domowym. Rachunki nadal trzeba opłacać, raty kredytów nie znikają, a codzienne wydatki nie przestają istnieć tylko dlatego, że na konto przestało wpływać wynagrodzenie.
W takich momentach szczególnego znaczenia nabiera umiejętność zarządzania pieniędzmi. Dobrze przygotowany budżet awaryjny pozwala ograniczyć finansowe konsekwencje kryzysu, zachować kontrolę nad wydatkami i zyskać czas potrzebny na znalezienie nowego źródła dochodu.
Nie chodzi jednak wyłącznie o oszczędzanie. Równie ważne są właściwa kolejność podejmowanych decyzji, zabezpieczenie podstawowych potrzeb rodziny oraz unikanie działań, które mogłyby pogłębić problemy finansowe.
Jak zaplanować budżet domowy po utracie pracy? Od czego zacząć, które wydatki ograniczyć i jak przetrwać kilka miesięcy bez regularnego wynagrodzenia? Przyjrzyjmy się konkretnym rozwiązaniom.
Utrata pracy – dlaczego budżet domowy wymaga natychmiastowej zmiany?
Większość gospodarstw domowych planuje swoje wydatki na podstawie regularnych wpływów. Wynagrodzenie pozwala opłacić mieszkanie, rachunki, żywność, transport oraz pozostałe potrzeby. Jeżeli dochody są stabilne, zarządzanie budżetem staje się stosunkowo przewidywalne.
Problem pojawia się wtedy, gdy jeden z tych elementów nagle znika. Utrata zatrudnienia może oznaczać spadek dochodów o kilkadziesiąt procent, a w przypadku osób samotnie utrzymujących gospodarstwo domowe nawet całkowite zatrzymanie wpływów.
Największym błędem w takiej sytuacji jest kontynuowanie dotychczasowego stylu życia w nadziei, że problem szybko się rozwiąże. Nawet jeżeli znalezienie nowej pracy wydaje się kwestią kilku tygodni, warto przygotować się na dłuższy okres przejściowy.
Niepewność finansowa wymaga planu, a nie paniki
Utrata pracy często wywołuje stres, poczucie zagrożenia i obawę o przyszłość. Emocje te są naturalne, ale podejmowanie pod ich wpływem decyzji finansowych może prowadzić do kosztownych błędów.
Niektórzy natychmiast sięgają po kredyt, inni wyprzedają oszczędności lub inwestycje, a jeszcze inni odkładają analizę sytuacji, licząc na szybki powrót do zatrudnienia. Żadne z tych rozwiązań nie powinno być automatyczną reakcją.
Pierwszym krokiem powinno być ustalenie rzeczywistej sytuacji finansowej. Dopiero znajomość dostępnych środków, miesięcznych zobowiązań i możliwych dochodów pozwala opracować racjonalny plan działania.
Pierwsze 7 dni po utracie pracy – od czego zacząć?
Pierwszy tydzień po utracie zatrudnienia jest szczególnie ważny. Nie dlatego, że wszystkie problemy trzeba rozwiązać natychmiast, lecz dlatego, że szybka analiza finansów może zapobiec niepotrzebnym stratom.
W tym okresie warto skoncentrować się na trzech obszarach: ustaleniu dostępnych pieniędzy, uporządkowaniu zobowiązań oraz przygotowaniu nowego planu wydatków.
Sprawdź, ile pieniędzy rzeczywiście masz do dyspozycji
Zacznij od zgromadzenia informacji o wszystkich środkach finansowych, z których możesz korzystać. Uwzględnij saldo rachunków bankowych, gotówkę, oszczędności oraz ewentualne należności od pracodawcy.
Sprawdź również, czy przysługuje Ci wynagrodzenie za okres wypowiedzenia, ekwiwalent za niewykorzystany urlop lub odprawa. Nie zakładaj jednak, że otrzymasz określoną kwotę, dopóki nie potwierdzisz swoich uprawnień i terminu wypłaty.
Oddziel pieniądze dostępne natychmiast od środków, których wypłata jest dopiero planowana. Budżet awaryjny powinien opierać się przede wszystkim na pieniądzach, które rzeczywiście posiadasz.
Sporządź listę wszystkich zobowiązań
Kolejnym krokiem jest zestawienie miesięcznych wydatków. W pierwszej kolejności uwzględnij koszty mieszkania, żywności, mediów, niezbędnego transportu, leczenia oraz rat kredytów.
Następnie przeanalizuj wydatki, które nie są konieczne do codziennego funkcjonowania. Mogą to być abonamenty, płatne subskrypcje, rozrywka, zakupy odzieżowe czy częste korzystanie z restauracji.
Nie chodzi o całkowitą rezygnację ze wszystkich przyjemności. Celem jest ustalenie, które koszty można ograniczyć bez istotnego pogorszenia bezpieczeństwa i jakości życia rodziny.
Ustal daty najbliższych płatności
Sama znajomość miesięcznej wysokości wydatków nie wystarczy. Równie ważne jest ustalenie terminów ich regulowania.
Może się bowiem okazać, że większość zobowiązań przypada na początek miesiąca, podczas gdy ostatnie wynagrodzenie lub inne świadczenie wpłynie dopiero kilka tygodni później.
Przygotowanie kalendarza płatności pozwala wcześniej zauważyć potencjalne problemy z płynnością finansową. Dzięki temu można odpowiednio zaplanować wykorzystanie oszczędności albo skontaktować się z wierzycielem, zanim pojawi się zaległość.
Budżet awaryjny – jak ograniczyć wydatki po utracie dochodu?
Budżet awaryjny różni się od tradycyjnego budżetu domowego przede wszystkim celem. W normalnych warunkach planujemy pieniądze tak, aby pokryć wydatki, oszczędzać i realizować długoterminowe zamierzenia.
W sytuacji utraty dochodu priorytetem staje się utrzymanie płynności finansowej przez możliwie długi czas. Każda zaoszczędzona kwota może oznaczać dodatkowe dni lub tygodnie bezpieczeństwa.
Dlatego warto podzielić wydatki na trzy podstawowe kategorie.
Wydatki niezbędne – czego nie można zaniedbać?
Pierwszą kategorię stanowią koszty konieczne do utrzymania gospodarstwa domowego. Należą do nich przede wszystkim opłaty mieszkaniowe, podstawowa żywność, energia, ogrzewanie, leki oraz inne wydatki związane ze zdrowiem i bezpieczeństwem.
W tej grupie należy również uwzględnić zobowiązania finansowe. Jeżeli posiadasz kredyt hipoteczny lub inne raty, musisz znać ich terminy i konsekwencje ewentualnych opóźnień.
Nie wszystkie zobowiązania mają jednak identyczny charakter. W przypadku zagrożenia brakiem środków na podstawowe potrzeby konieczne jest ustalenie priorytetów i jak najszybszy kontakt z instytucjami, którym jesteś winien pieniądze.
Wydatki możliwe do ograniczenia
Drugą kategorię stanowią koszty, które można zmniejszyć bez całkowitej rezygnacji z określonych usług.
Przykładem są wydatki na żywność. Planowanie posiłków, przygotowywanie zakupów z listą i ograniczenie marnowania produktów mogą przynieść zauważalne oszczędności bez konieczności pogarszania jakości odżywiania.
Podobnie wygląda sytuacja z transportem, telefonem czy energią. Warto przeanalizować aktualne umowy, taryfy i sposób korzystania z usług. Nawet stosunkowo niewielkie oszczędności w kilku kategoriach mogą istotnie zmniejszyć miesięczne koszty utrzymania.
Wydatki, które można czasowo zawiesić
Trzecią kategorię tworzą wydatki, z których można zrezygnować na czas odbudowy stabilności finansowej.
Mogą to być dodatkowe platformy streamingowe, płatne aplikacje, zakupy niezwiązane z podstawowymi potrzebami, kosztowne wyjazdy czy inne wydatki rekreacyjne.
Ważne jest jednak odpowiednie podejście do tych ograniczeń. Nie muszą one oznaczać trwałej zmiany stylu życia. Są narzędziem pozwalającym przetrwać trudniejszy okres bez nadmiernego zadłużania się.
Przykład budżetu domowego przed utratą pracy i po niej
Wyobraźmy sobie czteroosobową rodzinę, w której pracują oboje rodzice. Łączny miesięczny dochód netto wynosi 9 000 zł, a wydatki pochłaniają 7 500 zł.
Rodzina odkłada pozostałe 1 500 zł na oszczędności i przyszłe cele finansowe. Sytuacja zmienia się, gdy jedna osoba traci pracę, a dochód gospodarstwa domowego spada do 4 500 zł.
Dotychczasowy budżet przestaje się bilansować. Konieczne jest więc wprowadzenie zmian.
| Kategoria | Przed utratą pracy | Budżet awaryjny |
|---|---|---|
| Mieszkanie i media | 2 500 zł | 2 500 zł |
| Żywność | 1 800 zł | 1 400 zł |
| Transport | 900 zł | 500 zł |
| Kredyty i zobowiązania | 1 000 zł | 1 000 zł |
| Rozrywka i subskrypcje | 600 zł | 100 zł |
| Pozostałe wydatki | 700 zł | 300 zł |
| Razem | 7 500 zł | 5 800 zł |
W przedstawionym przykładzie rodzina ograniczyła miesięczne wydatki o 1 700 zł. To znacząca poprawa, ale nie oznacza jeszcze pełnego rozwiązania problemu.
Przy dochodzie 4 500 zł i wydatkach 5 800 zł miesięczny deficyt nadal wynosi 1 300 zł. Różnicę trzeba pokryć z oszczędności, dodatkowych dochodów albo dalszych oszczędności.
Najważniejsze jest jednak to, że rodzina zna już skalę problemu. Zamiast działać przypadkowo, może przygotować plan na kolejne miesiące.
Przedstawione kwoty są przykładowe. Rzeczywisty budżet zależy od liczby domowników, miejsca zamieszkania, zobowiązań i indywidualnych potrzeb.
Poduszka finansowa – na jak długo wystarczą oszczędności?
Poduszka finansowa to środki odłożone na nieprzewidziane sytuacje, takie jak utrata pracy, choroba czy nagły spadek dochodów. Jej podstawową funkcją nie jest generowanie wysokich zysków, lecz zapewnienie bezpieczeństwa i dostępu do pieniędzy w trudnym momencie.

W normalnych warunkach często zaleca się zgromadzenie oszczędności odpowiadających co najmniej trzem do sześciu miesięcy niezbędnych wydatków. Osoby o nieregularnych dochodach lub większym ryzyku zawodowym mogą potrzebować wyższej rezerwy.
Po utracie zatrudnienia najważniejsze staje się jednak nie to, ile miesięcy wydatków obejmowała pierwotna poduszka, lecz jak długo dostępne oszczędności pozwolą pokrywać aktualny deficyt.
Jak obliczyć finansowy czas bezpieczeństwa?
Załóżmy, że rodzina z wcześniejszego przykładu posiada 18 000 zł oszczędności.
Po ograniczeniu wydatków jej miesięczny deficyt wynosi 1 300 zł.
Obliczenie wygląda następująco:
18 000 zł ÷ 1 300 zł = około 13,8 miesiąca.
Oznacza to, że przy niezmienionych założeniach oszczędności mogłyby pokrywać miesięczny niedobór przez około 13 miesięcy i część kolejnego.
To jednak wynik teoretyczny. Nie uwzględnia nieprzewidzianych wydatków, wzrostu kosztów utrzymania ani ewentualnego zmniejszenia pozostałych dochodów.
Dlatego rozsądnie jest pozostawić część pieniędzy jako dodatkową rezerwę i regularnie aktualizować obliczenia.
Co zrobić, jeżeli nie masz poduszki finansowej?
Brak oszczędności znacząco utrudnia zarządzanie budżetem po utracie pracy, ale nie oznacza, że jedynym rozwiązaniem jest zaciągnięcie pożyczki.
W pierwszej kolejności należy ustalić minimalny koszt utrzymania, sprawdzić dostępne świadczenia i możliwości uzyskania dodatkowych dochodów. Równolegle warto rozmawiać z wierzycielami o rozwiązaniach, które mogą ograniczyć bieżące obciążenia.
Szczególnie niebezpieczne jest finansowanie codziennych wydatków drogimi pożyczkami krótkoterminowymi. Takie rozwiązanie może przynieść chwilową ulgę, ale jednocześnie zwiększyć koszty i doprowadzić do spirali zadłużenia.
Kredyt hipoteczny i inne zobowiązania – co zrobić po utracie pracy?
Jednym z największych źródeł stresu po utracie dochodu są raty kredytów. Wiele gospodarstw domowych przeznacza na ich spłatę znaczną część miesięcznych wpływów, dlatego nawet krótkotrwałe bezrobocie może zagrozić terminowej obsłudze zobowiązań.
Najgorszym rozwiązaniem jest ignorowanie problemu i oczekiwanie na pierwsze wezwania do zapłaty. Znacznie rozsądniej jest skontaktować się z bankiem, zanim wystąpią zaległości.
Wcześniejsza rozmowa może zwiększyć możliwości znalezienia rozwiązania dostosowanego do sytuacji finansowej kredytobiorcy.
Czy można czasowo zmniejszyć ratę kredytu?
W zależności od rodzaju kredytu, warunków umowy i polityki banku możliwe może być skorzystanie z czasowego odroczenia części płatności, zmiany harmonogramu spłat albo wydłużenia okresu kredytowania.
Nie należy jednak traktować takich rozwiązań jako automatycznie korzystnych. Wydłużenie okresu spłaty może obniżyć miesięczną ratę, ale jednocześnie zwiększyć całkowity koszt kredytu.
Przed podpisaniem aneksu trzeba sprawdzić nową wysokość rat, koszty dodatkowe, sposób naliczania odsetek oraz konsekwencje dla przyszłych zobowiązań.
Sprawdź możliwość skorzystania z Funduszu Wsparcia Kredytobiorców
Osoby spłacające kredyt mieszkaniowy, które znalazły się w trudnej sytuacji finansowej, powinny sprawdzić aktualne warunki Funduszu Wsparcia Kredytobiorców.
Mechanizm ten może zapewniać czasowe wsparcie w regulowaniu zobowiązań mieszkaniowych, jeżeli kredytobiorca spełnia wymagane kryteria.
Nie jest to jednak świadczenie przyznawane automatycznie każdemu, kto stracił pracę. Przed złożeniem wniosku należy sprawdzić warunki programu, zasady zwrotu wsparcia i obowiązujące ograniczenia.
Jakie świadczenia i formy pomocy przysługują po utracie pracy?
Utrata zatrudnienia nie zawsze oznacza całkowity brak wpływów. W określonych sytuacjach można skorzystać z pomocy publicznej, świadczeń związanych z zakończeniem stosunku pracy lub innych form wsparcia.
Kluczowe jest jednak sprawdzenie indywidualnych uprawnień. Nie każda osoba bez pracy automatycznie uzyskuje prawo do zasiłku, a sposób zakończenia zatrudnienia może mieć znaczenie dla terminu wypłaty świadczenia.
Rejestracja w urzędzie pracy i zasiłek dla bezrobotnych
Po zakończeniu zatrudnienia warto sprawdzić możliwość rejestracji w powiatowym urzędzie pracy. Rejestracja może umożliwić korzystanie z usług pośrednictwa pracy, poradnictwa zawodowego, wybranych form aktywizacji oraz – po spełnieniu odpowiednich warunków – zasiłku dla bezrobotnych.
Prawo do zasiłku zależy między innymi od przebiegu zatrudnienia, okresów uprawniających do świadczenia oraz sposobu rozwiązania stosunku pracy. Istotne znaczenie mogą mieć również okresy odroczenia prawa do wypłaty.
Aktualne informacje i możliwość rejestracji przez internet znajdują się na oficjalnym portalu praca.gov.pl oraz w serwisie Gov.pl – zgłoś się do urzędu pracy.
Odprawa, ubezpieczenie i inne możliwości wsparcia
Jeżeli zatrudnienie zakończyło się z przyczyn dotyczących pracodawcy, warto sprawdzić, czy przysługuje odprawa. Prawo do niej zależy od określonych warunków prawnych, dlatego nie należy zakładać jej wypłaty w każdej sytuacji.
Osoby posiadające ubezpieczenie od utraty pracy powinny przeanalizować warunki polisy. Takie ubezpieczenia często obejmują wyłącznie określone przypadki utraty zatrudnienia i przewidują dodatkowe wyłączenia odpowiedzialności.
W trudnej sytuacji materialnej można również sprawdzić możliwość uzyskania pomocy społecznej lub innych świadczeń, do których gospodarstwo domowe jest uprawnione. Każde potwierdzone źródło wsparcia może zmniejszyć konieczność wykorzystywania oszczędności.
Dodatkowy dochód – jak zmniejszyć presję na budżet?
Ograniczanie wydatków ma swoje granice. Nie można przecież bez końca zmniejszać kosztów żywności, mieszkania czy leczenia. Dlatego równolegle z oszczędzaniem warto szukać możliwości uzyskania dodatkowych wpływów.
Nie zawsze musi to oznaczać natychmiastowe znalezienie nowej pracy na pełny etat. Czasami przejściowym rozwiązaniem mogą być krótkoterminowe zlecenia, praca dorywcza lub wykorzystanie posiadanych umiejętności.
Ważne jednak, aby każda taka aktywność była legalna, a jej rzeczywisty dochód przewyższał związane z nią koszty.
Wykorzystaj doświadczenie i posiadane umiejętności
Osoba posiadająca doświadczenie administracyjne może wykonywać określone usługi biurowe, specjalista techniczny może realizować drobne zlecenia, a ktoś dobrze znający języki obce może rozważyć tłumaczenia lub korepetycje.
Nie trzeba od razu inwestować pieniędzy w nową działalność gospodarczą. W sytuacji kryzysowej szczególnie ważne jest ograniczanie ryzyka i unikanie kosztownych przedsięwzięć, których powodzenie pozostaje niepewne.
Trzeba również pamiętać, że dodatkowe przychody mogą wpływać na status osoby bezrobotnej i prawo do świadczeń. Przed podjęciem pracy lub zlecenia warto sprawdzić obowiązujące zasady i obowiązki informacyjne wobec urzędu pracy.
Czy warto sprzedać niepotrzebne rzeczy?
Sprzedaż nieużywanych przedmiotów może dostarczyć dodatkowej gotówki bez konieczności zaciągania zobowiązań.
Sprzęt elektroniczny, meble, narzędzia czy inne przedmioty, z których od dawna nie korzystamy, mogą stanowić źródło jednorazowych wpływów.
Nie należy jednak mylić takiego rozwiązania ze stałym dochodem. Pieniądze ze sprzedaży mogą poprawić płynność finansową, ale nie zastąpią regularnego wynagrodzenia. Warto więc traktować je jako dodatkowe zabezpieczenie budżetu.
Zmiana pracy bez okresu bezrobocia – jak przygotować finanse?
Nie każda zmiana zatrudnienia oznacza utratę dochodów. Czasami nowa praca jest lepiej płatna, daje większe możliwości rozwoju lub zapewnia korzystniejsze warunki.
Mimo to nawet dobrowolna zmiana pracodawcy może wywołać przejściowe problemy finansowe. Powodem bywa inny termin wypłaty wynagrodzenia, przerwa między umowami, okres próbny lub dodatkowe koszty związane z nowym miejscem pracy.
Dlatego budżet warto przygotować jeszcze przed zakończeniem poprzedniego zatrudnienia.
Zabezpiecz okres między wynagrodzeniami
Przed zmianą pracy ustal datę ostatniej wypłaty od dotychczasowego pracodawcy oraz termin pierwszego wynagrodzenia w nowej firmie.
Może się okazać, że między wpływami upłynie więcej czasu, niż początkowo zakładałeś. W takiej sytuacji nawet osoba otrzymująca wyższe wynagrodzenie może przez pewien okres potrzebować dodatkowej gotówki.
Najbezpieczniejszym rozwiązaniem jest wcześniejsze zgromadzenie rezerwy pozwalającej pokryć podstawowe wydatki w okresie przejściowym.
Uwzględnij koszty nowego zatrudnienia
Nowa praca może oznaczać dłuższe dojazdy, konieczność zakupu odpowiedniej odzieży, dodatkowe wydatki na posiłki lub czasową zmianę miejsca zamieszkania.
Zdarza się również, że część wynagrodzenia zależy od premii, prowizji albo wyników pracy. W takim przypadku nie warto planować stałych wydatków na podstawie maksymalnych możliwych zarobków.
Budżet powinien opierać się przede wszystkim na przewidywalnej części dochodu. Premie i dodatkowe wpływy można przeznaczać na odbudowę oszczędności oraz realizację przyszłych celów.
Plan finansowy na 30, 60 i 90 dni po utracie pracy
W trudnej sytuacji finansowej szczególnie pomocne jest podzielenie działań na krótsze etapy. Zamiast zastanawiać się, jak poradzić sobie przez cały rok, łatwiej skoncentrować się na zadaniach, które można wykonać w najbliższych tygodniach.
Plan 90-dniowy nie gwarantuje znalezienia pracy ani odzyskania poprzedniego poziomu dochodów. Pozwala jednak systematycznie kontrolować sytuację i podejmować decyzje na podstawie rzeczywistych danych.
Pierwsze 30 dni – zabezpieczenie podstawowych potrzeb
W pierwszym miesiącu najważniejsze jest uporządkowanie finansów. Należy przygotować budżet awaryjny, ustalić minimalne koszty utrzymania i sprawdzić wszystkie dostępne źródła pieniędzy.
To również odpowiedni moment na kontakt z urzędem pracy, weryfikację uprawnień do świadczeń oraz rozmowy z bankami, jeżeli istnieje ryzyko problemów ze spłatą zobowiązań.
Równolegle warto rozpocząć poszukiwanie nowego zatrudnienia, aktualizację dokumentów aplikacyjnych i analizę możliwości uzyskania dodatkowych dochodów.
Cel pierwszego miesiąca: odzyskać kontrolę nad budżetem i ograniczyć ryzyko powstania zaległości.
Dni 31–60 – kontrola wydatków i odbudowa dochodów
Drugi miesiąc powinien być okresem oceny skuteczności wprowadzonych zmian. Warto sprawdzić, czy rzeczywiste wydatki odpowiadają założeniom budżetu awaryjnego i czy dostępne oszczędności wystarczą na kolejne miesiące.
Jeżeli poszukiwanie pracy nie przynosi rezultatów, konieczne może być rozszerzenie zakresu poszukiwań, rozważenie nowych kwalifikacji lub podjęcie przejściowej aktywności zarobkowej.
Nie należy jednak inwestować znacznych środków w szkolenia czy przedsięwzięcia, które nie dają realistycznej perspektywy poprawy sytuacji.
Cel drugiego miesiąca: zmniejszyć miesięczny deficyt i zwiększyć szanse na odzyskanie regularnych wpływów.
Dni 61–90 – przygotowanie długoterminowego rozwiązania
Trzeci miesiąc to moment ponownej oceny sytuacji. Jeżeli udało się znaleźć zatrudnienie, należy przygotować plan powrotu do normalnego budżetu i rozpocząć odbudowę wykorzystanych oszczędności.
Jeżeli dochody nadal są niewystarczające, trzeba ponownie przeanalizować wydatki, możliwości uzyskania wsparcia oraz dalsze kroki zawodowe.
Szczególnej uwagi wymagają zobowiązania finansowe. Nie warto czekać, aż oszczędności zostaną całkowicie wyczerpane. Wcześniejsze poszukiwanie rozwiązań daje zwykle więcej możliwości niż działanie dopiero po wystąpieniu poważnych zaległości.
Cel trzeciego miesiąca: stworzyć realistyczny plan finansowy na kolejne miesiące, niezależnie od aktualnej sytuacji zawodowej.
Jak odbudować budżet po znalezieniu nowej pracy?
Powrót do regularnego zatrudnienia przynosi ulgę, ale nie oznacza, że problemy finansowe automatycznie znikają. Jeżeli w okresie bezrobocia wykorzystano oszczędności, odłożono część płatności lub powstały zaległości, potrzebny będzie plan ich uporządkowania.
W pierwszej kolejności warto ustabilizować bieżące wydatki i sprawdzić, czy nowe wynagrodzenie rzeczywiście pozwala pokrywać wszystkie zobowiązania.
Dopiero później należy stopniowo przywracać wydatki, z których zrezygnowano w okresie kryzysu.
Odbuduj poduszkę finansową
Jednym z najważniejszych celów po odzyskaniu regularnych dochodów powinno być ponowne zgromadzenie rezerwy finansowej.
Nie trzeba robić tego natychmiast. Znacznie lepiej ustalić realną miesięczną kwotę oszczędności i systematycznie odkładać ją po otrzymaniu wynagrodzenia.
Jeżeli udało się utrzymać część ograniczeń wydatkowych wprowadzonych podczas kryzysu, powstałą nadwyżkę można wykorzystać właśnie do odbudowy bezpieczeństwa finansowego.
Wyciągnij wnioski z trudnego okresu
Utrata pracy często ujawnia słabości domowych finansów. Może się okazać, że zbyt duża część dochodów była przeznaczana na stałe zobowiązania, oszczędności były niewystarczające albo budżet zależał od jednego źródła utrzymania.
Takie doświadczenie, choć trudne, może stać się impulsem do wprowadzenia trwałych zmian.
Regularne kontrolowanie wydatków, budowanie poduszki finansowej i ostrożniejsze podejście do zadłużania się zwiększają odporność gospodarstwa domowego na przyszłe problemy.

Najczęstsze błędy finansowe po utracie pracy
Jednym z najczęstszych błędów jest zbyt późne ograniczanie wydatków. Wiele osób przez pierwsze tygodnie funkcjonuje tak, jakby dochody nie uległy zmianie. W rezultacie oszczędności topnieją szybciej, niż powinny.
Drugim problemem jest sięganie po kosztowne finansowanie zewnętrzne. Pożyczki krótkoterminowe, zadłużanie kart kredytowych czy wykorzystywanie limitów w rachunku mogą prowadzić do narastania zobowiązań, szczególnie gdy nie wiadomo, kiedy pojawią się nowe dochody.
Trzecim błędem jest brak regularnej kontroli budżetu. Nawet dobrze przygotowany plan wymaga aktualizacji, ponieważ rzeczywiste wydatki i wpływy mogą różnić się od początkowych założeń.
Warto również unikać pochopnej sprzedaży długoterminowych inwestycji. Jeżeli sytuacja nie wymaga natychmiastowego pozyskania gotówki, decyzję o sprzedaży aktywów należy poprzedzić analizą kosztów, podatków i możliwych strat.
Jak przygotować się finansowo na utratę pracy, zanim do niej dojdzie?
Najlepszy moment na przygotowanie budżetu awaryjnego przypada wtedy, gdy sytuacja zawodowa i finansowa jest jeszcze stabilna.
Regularne odkładanie nawet niewielkich kwot pozwala stopniowo budować rezerwę, która w przyszłości może zapewnić kilka miesięcy bezpieczeństwa. Warto również kontrolować poziom stałych zobowiązań i unikać uzależniania całego budżetu od maksymalnych dostępnych dochodów.
Pomocne może być przygotowanie dwóch wersji domowego budżetu: standardowej, wykorzystywanej na co dzień, oraz awaryjnej, zakładającej znaczący spadek wpływów.
Jeżeli chcesz uporządkować swoje finanse od podstaw, przeczytaj również poradnik „Zdrowy budżet domowy – wiesz, jak zbudować swój własny?”. Znajdziesz w nim wskazówki dotyczące planowania wydatków i budowania stabilnych finansów osobistych.
Bezpłatny Plan działania na 30 dni – uporządkuj swoje finanse
Wiedza o zarządzaniu budżetem jest ważna, ale dopiero jej wykorzystanie w praktyce pozwala osiągnąć trwałe rezultaty.
Dlatego przygotowałem bezpłatny workbook „Plan działania na 30 dni”, który pomaga krok po kroku przyjrzeć się domowym finansom, przeanalizować wydatki i rozpocząć świadome zarządzanie pieniędzmi.
Materiał może być szczególnie przydatny osobom, które chcą uporządkować swój budżet, odzyskać kontrolę nad codziennymi wydatkami lub przygotować się na nieprzewidziane sytuacje finansowe.
Pobierz bezpłatny Plan działania na 30 dni
Przejdź do poradnika i odbierz bezpłatny workbook →
Materiał jest dostępny po zapisaniu się do newslettera „Niezależność finansowa”. Po potwierdzeniu zapisu otrzymasz wiadomość z linkiem do pobrania.
Podsumowanie – utrata dochodu nie musi oznaczać utraty kontroli nad finansami
Utrata pracy lub znaczące zmniejszenie dochodów to poważne wyzwanie dla domowego budżetu. Nie zawsze można przewidzieć, jak długo potrwa poszukiwanie nowego zatrudnienia ani kiedy sytuacja finansowa wróci do normy.
Można jednak przygotować plan, który ograniczy skutki takiego zdarzenia. Szybka analiza finansów, zmniejszenie zbędnych wydatków, rozsądne wykorzystanie oszczędności i odpowiednio wczesna reakcja na problemy ze spłatą zobowiązań pozwalają zwiększyć bezpieczeństwo rodziny.
Najważniejsze jest zachowanie kontroli nad pieniędzmi i podejmowanie decyzji na podstawie rzeczywistych możliwości, a nie wyłącznie nadziei na szybkie rozwiązanie problemu.
Niezależność finansowa nie oznacza, że nigdy nie spotkają nas trudności. Oznacza przede wszystkim przygotowanie się na nie i umiejętność działania wtedy, gdy sytuacja przestaje być przewidywalna.
Artykuł ma charakter edukacyjny. Informacje dotyczące świadczeń, kredytów i programów pomocowych należy każdorazowo weryfikować według aktualnych przepisów i indywidualnych warunków.
Przeczytaj też artykuł: