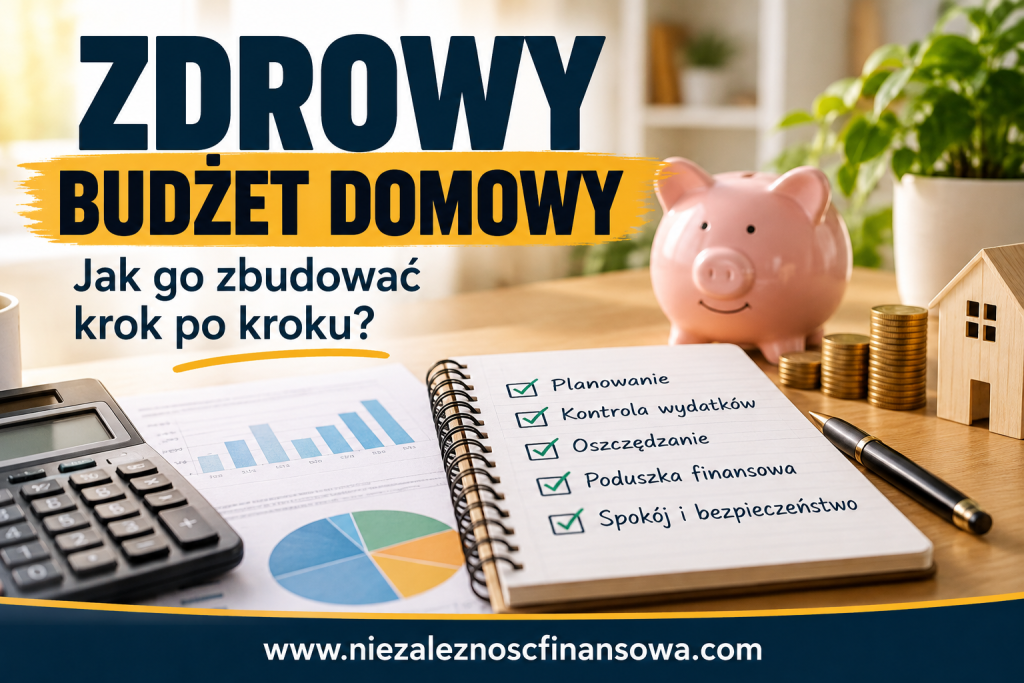
Zdrowy budżet domowy to nie tylko zestawienie przychodów i wydatków. To przede wszystkim sposób zarządzania pieniędzmi, który pozwala zachować równowagę finansową, ograniczać zadłużenie i stopniowo budować oszczędności.
Nie musisz być ekspertem od finansów ani korzystać ze skomplikowanych aplikacji. Wystarczy kilka prostych zasad, konsekwencja i gotowość do zmiany dotychczasowych nawyków.
W tym poradniku dowiesz się, jak stworzyć własny budżet domowy krok po kroku, jak kontrolować wydatki, zbudować poduszkę finansową i zaplanować oszczędzanie. Poznasz również praktyczny plan działania na pierwsze 30 dni.
Czym jest zdrowy budżet domowy i dlaczego warto go prowadzić?
Zdrowy budżet domowy to taki sposób zarządzania finansami, w którym dochody pozwalają pokrywać bieżące potrzeby, regulować zobowiązania i – w miarę możliwości – odkładać pieniądze na przyszłość. Nie oznacza to konieczności rezygnowania ze wszystkich przyjemności ani życia według sztywnych ograniczeń.
Najważniejsza jest świadomość finansowa. Osoba, która prowadzi budżet, wie, ile zarabia, na co przeznacza pieniądze i jakie wydatki czekają ją w kolejnych miesiącach. Dzięki temu może podejmować decyzje na podstawie rzeczywistych możliwości, a nie chwilowych emocji.
Dobrze zaplanowany budżet pozwala również ograniczyć stres związany z pieniędzmi. Niespodziewany rachunek, awaria samochodu czy konieczność zakupu nowego sprzętu nie muszą automatycznie oznaczać sięgania po kredyt lub pożyczkę.
Dlaczego kontrola finansów jest tak ważna?
Brak kontroli nad budżetem może prowadzić do stopniowego pogarszania sytuacji finansowej. Początkowo są to niewielkie przekroczenia wydatków, później korzystanie z limitu na koncie, karty kredytowej lub pożyczki na pokrycie codziennych potrzeb.
Problem polega na tym, że zobowiązania generują dodatkowe koszty. Odsetki, prowizje i opłaty zmniejszają środki dostępne w kolejnych miesiącach. W rezultacie coraz większa część dochodów przeznaczana jest na regulowanie wcześniejszych wydatków.
Prowadzenie budżetu pomaga przerwać ten mechanizm. Pozwala wcześniej zauważyć niekorzystne tendencje i wprowadzić zmiany, zanim sytuacja stanie się poważnym problemem.
Od czego zacząć planowanie budżetu domowego?
Pierwszym krokiem nie jest ograniczanie zakupów, ale poznanie rzeczywistej sytuacji finansowej. Zanim zaczniesz oszczędzać, musisz wiedzieć, jakimi pieniędzmi dysponujesz i ile kosztuje utrzymanie Twojego gospodarstwa domowego.
Najlepiej przeanalizować wydatki z ostatnich trzech miesięcy. Taki okres pozwala zauważyć powtarzające się koszty oraz wydatki, o których łatwo zapomnieć. Jeśli nie masz historii wszystkich transakcji, rozpocznij od bieżącego miesiąca i stopniowo uzupełniaj informacje.
Nie musisz od razu tworzyć idealnego zestawienia. Ważniejsze jest rozpoczęcie działania i systematyczne poprawianie dokładności zapisów.
Krok 1. Oblicz rzeczywiste dochody gospodarstwa domowego
Zacznij od ustalenia kwoty, która każdego miesiąca wpływa do domowego budżetu. Uwzględnij wynagrodzenia netto, emerytury, renty, regularne świadczenia oraz inne powtarzalne wpływy.
Jeżeli prowadzisz działalność gospodarczą lub uzyskujesz nieregularne dochody, nie opieraj budżetu wyłącznie na najlepszych miesiącach. Bezpieczniej przyjąć ostrożną kwotę, którą możesz realnie przeznaczyć na wydatki po uwzględnieniu podatków, składek i kosztów działalności.
Jednorazowe premie, zwroty podatku czy dodatkowe wynagrodzenia warto traktować oddzielnie. Mogą pomóc w budowaniu oszczędności, ale nie powinny stanowić podstawy finansowania stałych zobowiązań.
Przykład: gospodarstwo domowe otrzymuje miesięcznie łącznie 6000 zł netto. To kwota, którą należy podzielić pomiędzy bieżące potrzeby, pozostałe wydatki, zobowiązania i oszczędności.
Krok 2. Podziel wydatki na odpowiednie kategorie
Kolejnym zadaniem jest ustalenie, na co rzeczywiście wydajesz pieniądze. Najlepiej podzielić wszystkie koszty na trzy grupy: stałe, zmienne i nieregularne.
Wydatki stałe to między innymi czynsz, opłaty mieszkaniowe, raty kredytów, abonament telefoniczny czy ubezpieczenia opłacane co miesiąc. Zazwyczaj można je stosunkowo łatwo przewidzieć.
Wydatki zmienne obejmują zakupy spożywcze, paliwo, odzież, rozrywkę, jedzenie poza domem i inne codzienne potrzeby. To właśnie w tej kategorii często pojawiają się możliwości ograniczenia kosztów.
Trzecią grupę stanowią wydatki nieregularne. Są to koszty, które występują raz lub kilka razy w roku, takie jak ubezpieczenie samochodu, zakup opału, święta, wakacje, przeglądy techniczne czy większe naprawy.
Pominięcie tej ostatniej kategorii jest jednym z najczęstszych błędów w planowaniu budżetu.
Krok 3. Oblicz rzeczywisty miesięczny koszt utrzymania
Załóżmy, że roczne ubezpieczenie samochodu kosztuje 1200 zł. Choć płatność występuje tylko raz w roku, w rzeczywistości oznacza to koszt 100 zł miesięcznie.
Podobnie należy potraktować inne przewidywalne wydatki. Jeśli na święta planujesz przeznaczyć 1800 zł rocznie, powinieneś odkładać na ten cel średnio 150 zł miesięcznie.
Takie podejście pozwala uniknąć sytuacji, w której pozornie zbilansowany budżet nagle przestaje się zgadzać z powodu większego rachunku.
W praktyce warto stworzyć osobną kategorię „wydatki roczne i nieregularne” oraz co miesiąc odkładać na nią określoną kwotę.
„Nie musisz mieć jednego budżetu, dobrze jest mieć Budzet domowy na różne cele.”
Jak stworzyć budżet domowy krok po kroku?
Kiedy znasz już dochody i wydatki, możesz przygotować pierwszy plan finansowy. Nie musi być skomplikowany. Najważniejsze, aby był realistyczny i dostosowany do Twojej sytuacji.
Dobrze skonstruowany budżet powinien określać, ile pieniędzy możesz przeznaczyć na poszczególne potrzeby, jaką część dochodu chcesz oszczędzać i które zobowiązania wymagają szczególnej uwagi.
Warto również pamiętać, że budżet nie jest dokumentem przygotowywanym raz na zawsze. Zmienia się wraz z dochodami, kosztami utrzymania, sytuacją rodzinną i celami finansowymi.
Zasada 50/30/20 – prosty sposób podziału dochodów
Jedną z popularnych metod planowania budżetu jest zasada 50/30/20. Zakłada ona podział dochodów netto na trzy podstawowe kategorie.
- 50% dochodów – podstawowe potrzeby: mieszkanie, żywność, rachunki, niezbędny transport i minimalne wymagane spłaty zobowiązań.
- 30% dochodów – wydatki uznaniowe: rozrywka, restauracje, hobby, dodatkowe zakupy i przyjemności.
- 20% dochodów – oszczędności i cele finansowe: fundusz awaryjny, poduszka finansowa, inwestycje oraz dodatkowa spłata zadłużenia.
Metoda ta może być dobrym punktem wyjścia, ale nie należy traktować jej jako obowiązującej wszystkich reguły.
Rodzina, która przeznacza znaczną część dochodów na mieszkanie, żywność i ogrzewanie, może nie być w stanie ograniczyć podstawowych kosztów do 50%. W takiej sytuacji ważniejsze jest stworzenie realnego planu niż próba dopasowania wydatków do sztywnego schematu.
Przykładowy budżet domowy przy dochodzie 6000 zł
Przy miesięcznym dochodzie 6000 zł netto podział zgodny z zasadą 50/30/20 wygląda następująco:
| Kategoria | Kwota miesięczna |
|---|---|
| Podstawowe potrzeby – 50% | 3000 zł |
| Wydatki uznaniowe – 30% | 1800 zł |
| Oszczędności i dodatkowa spłata długów – 20% | 1200 zł |
| Razem | 6000 zł |
Jest to przykład edukacyjny, pokazujący sposób działania metody, a nie uniwersalny budżet dla polskiej rodziny.
Jeżeli podstawowe koszty utrzymania wynoszą 4200 zł, należy dostosować pozostałe kategorie do rzeczywistości. Można przykładowo przeznaczyć 1200 zł na wydatki uznaniowe i 600 zł na oszczędności oraz dodatkową spłatę zadłużenia.
Ważne, aby suma planowanych wydatków nie przekraczała dostępnych dochodów, a budżet uwzględniał również przewidywalne koszty nieregularne.
Czy warto oszczędzać nawet niewielkie kwoty?
Nie każdy może od razu odkładać 20% wynagrodzenia. Dla części gospodarstw domowych realnym początkiem będzie 50, 100 lub 200 zł miesięcznie.
Regularność ma jednak ogromne znaczenie. Odkładanie 100 zł miesięcznie oznacza 1200 zł po roku, bez uwzględniania ewentualnych odsetek. Po trzech latach będzie to 3600 zł, o ile zgromadzone środki nie zostaną wykorzystane.

Jeszcze ważniejsze jest wypracowanie nawyku. Osoba, która nauczy się regularnie odkładać niewielkie kwoty, może stopniowo zwiększać oszczędności wraz z poprawą sytuacji finansowej.
Nie warto jednak finansować oszczędności kosztem terminowego regulowania podstawowych zobowiązań. Przy poważnych problemach z zadłużeniem pierwszym zadaniem może być ustabilizowanie bieżących finansów.
Jak utrzymać równowagę finansową?
Samo stworzenie budżetu nie gwarantuje jeszcze bezpieczeństwa. Trzeba zadbać o to, aby plan działał również wtedy, gdy pojawią się nieprzewidziane wydatki, zmniejszą się dochody albo wzrosną koszty utrzymania.
Dlatego zdrowy budżet powinien obejmować nie tylko codzienne wydatki, ale również oszczędności, zobowiązania oraz cele długoterminowe.
W praktyce szczególnie ważne są trzy elementy: fundusz awaryjny, poduszka finansowa i rozsądne zarządzanie zadłużeniem.
Fundusz awaryjny – pierwszy krok do bezpieczeństwa
Fundusz awaryjny to pieniądze przeznaczone na nieprzewidziane, pilne wydatki. Może to być naprawa samochodu, wymiana zepsutej pralki albo nagły wydatek związany ze zdrowiem.
Na początek warto wyznaczyć osiągalny cel, na przykład zgromadzenie 1000–2000 zł. Konkretna kwota zależy od sytuacji gospodarstwa domowego, ale nawet niewielka rezerwa może ograniczyć konieczność korzystania z kosztownych pożyczek.
Pieniądze powinny być łatwo dostępne i oddzielone od środków przeznaczonych na codzienne zakupy. Można wykorzystać do tego osobne konto oszczędnościowe, pamiętając o warunkach wypłaty i bezpieczeństwie zgromadzonych środków.
Poduszka finansowa – zabezpieczenie na trudniejsze czasy
Poduszka finansowa to większa rezerwa, której zadaniem jest zabezpieczenie podstawowych kosztów życia w razie utraty pracy, choroby lub czasowego spadku dochodów.
Często przyjmuje się, że powinna pokrywać od trzech do sześciu miesięcy niezbędnych wydatków. Osoby uzyskujące nieregularne dochody lub utrzymujące rodzinę z jednego wynagrodzenia mogą potrzebować większego zabezpieczenia.
Przykładowo, jeśli miesięczne niezbędne koszty utrzymania wynoszą 3500 zł, poduszka finansowa na trzy miesiące powinna wynosić 10 500 zł, a na sześć miesięcy – 21 000 zł.
Nie trzeba gromadzić całej kwoty od razu. Najważniejsze jest stworzenie planu i systematyczne zwiększanie rezerwy.

Jak zarządzać zadłużeniem w budżecie domowym?
Zadłużenie samo w sobie nie musi oznaczać problemów finansowych. Kredyt hipoteczny czy rozsądnie zaplanowany kredyt na określony cel mogą być elementem budżetu gospodarstwa domowego.
Niebezpieczeństwo pojawia się wtedy, gdy raty i inne zobowiązania zaczynają ograniczać możliwość finansowania podstawowych potrzeb. Szczególnie ryzykowne jest zaciąganie nowych pożyczek na spłatę wcześniejszych zobowiązań bez trwałego rozwiązania problemu.
Pierwszym krokiem powinno być przygotowanie pełnej listy długów. Należy uwzględnić pozostałe saldo, wysokość rat, oprocentowanie, rzeczywiste koszty oraz terminy płatności.
Następnie warto przeanalizować możliwość ograniczenia najdroższych zobowiązań. W zależności od sytuacji można zastosować metodę lawiny, polegającą na kierowaniu dodatkowych środków na dług o najwyższym oprocentowaniu lub koszcie, albo metodę śnieżnej kuli, w której najpierw spłacane są najmniejsze zobowiązania.
W obu przypadkach należy nadal regulować wymagane płatności dotyczące pozostałych długów.
Jeśli pojawiają się opóźnienia lub ryzyko niewypłacalności, warto możliwie wcześnie skontaktować się z wierzycielami i rozważyć skorzystanie z niezależnej pomocy w zakresie zadłużenia.
Najczęstsze błędy w prowadzeniu budżetu domowego
Wiele osób rozpoczyna prowadzenie budżetu z dużym entuzjazmem, ale rezygnuje już po kilku tygodniach. Najczęściej nie wynika to z braku umiejętności, lecz z nadmiernie skomplikowanego systemu lub nierealistycznych oczekiwań.
Dobry budżet powinien ułatwiać życie, a nie stawać się kolejnym codziennym obowiązkiem, który pochłania dużo czasu.
Warto więc poznać najczęstsze błędy i świadomie ich unikać.
Pomijanie drobnych wydatków
Kawa kupowana w drodze do pracy, przekąski, drobne zakupy internetowe czy nieużywane subskrypcje często wydają się mało istotne.
Jednak nawet wydatek wynoszący 15 zł, powtarzany przez 20 dni w miesiącu, oznacza 300 zł. W skali roku jest to 3600 zł.
Nie oznacza to, że należy rezygnować ze wszystkich drobnych przyjemności. Chodzi o świadomy wybór i ocenę, czy określony wydatek rzeczywiście przynosi oczekiwaną korzyść.
Tworzenie zbyt restrykcyjnego budżetu
Jednym z błędów jest całkowite wyeliminowanie wydatków na przyjemności. Taki plan może wyglądać dobrze w arkuszu kalkulacyjnym, ale często okazuje się trudny do utrzymania.
Jeżeli budżet wymaga nieustannych wyrzeczeń, rośnie ryzyko impulsywnych zakupów i porzucenia całego systemu.
Dlatego warto przeznaczyć określoną, dostosowaną do możliwości kwotę na rozrywkę, hobby i inne przyjemności. Zdrowy budżet powinien wspierać jakość życia, a nie ją niepotrzebnie ograniczać.
Brak planowania wydatków rocznych
Ubezpieczenie samochodu, zakup podręczników, święta, wakacje czy naprawy domowe są często traktowane jako niespodziewane obciążenia.
Tymczasem większość z tych wydatków można przewidzieć z dużym wyprzedzeniem. Wystarczy oszacować ich roczną wartość i podzielić ją przez dwanaście miesięcy.
Dzięki temu duży rachunek nie musi oznaczać konieczności wykorzystania karty kredytowej lub naruszenia oszczędności przeznaczonych na inne cele.
Brak regularnej kontroli
Budżet przygotowany na początku miesiąca może szybko stracić aktualność. Wystarczy kilka nieplanowanych zakupów albo wzrost kosztów utrzymania.
Dlatego warto raz w tygodniu poświęcić kilkanaście minut na sprawdzenie wydatków, a pod koniec miesiąca przeprowadzić dokładniejsze podsumowanie.
Regularna kontrola pozwala szybko reagować na problemy i dostosowywać plan do zmieniających się okoliczności.
Jakie narzędzia pomagają kontrolować wydatki?
Prowadzenie budżetu nie wymaga specjalistycznego oprogramowania. Najlepszym narzędziem jest to, z którego rzeczywiście będziesz regularnie korzystać.
Dla jednej osoby będzie to zwykły zeszyt, dla innej arkusz kalkulacyjny, a dla kolejnej aplikacja mobilna.
Wybór powinien zależeć od indywidualnych preferencji, liczby transakcji i stopnia szczegółowości, z jakim chcesz analizować swoje finanse.
Arkusz kalkulacyjny – proste i elastyczne rozwiązanie
Excel lub Arkusze Google pozwalają stworzyć własny system kontroli dochodów i wydatków. Możesz podzielić koszty na kategorie, porównywać kolejne miesiące i obliczać wysokość oszczędności.
Dużą zaletą arkusza jest możliwość dostosowania go do własnych potrzeb. Nie musisz korzystać z gotowych kategorii ani udostępniać danych finansowych zewnętrznej aplikacji.
Wystarczy tabela zawierająca datę, kategorię, opis wydatku i kwotę. Z czasem można rozbudować ją o miesięczne zestawienia i wykresy.
Aplikacje bankowe i mobilne
Wiele banków udostępnia funkcje analizy wydatków, kategoryzowania transakcji oraz ustawiania celów oszczędnościowych. Warto sprawdzić, jakie możliwości oferuje aplikacja banku, z którego już korzystasz.
Dostępne są również niezależne aplikacje do budżetowania. Przed wyborem należy sprawdzić aktualne ceny, obsługę polskich banków, zasady przetwarzania danych i zakres wymaganych uprawnień.
Nie każda aplikacja musi mieć dostęp do rachunku bankowego. Dla wielu użytkowników bezpiecznym i wystarczającym rozwiązaniem będzie ręczne wpisywanie wydatków.
Metoda kopertowa – budżet bez technologii
Metoda kopertowa polega na podzieleniu pieniędzy na określone kategorie wydatków. Tradycyjnie wykorzystywano do tego gotówkę umieszczaną w osobnych kopertach.
Przykładowo możesz ustalić miesięczny limit na żywność, transport, rozrywkę i pozostałe zakupy. Gdy środki w danej kategorii się kończą, należy ograniczyć kolejne wydatki lub świadomie zmienić podział budżetu.
Współczesną odmianą tej metody mogą być subkonta lub wirtualne cele oszczędnościowe. Najważniejsza jest zasada: każda część pieniędzy ma określone przeznaczenie.
Jak poprawić budżet domowy w ciągu 30 dni?
Zmiana nawyków finansowych nie musi oznaczać rewolucji. Znacznie lepsze efekty może przynieść stopniowe wprowadzanie nowych zasad.
Dlatego proponuję prosty plan na 30 dni, podzielony na cztery etapy. Jego celem nie jest osiągnięcie idealnej sytuacji finansowej w ciągu miesiąca, ale stworzenie systemu, który będzie można rozwijać przez kolejne lata.
Każdy etap obejmuje konkretne zadania, które można dopasować do własnego tempa i możliwości.
Dni 1–7. Poznaj swoją sytuację finansową
W pierwszym tygodniu skup się na zebraniu informacji. Sprawdź wpływy na rachunki, przeanalizuj historię transakcji i zapisz wszystkie regularne zobowiązania.
Podziel wydatki na kategorie i spróbuj ustalić, które z nich są niezbędne, a które wynikają z przyzwyczajeń.
Pod koniec tygodnia powinieneś znać przybliżony miesięczny koszt utrzymania gospodarstwa domowego oraz wiedzieć, ile pieniędzy pozostaje po opłaceniu podstawowych zobowiązań.
Dni 8–14. Odzyskaj kontrolę nad wydatkami
Drugi tydzień poświęć na analizę możliwości ograniczenia kosztów. Sprawdź abonamenty, subskrypcje, opłaty bankowe, wydatki na zakupy spożywcze i inne powtarzalne płatności.
Nie chodzi o szukanie oszczędności za wszelką cenę. Zastanów się, z których wydatków możesz zrezygnować bez istotnego pogorszenia jakości życia.
Wprowadź również prostą zasadę ograniczającą zakupy impulsywne. Przed większym nieplanowanym wydatkiem odczekaj przynajmniej 24 godziny i ponownie oceń, czy zakup jest potrzebny.
Dni 15–21. Zacznij budować bezpieczeństwo finansowe
W trzecim tygodniu określ pierwszy cel oszczędnościowy. Może nim być niewielki fundusz awaryjny albo odłożenie pieniędzy na przewidywalny wydatek.
Jeśli masz zadłużenie, przygotuj plan jego spłaty i sprawdź, które zobowiązania generują największe koszty.
W miarę możliwości ustaw automatyczny przelew na osobne konto oszczędnościowe. Nawet niewielka regularna wpłata może pomóc w budowaniu trwałego nawyku.
Dni 22–30. Stwórz budżet na kolejny miesiąc
Ostatni etap poświęć na uporządkowanie zebranych informacji i przygotowanie nowego budżetu.
Wyznacz limity wydatków, uwzględnij koszty nieregularne oraz określ realistyczną kwotę oszczędności. Jeśli pierwszy miesiąc ujawnił problemy, potraktuj je jako wskazówki do dalszych zmian.
Na koniec porównaj sytuację finansową z początkiem programu. Sprawdź, czy lepiej rozumiesz swoje wydatki, czy udało się ograniczyć zbędne koszty i czy masz konkretny plan na przyszłość.
Największym sukcesem pierwszych 30 dni nie musi być wysokość zaoszczędzonej kwoty. Może nim być odzyskanie kontroli nad pieniędzmi.
Jak sprawdzić, czy Twój budżet domowy jest zdrowy?
Po miesiącu prowadzenia budżetu warto przeprowadzić prosty przegląd finansowy.
Zacznij od porównania dochodów z wydatkami. Jeśli regularnie wydajesz więcej, niż zarabiasz, konieczne jest ustalenie przyczyn i wprowadzenie zmian.
Następnie sprawdź, czy posiadasz rezerwę na nieprzewidziane sytuacje i czy wysokość zobowiązań nie ogranicza nadmiernie Twojej swobody finansowej.
Na koniec oceń, czy budżet pomaga Ci realizować cele. Zdrowe finanse nie polegają wyłącznie na gromadzeniu pieniędzy. Powinny również zapewniać poczucie bezpieczeństwa i możliwość korzystania z życia.
Pomocne będą następujące pytania:
- Czy znam rzeczywiste miesięczne koszty utrzymania?
- Czy regularnie kontroluję swoje wydatki?
- Czy planuję większe zakupy z wyprzedzeniem?
- Czy terminowo reguluję zobowiązania?
- Czy posiadam choćby niewielki fundusz awaryjny?
- Czy systematycznie odkładam pieniądze, jeśli pozwala na to moja sytuacja?
- Czy mam określone cele finansowe na kolejne miesiące?
Jeżeli na większość pytań odpowiadasz twierdząco, prawdopodobnie zmierzasz w dobrym kierunku. Jeśli nie, potraktuj to jako wskazówkę, od czego zacząć dalszą pracę.

Zdrowy budżet domowy a niezależność finansowa
Niezależność finansowa nie zaczyna się od dużych inwestycji ani wysokich dochodów. Jej fundamentem jest umiejętność świadomego zarządzania pieniędzmi.
Osoba, która potrafi kontrolować wydatki, ograniczać kosztowne zadłużenie i regularnie oszczędzać, tworzy podstawy do podejmowania kolejnych decyzji finansowych.
Z czasem zgromadzone oszczędności mogą umożliwić inwestowanie, realizację większych planów lub ograniczenie zależności od jednego źródła dochodu.
Nie oznacza to, że każdy osiągnie pełną niezależność finansową wyłącznie dzięki oszczędzaniu. Znaczenie mają również poziom dochodów, sytuacja rodzinna, warunki gospodarcze i podejmowane decyzje inwestycyjne.
Jednak bez zdrowego budżetu nawet wysokie zarobki nie zawsze przekładają się na bezpieczeństwo finansowe.
Podsumowanie – zdrowy budżet domowy zaczyna się od pierwszej decyzji
Prowadzenie budżetu domowego nie musi być trudne ani czasochłonne. Najważniejsze jest poznanie własnej sytuacji finansowej, określenie priorytetów i konsekwentne realizowanie przyjętego planu.
Nie musisz od razu zmieniać wszystkich nawyków. Zacznij od zapisania dochodów i wydatków. Następnie poszukaj możliwości ograniczenia zbędnych kosztów, zaplanuj oszczędności i regularnie sprawdzaj postępy.
Pamiętaj, że zdrowy budżet nie polega na ciągłym odmawianiu sobie przyjemności. Jego zadaniem jest zapewnienie równowagi pomiędzy dzisiejszymi potrzebami a bezpieczeństwem finansowym w przyszłości.
Nie chodzi o to, aby zarabiać jak najwięcej i wydawać jak najmniej. Chodzi o to, aby świadomie decydować, na co przeznaczasz swoje pieniądze.
Przejdź od wiedzy do działania
Przygotowuję bezpłatny workbook „Zdrowy budżet domowy. Plan działania na 30 dni”, który pomoże Ci przełożyć przedstawione zasady na konkretne działania.
Znajdą się w nim praktyczne ćwiczenia, arkusze kontroli wydatków, plan oszczędzania oraz zadania na każdy dzień.
Materiał będzie przeznaczony dla osób, które chcą krok po kroku uporządkować swoje finanse i zbudować trwałe nawyki.
Już teraz możesz zacząć od pierwszego zadania: zapisz wszystkie swoje dochody i wydatki z ostatniego miesiąca. To niewielki krok, który może stać się początkiem dużej zmiany.
A Ty? Prowadzisz już budżet domowy, czy dopiero planujesz zacząć? Podziel się swoimi doświadczeniami w komentarzu.
Krzysztof Zbiciński