Jak podzielić budżet domowy na różne cele? Poznaj praktyczne metody oszczędzania, planowania wydatków i zarządzania pieniędzmi.
Prowadzisz budżet domowy, kontrolujesz wydatki, a mimo to pod koniec miesiąca zastanawiasz się, gdzie podziały się pieniądze? Być może problem nie polega na tym, ile zarabiasz, lecz na tym, w jaki sposób dzielisz dostępne środki.
Budżet domowy na różne cele finansowe to sposób zarządzania pieniędzmi, który pozwala jednocześnie opłacać codzienne rachunki, przygotowywać się na nieprzewidziane wydatki, oszczędzać na wakacje i budować bezpieczeństwo finansowe.
Nie musisz posiadać kilku rachunków bankowych ani korzystać ze skomplikowanych aplikacji. Wystarczy przemyślany plan, jasno określone priorytety i konsekwencja.
W tym poradniku dowiesz się, jak podzielić budżet domowy na konkretne cele, ile pieniędzy warto przeznaczać na poszczególne potrzeby oraz jak uniknąć sytuacji, w której realizacja jednego marzenia odbywa się kosztem finansowego bezpieczeństwa rodziny.

Dlaczego jeden budżet domowy nie zawsze wystarcza?
Tradycyjny budżet domowy najczęściej opiera się na prostym zestawieniu dochodów i wydatków. Sprawdzamy, ile zarabiamy, ile wydajemy na mieszkanie, żywność, transport i inne potrzeby, a następnie obliczamy, jaka kwota pozostaje do dyspozycji.
To bardzo dobry punkt wyjścia. Problem pojawia się jednak wtedy, gdy wszystkie oszczędności trafiają do jednej wspólnej puli. Pieniądze przeznaczone na wakacje mieszają się ze środkami na naprawę samochodu, a rezerwa finansowa bywa wykorzystywana do finansowania bieżących zachcianek.
Podział budżetu na konkretne cele pozwala uporządkować tę sytuację. Każda odłożona kwota otrzymuje określone przeznaczenie, a Ty wiesz, które pieniądze możesz wydać, a których nie powinieneś wykorzystywać bez ważnego powodu.
Budżet domowy jako narzędzie realizacji celów
Dobrze prowadzony budżet nie powinien ograniczać się do kontrolowania przeszłych wydatków. Jego najważniejszym zadaniem jest pomaganie w podejmowaniu świadomych decyzji dotyczących przyszłości.
Wyobraź sobie rodzinę, która chce jednocześnie wymienić samochód, pojechać na wakacje i stworzyć oszczędności na przyszłość dzieci. Bez określonego planu wszystkie te zamierzenia konkurują ze sobą o te same pieniądze.
Jeżeli jednak rodzina wyznaczy osobne cele, ustali ich wartość oraz termin realizacji, będzie mogła stopniowo finansować każdy z nich. Nawet jeśli nie wszystkie uda się osiągnąć jednocześnie, łatwiej będzie zdecydować, które mają pierwszeństwo.
Jeżeli dopiero rozpoczynasz porządkowanie swoich finansów, przeczytaj najpierw poradnik „Zdrowy budżet domowy – jak go zbudować krok po kroku?”. Znajdziesz tam podstawy planowania dochodów i wydatków.
Jak podzielić budżet domowy na konkretne cele finansowe?
Podział pieniędzy warto rozpocząć od ustalenia, jakie zadania ma realizować Twój budżet. Nie chodzi o tworzenie kilkunastu kategorii tylko dlatego, że pozwala na to aplikacja bankowa. Najważniejsze jest dopasowanie systemu do rzeczywistych potrzeb gospodarstwa domowego.
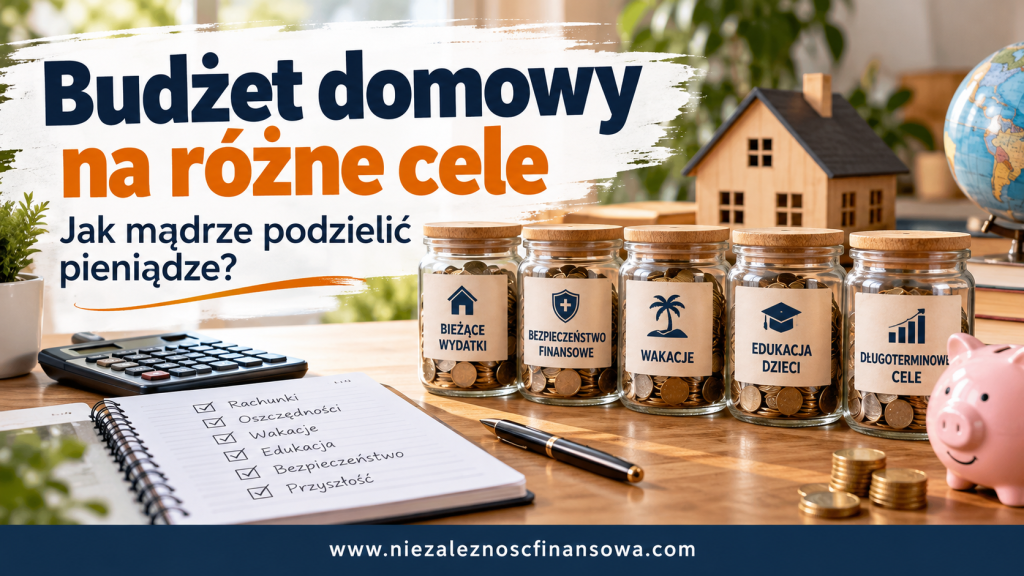
W praktyce sprawdza się podział na kilka głównych obszarów: bieżące utrzymanie, wydatki nieregularne, bezpieczeństwo finansowe, cele krótkoterminowe oraz cele długoterminowe.
Każdy z tych obszarów pełni inną funkcję. Pieniądze przeznaczone na opłacenie rachunków nie powinny finansować wakacji, a środki zabezpieczające rodzinę na wypadek utraty dochodów nie powinny być traktowane jako zwykłe oszczędności na zakupy.
Cele krótkoterminowe, średnioterminowe i długoterminowe
Cele krótkoterminowe to wydatki, które planujesz ponieść w ciągu najbliższych dwunastu miesięcy. Mogą obejmować wakacje, zakup sprzętu gospodarstwa domowego, kurs zawodowy czy przygotowanie świąt.
Cele średnioterminowe dotyczą zwykle okresu od roku do pięciu lat. Przykładami są zakup samochodu, większy remont mieszkania, wkład własny na zakup nieruchomości lub zgromadzenie określonego kapitału na rozpoczęcie działalności gospodarczej.
Cele długoterminowe obejmują dalszą przyszłość. Może to być dodatkowe zabezpieczenie emerytalne, edukacja dzieci, budowanie majątku lub osiągnięcie niezależności finansowej.
Im dłuższy termin realizacji celu, tym więcej czasu masz na zgromadzenie potrzebnych pieniędzy. Nie oznacza to jednak, że środki na każdy cel powinny być inwestowane. Sposób ich przechowywania musi uwzględniać bezpieczeństwo, dostępność i ryzyko utraty kapitału.
Jak obliczyć miesięczną kwotę oszczędności?
Załóżmy, że planujesz wakacje za 6000 zł, a do wyjazdu pozostało 12 miesięcy.
Aby zgromadzić potrzebną kwotę, powinieneś odkładać 500 zł miesięcznie. Jeżeli możesz przeznaczyć na ten cel tylko 300 zł, po roku zgromadzisz 3600 zł, bez uwzględnienia ewentualnych odsetek.
W takiej sytuacji masz kilka możliwości: zmniejszyć koszt wyjazdu, wydłużyć okres oszczędzania albo poszukać dodatkowych dochodów.
Podobnie możesz zaplanować inne wydatki. Najprostszy wzór wygląda następująco:
Miesięczna kwota oszczędności = (wartość celu − już zgromadzone środki) ÷ liczba miesięcy do realizacji.
Dzięki temu marzenie przestaje być ogólnym zamierzeniem, a staje się konkretnym zadaniem finansowym.
Fundusz awaryjny i poduszka finansowa – dwa różne zadania
Jednym z najważniejszych elementów zarządzania budżetem jest oddzielenie pieniędzy przeznaczonych na nieprzewidziane wydatki od oszczędności zabezpieczających utrzymanie rodziny.
Choć oba rozwiązania służą poprawie bezpieczeństwa finansowego, mają nieco inne zastosowanie. Fundusz awaryjny pomaga pokrywać nagłe, jednorazowe koszty, natomiast poduszka finansowa ma zabezpieczać podstawowe potrzeby przez dłuższy okres.
Rozdzielenie tych dwóch celów ułatwia podejmowanie decyzji. Awaria pralki nie musi oznaczać naruszenia środków zgromadzonych na wypadek utraty pracy.
Fundusz awaryjny – pieniądze na niespodziewane wydatki
Fundusz awaryjny powinien służyć pokrywaniu kosztów, których nie można było rozsądnie przewidzieć. Przykładem może być nagła naprawa samochodu, awaria instalacji wodnej czy konieczność wymiany niezbędnego sprzętu.
Na początek można wyznaczyć cel w wysokości 1000–2000 zł, a następnie zwiększać go odpowiednio do sytuacji rodzinnej. Dla gospodarstwa domowego posiadającego samochód i własny dom potrzebna rezerwa może być znacznie wyższa.
Najważniejsze, aby środki były łatwo dostępne. Fundusz awaryjny nie powinien być inwestowany w aktywa, których wartość może gwałtownie spaść w momencie, gdy pieniądze okażą się potrzebne.
Poduszka finansowa – zabezpieczenie na trudniejsze czasy
Poduszka finansowa ma inne zadanie. Powinna umożliwić utrzymanie gospodarstwa domowego przez pewien czas nawet wtedy, gdy główne źródło dochodu zostanie ograniczone lub całkowicie utracone.
Często przyjmuje się, że warto zgromadzić równowartość od trzech do sześciu miesięcy niezbędnych wydatków. Osoby prowadzące działalność gospodarczą, utrzymujące rodzinę z jednego wynagrodzenia lub uzyskujące nieregularne dochody mogą potrzebować większej rezerwy.
Jeżeli podstawowe miesięczne koszty utrzymania wynoszą 4000 zł, poduszka finansowa na sześć miesięcy powinna wynosić 24 000 zł.
Nie musisz zgromadzić całej kwoty natychmiast. Ważne jest regularne odkładanie pieniędzy i stopniowe zwiększanie poziomu bezpieczeństwa.
Budżet na wydatki nieregularne – jak uniknąć finansowych niespodzianek?
Wiele problemów z domowym budżetem nie wynika z nieprzewidzianych zdarzeń, lecz z wydatków, o których po prostu zapominamy.
Ubezpieczenie samochodu, przegląd techniczny, zakup opału, wyprawka szkolna, święta czy sezonowe opłaty pojawiają się stosunkowo rzadko. Nie oznacza to jednak, że są niespodzianką.
Właśnie dlatego warto utworzyć osobną kategorię przeznaczoną na wydatki nieregularne. Zamiast szukać pieniędzy w miesiącu, w którym trzeba zapłacić większy rachunek, możesz odkładać niewielkie kwoty przez cały rok.
Jak zaplanować wydatki roczne?
Załóżmy, że w ciągu roku przewidujesz następujące koszty:
| Wydatek | Roczny koszt | Miesięczna rezerwa |
|---|---|---|
| Ubezpieczenie samochodu | 1200 zł | 100 zł |
| Przeglądy i serwis | 1200 zł | 100 zł |
| Święta i prezenty | 1800 zł | 150 zł |
| Wydatki szkolne | 1200 zł | 100 zł |
| Drobne naprawy domowe | 1200 zł | 100 zł |
| Razem | 6600 zł | 550 zł |
Oznacza to, że rodzina powinna co miesiąc rezerwować 550 zł na przewidywane wydatki nieregularne.
Nie są to dodatkowe koszty. To pieniądze, które i tak prawdopodobnie zostaną wydane, ale dzięki wcześniejszemu zaplanowaniu nie zaburzą finansów w konkretnym miesiącu.
Warto również pamiętać, że przy rozpoczynaniu takiego systemu w trakcie roku trzeba uwzględnić terminy najbliższych płatności. Jeżeli ubezpieczenie samochodu należy opłacić za trzy miesiące, nie wystarczy odkładać jednej dwunastej jego wartości.
Oszczędzanie na edukację i przyszłość dzieci
W gospodarstwach domowych, w których wychowują się dzieci, planowanie finansowe nabiera dodatkowego znaczenia. Oprócz codziennych wydatków pojawiają się koszty edukacji, zajęć dodatkowych, wypoczynku oraz przyszłego usamodzielnienia się młodych ludzi.
Warto rozdzielić wydatki bieżące od długoterminowego oszczędzania. Zakup podręczników, opłacenie wycieczki szkolnej czy zajęć sportowych to inne zadania niż gromadzenie kapitału na studia lub start w dorosłość.
Nie trzeba odkładać dużych kwot, aby rozpocząć. Znacznie ważniejsze jest ustalenie realnego planu, który nie będzie zagrażał bieżącemu bezpieczeństwu finansowemu rodziny.
Budżet edukacyjny i rozwój zainteresowań
Osobna kategoria przeznaczona na edukację pozwala przewidzieć wydatki związane ze szkołą, kursami językowymi, korepetycjami czy rozwijaniem zainteresowań.
Przykładowo, jeśli roczny koszt zajęć dodatkowych wynosi 2400 zł, należy uwzględnić w budżecie średnio 200 zł miesięcznie. Można również zaplanować dodatkową rezerwę na wydatki, które pojawiają się nieregularnie.
Taki system pozwala ocenić, na które zajęcia rodzina może sobie pozwolić bez konieczności finansowania ich kredytem lub ograniczania podstawowych potrzeb.
Oszczędności na przyszłość dziecka
Innym celem może być zgromadzenie kapitału, który pomoże dziecku rozpocząć dorosłe życie. Środki mogą zostać przeznaczone na edukację, kurs zawodowy, pierwsze mieszkanie lub inne ważne potrzeby.
Odkładanie 200 zł miesięcznie przez 18 lat oznacza wpłaty w łącznej wysokości 43 200 zł. Jest to suma samych wpłat, bez uwzględnienia odsetek, zysków z inwestycji, podatków i inflacji.
Przy tak długim horyzoncie można rozważyć różne formy oszczędzania i inwestowania. Należy jednak pamiętać, że potencjalnie wyższy zysk zwykle wiąże się z dodatkowym ryzykiem, a przyszła siła nabywcza pieniędzy zależy również od inflacji.
Jak ustalać priorytety, kiedy pieniędzy nie wystarcza na wszystkie cele?
Jednym z największych wyzwań w zarządzaniu budżetem jest konieczność dokonywania wyborów. Większość gospodarstw domowych ma więcej potrzeb i planów niż środków dostępnych na ich realizację.
Nie oznacza to, że trzeba całkowicie rezygnować z marzeń. Warto jednak ustalić kolejność, w jakiej poszczególne cele będą finansowane.
Najważniejsze jest oddzielenie potrzeb niezbędnych od wydatków, które można przesunąć w czasie. Bezpieczeństwo finansowe powinno mieć pierwszeństwo przed zakupami, które nie są konieczne.
Które cele finansowe powinny mieć pierwszeństwo?
W pierwszej kolejności należy zabezpieczyć podstawowe koszty życia, takie jak mieszkanie, żywność, energia, leki oraz niezbędny transport. Równocześnie trzeba uwzględnić terminową spłatę wymaganych zobowiązań.
Kolejnym zadaniem może być stworzenie podstawowego funduszu awaryjnego i ograniczanie szczególnie kosztownego zadłużenia. W przypadku wysoko oprocentowanych pożyczek lub kart kredytowych dodatkowa spłata może być korzystniejsza niż równoczesne gromadzenie dużych oszczędności na cele konsumpcyjne.
Dopiero po ustabilizowaniu finansów warto stopniowo zwiększać środki na wakacje, większe zakupy, inwestycje i inne cele długoterminowe.
Nie jest to jednak sztywny schemat. Osoba posiadająca stabilne dochody i niewielkie zadłużenie będzie planowała finanse inaczej niż rodzina z zaległymi rachunkami i nieregularnymi wpływami.
Czy można realizować kilka celów jednocześnie?
Tak, ale nie zawsze jest to najlepsze rozwiązanie. Jeśli dysponujesz niewielką nadwyżką finansową, dzielenie jej na dziesięć różnych celów może sprawić, że postępy będą niemal niezauważalne.
W takiej sytuacji warto wybrać dwa lub trzy najważniejsze zadania. Po osiągnięciu jednego celu możesz przekierować uwolnione środki na kolejny.
Przykładowo, po zgromadzeniu funduszu awaryjnego nie musisz dalej odkładać na niego tej samej kwoty, o ile rezerwa pozostaje wystarczająca. Pieniądze można przeznaczyć na budowanie poduszki finansowej lub realizację następnego celu.
Metoda kopertowa, subkonta i automatyczne przelewy
Nie ma jednego idealnego narzędzia do zarządzania pieniędzmi. Dla jednej osoby najlepszy będzie arkusz kalkulacyjny, dla innej aplikacja mobilna, a jeszcze ktoś inny wybierze tradycyjną metodę kopertową.
Ważniejsze od technologii jest stworzenie systemu, który będzie prosty i wygodny w codziennym użytkowaniu. Zbyt skomplikowane rozwiązanie może zniechęcić do regularnego kontrolowania finansów.
Dobrym pomysłem jest oddzielenie pieniędzy przeznaczonych na konkretne cele od środków wykorzystywanych do bieżących zakupów.
Metoda kopertowa – proste zarządzanie pieniędzmi
Metoda kopertowa polega na przypisaniu określonych kwot do poszczególnych kategorii wydatków. Tradycyjnie wykorzystywano do tego gotówkę przechowywaną w osobnych kopertach.
Przykładowo jedna koperta może służyć finansowaniu zakupów spożywczych, druga rozrywki, a trzecia wydatków związanych z samochodem.
Kiedy pieniądze w danej kategorii się kończą, należy ograniczyć wydatki albo świadomie przenieść środki z innej kategorii. Dzięki temu łatwiej zauważyć konsekwencje podejmowanych decyzji.
Obecnie podobny system można prowadzić elektronicznie, bez konieczności wypłacania gotówki.
Subkonta oszczędnościowe i automatyzacja
Wiele banków umożliwia tworzenie celów oszczędnościowych, wirtualnych skarbonek lub dodatkowych rachunków. Dzięki temu możesz oddzielić pieniądze na wakacje, remont i fundusz awaryjny.
Przed skorzystaniem z takiego rozwiązania warto sprawdzić opłaty, oprocentowanie oraz zasady wypłacania środków. Nie zawsze istnieje potrzeba zakładania osobnego rachunku dla każdego celu.
Szczególnie przydatne mogą być automatyczne przelewy wykonywane po otrzymaniu wynagrodzenia. Jeżeli ustalisz, że co miesiąc odkładasz 300 zł na poduszkę finansową i 200 zł na wakacje, system może realizować te operacje bez konieczności pamiętania o nich.
Automatyzacja nie zastępuje kontroli budżetu, ale pomaga utrzymać regularność oszczędzania.
Przykładowy budżet domowy rodziny z dochodem 7000 zł netto
Aby lepiej zrozumieć, jak działa podział pieniędzy na różne cele, przeanalizujmy przykładowe gospodarstwo domowe.
Załóżmy, że rodzina dysponuje miesięcznym dochodem 7000 zł netto. Jej podstawowym zadaniem jest pokrycie kosztów utrzymania, ale chciałaby również budować oszczędności i odkładać pieniądze na wakacje oraz przyszłość dzieci.
Przedstawiony podział jest przykładem edukacyjnym. Nie oznacza, że każda rodzina o podobnych dochodach może przeznaczać identyczne kwoty na poszczególne potrzeby.
Podział dochodów na bieżące potrzeby i cele
| Kategoria | Kwota miesięczna |
|---|---|
| Mieszkanie i rachunki | 1900 zł |
| Żywność i środki codziennego użytku | 1500 zł |
| Transport | 600 zł |
| Pozostałe bieżące potrzeby | 500 zł |
| Rezerwa na wydatki nieregularne | 550 zł |
| Fundusz awaryjny i poduszka finansowa | 600 zł |
| Wakacje | 400 zł |
| Edukacja i przyszłość dzieci | 300 zł |
| Długoterminowe oszczędności | 350 zł |
| Rozrywka i hobby | 300 zł |
| Razem | 7000 zł |
W przedstawionym przykładzie rodzina przeznacza 4500 zł na bieżące utrzymanie, 550 zł na przewidywalne wydatki nieregularne, 1650 zł na oszczędności i wyznaczone cele oraz 300 zł na rozrywkę.
Oznacza to, że około 24% miesięcznych dochodów trafia na oszczędności i cele finansowe. Nie należy jednak traktować tego udziału jako obowiązkowego poziomu dla każdego gospodarstwa domowego.
Jeżeli rodzina spłaca kredyty, ponosi wyższe koszty mieszkania lub utrzymuje więcej osób, proporcje mogą wyglądać zupełnie inaczej. W takim przypadku konieczne będzie odpowiednie ograniczenie niektórych celów lub wydłużenie czasu ich realizacji.
Jakie efekty może przynieść taki podział po roku?
Jeżeli rodzina konsekwentnie realizuje przedstawiony plan przez dwanaście miesięcy, może zgromadzić:
- 7200 zł na fundusz awaryjny i poduszkę finansową,
- 4800 zł na wakacje,
- 3600 zł na edukację i przyszłość dzieci,
- 4200 zł na długoterminowe oszczędności.
Łącznie daje to 19 800 zł przeznaczonych na konkretne cele, przy założeniu braku wypłat i bez uwzględnienia ewentualnych odsetek.
Dodatkowo rodzina rezerwuje w ciągu roku 6600 zł na wydatki nieregularne. Ta kwota nie jest jednak dodatkowym zyskiem ani wolnymi oszczędnościami, ponieważ ma zostać wykorzystana na przewidziane wcześniej koszty.
W praktyce część zgromadzonych pieniędzy może zostać wydana zgodnie z planem, na przykład na wakacje. Sukcesem nie jest więc wyłącznie wysokość salda rachunku, ale również możliwość finansowania zaplanowanych potrzeb bez niepotrzebnego zadłużania się.
Najczęstsze błędy przy zarządzaniu kilkoma celami finansowymi
Podział budżetu na osobne cele może znacznie ułatwić zarządzanie pieniędzmi. Nie oznacza to jednak, że samo utworzenie kilku kategorii automatycznie rozwiąże wszystkie problemy finansowe.
Najczęstsze trudności wynikają z nadmiernie ambitnych planów, braku jasno określonych priorytetów oraz wykorzystywania oszczędności niezgodnie z ich przeznaczeniem.
Warto więc już na początku ustalić zasady, które pozwolą uniknąć tych problemów.
Zbyt wiele celów realizowanych jednocześnie
Tworzenie osobnego funduszu na każdy możliwy wydatek może doprowadzić do niepotrzebnego skomplikowania budżetu.
Jeżeli miesięcznie możesz odkładać 300 zł, rozdzielenie tej kwoty na dziesięć różnych celów oznacza zaledwie 30 zł na każdy z nich.
Znacznie skuteczniejsze może być skoncentrowanie się na kilku priorytetach i stopniowe rozszerzanie systemu wraz ze wzrostem oszczędności.
Wykorzystywanie pieniędzy niezgodnie z przeznaczeniem
Jednym z najpoważniejszych błędów jest traktowanie wszystkich zgromadzonych środków jako pieniędzy dostępnych do swobodnego wydania.
Jeżeli odkładasz na poduszkę finansową, nie powinieneś wykorzystywać tej rezerwy do finansowania spontanicznych zakupów czy kosztowniejszych wakacji.
Oczywiście w wyjątkowych sytuacjach zmiana przeznaczenia środków może być uzasadniona. Ważne jednak, aby była to świadoma decyzja, a nie regularny sposób pokrywania przekroczonych wydatków.
Brak uwzględnienia inflacji i wzrostu kosztów
Cel finansowy ustalony kilka lat wcześniej może wymagać aktualizacji. Rosnące ceny usług, materiałów budowlanych, transportu czy edukacji wpływają na kwoty potrzebne do realizacji planów.
Jeżeli planujesz remont za trzy lata, dzisiejszy kosztorys może okazać się niewystarczający. Warto więc okresowo sprawdzać ceny i odpowiednio korygować zakładane oszczędności.
Dotyczy to również poduszki finansowej. Wzrost kosztów utrzymania gospodarstwa domowego może oznaczać konieczność zwiększenia zgromadzonej rezerwy.
Jak co miesiąc kontrolować postępy i aktualizować plan?
Budżet domowy nie jest dokumentem, który wystarczy przygotować raz i odłożyć na półkę. Aby rzeczywiście pomagał w zarządzaniu pieniędzmi, powinien być regularnie analizowany.
Nie oznacza to konieczności codziennego sprawdzania każdej złotówki. Dla wielu gospodarstw domowych wystarczające będzie krótkie podsumowanie raz w tygodniu i dokładniejsza analiza na koniec miesiąca.
Warto przy tym oceniać nie tylko wysokość poniesionych wydatków, lecz także postępy w realizacji poszczególnych celów finansowych.
Miesięczny przegląd celów finansowych
Pod koniec każdego miesiąca sprawdź, czy udało Ci się odłożyć zaplanowane kwoty. Jeśli nie, zastanów się, co było przyczyną różnicy między planem a rzeczywistością.
Być może wzrosły koszty utrzymania, pojawił się nieprzewidziany wydatek albo pierwotne założenia okazały się zbyt ambitne.
Nie traktuj każdej zmiany jako porażki. Dobrze prowadzony budżet powinien być elastyczny i dostosowywać się do rzeczywistych możliwości finansowych.
Kiedy zmienić priorytety finansowe?
Zmiana pracy, narodziny dziecka, przeprowadzka, utrata części dochodów lub spłata kredytu mogą całkowicie zmienić sytuację gospodarstwa domowego.
W takich momentach warto ponownie przeanalizować wszystkie cele. Niektóre mogą stać się pilniejsze, inne trzeba będzie przesunąć w czasie.
Najważniejsze, aby decyzje dotyczące pieniędzy wynikały z aktualnej sytuacji i świadomie ustalonych priorytetów, a nie z przyzwyczajenia.
Od planowania do działania – zacznij już dziś
Wiedza o tym, jak podzielić budżet domowy, jest przydatna dopiero wtedy, gdy zaczynamy stosować ją w praktyce.
Nie musisz od razu tworzyć rozbudowanego systemu finansowego. Wystarczy, że wybierzesz jeden lub dwa cele, określisz potrzebną kwotę i ustalisz, ile możesz regularnie odkładać.
Z czasem możesz dodawać kolejne kategorie, automatyzować przelewy i coraz dokładniej planować przyszłe wydatki.
Najważniejszy jest pierwszy krok. Nawet niewielkie, ale regularne oszczędności mogą pomóc Ci stopniowo zwiększać bezpieczeństwo finansowe i realizować ważne życiowe plany.
Podsumowanie. Jeden budżet, wiele celów finansowych
Budżet domowy na różne cele nie oznacza konieczności posiadania wielu oddzielnych rachunków ani skomplikowanego systemu zarządzania pieniędzmi. To przede wszystkim świadomy podział dostępnych środków zgodnie z potrzebami i priorytetami.
Dzięki takiemu podejściu możesz jednocześnie kontrolować bieżące wydatki, przygotowywać się na koszty nieregularne, budować bezpieczeństwo finansowe oraz odkładać pieniądze na realizację marzeń.
Nie wszystkie cele muszą być finansowane w tym samym czasie. Ważniejsze jest ustalenie odpowiedniej kolejności i konsekwentne realizowanie przyjętego planu.
Pamiętaj, że niezależność finansowa nie zaczyna się od wysokich zarobków ani dużego kapitału. Zaczyna się od świadomych decyzji dotyczących pieniędzy, które już dziś masz do dyspozycji.
Bezpłatny workbook – uporządkuj swoje finanse w 30 dni
Chcesz przejść od czytania o finansach do konkretnych działań?
Przygotowałem bezpłatny workbook „Plan działania na 30 dni”, który pomoże Ci rozpocząć porządkowanie domowego budżetu, przeanalizować wydatki i zaplanować pierwsze kroki w kierunku większego bezpieczeństwa finansowego.
Przejdź do poradnika „Zdrowy budżet domowy – jak go zbudować krok po kroku?” i skorzystaj z formularza zapisu do newslettera, aby otrzymać bezpłatny materiał.
Przejdź do poradnika i pobierz bezpłatny workbook
Zacznij od jednego kroku. Kolejne będą znacznie łatwiejsze.
Autor: Krzysztof Zbiciński – www.niezaleznoscfinansowa.com