Jak skutecznie oszczędzać na co dzień? Poznaj 5 strategii, które pomogą Ci regularnie odkładać pieniądze i budować bezpieczeństwo finansowe.
Oszczędzanie pieniędzy wielu osobom kojarzy się z wyrzeczeniami, ograniczaniem przyjemności i nieustannym kontrolowaniem wydatków. Tymczasem skuteczne budowanie oszczędności nie musi oznaczać rezygnacji z dotychczasowego stylu życia. Znacznie ważniejsze jest stworzenie prostego systemu, który pozwala regularnie odkładać pieniądze, niezależnie od chwilowej motywacji.
Jak skutecznie oszczędzać na co dzień, aby rzeczywiście zobaczyć efekty? Najważniejsze są trzy elementy: świadome zarządzanie budżetem, automatyzacja oszczędzania i konsekwencja. Nawet niewielkie kwoty mogą z czasem stworzyć kapitał, który zapewni większe bezpieczeństwo finansowe i swobodę podejmowania decyzji.
W tym poradniku poznasz pięć strategii, które pomogą Ci przejść od sporadycznego odkładania pieniędzy do regularnego budowania oszczędności. Dowiesz się również, jak wyznaczać cele finansowe, gdzie przechowywać zgromadzone środki i jak utrzymać motywację przez kolejne miesiące.
1. Automatyzuj oszczędzanie – najpierw zapłać sobie
Jednym z najczęstszych błędów popełnianych podczas oszczędzania jest odkładanie pieniędzy dopiero pod koniec miesiąca. W praktyce oznacza to, że najpierw finansujemy wszystkie bieżące wydatki, a dopiero później sprawdzamy, czy pozostała jakaś nadwyżka. Niestety często okazuje się, że nie ma już czego odkładać.
Znacznie skuteczniejszym rozwiązaniem może być odwrócenie tej kolejności. Zasada „najpierw zapłać sobie” polega na przeznaczaniu określonej części dochodów na oszczędności zaraz po otrzymaniu wynagrodzenia. Dzięki temu odkładanie pieniędzy staje się stałym elementem domowego budżetu, a nie czynnością wykonywaną tylko wtedy, gdy coś pozostanie na koncie.
Nie oznacza to jednak, że oszczędności powinny mieć pierwszeństwo przed niezbędnymi wydatkami. Czynsz, żywność, leczenie czy terminowa spłata zobowiązań muszą zostać uwzględnione w planie finansowym. Najważniejsze jest wyznaczenie takiej kwoty oszczędności, która nie spowoduje konieczności późniejszego zadłużania się.
Jak ustawić automatyczne oszczędzanie?
Najprostszym rozwiązaniem jest założenie osobnego rachunku oszczędnościowego i ustawienie stałego przelewu z konta osobistego. Można zaplanować go na dzień otrzymania wynagrodzenia lub następny dzień roboczy.
Załóżmy, że Twoje miesięczne dochody wynoszą 5000 zł netto. Jeśli możesz bezpiecznie przeznaczyć 5% tej kwoty na oszczędności, automatyczny przelew wyniesie 250 zł. W ciągu dwunastu miesięcy zgromadzisz w ten sposób 3000 zł, nie uwzględniając ewentualnych odsetek.
Jeżeli odłożenie 250 zł miesięcznie jest zbyt dużym obciążeniem, rozpocznij od 50 lub 100 zł. Ważniejsze od wysokości pierwszych wpłat jest stworzenie nawyku, który będziesz w stanie utrzymać.
Po kilku miesiącach możesz stopniowo zwiększać odkładaną kwotę, szczególnie jeśli wzrosną Twoje dochody lub uda Ci się ograniczyć niektóre wydatki.
Wykorzystaj automatyczne zaokrąglanie płatności
Niektóre banki oferują funkcje automatycznego odkładania drobnych kwot podczas płatności kartą. Mechanizm może polegać na zaokrąglaniu wartości transakcji do pełnej kwoty i przekazywaniu różnicy na osobny rachunek.
Przykładowo przy zakupie za 17,40 zł bank może zaokrąglić transakcję do 20 zł, a pozostałe 2,60 zł przekazać na oszczędności. Przy wielu płatnościach w miesiącu takie niewielkie kwoty mogą stopniowo się sumować.

Przed uruchomieniem usługi sprawdź jednak jej warunki. Nie wszystkie banki oferują identyczne mechanizmy, a część rozwiązań może wiązać się z dodatkowymi wymaganiami lub opłatami.
Automatyczne zaokrąglanie warto traktować jako uzupełnienie regularnego oszczędzania, a nie jego jedyną podstawę. Sam fakt odkładania drobnych kwot nie powinien zachęcać do częstszego robienia zakupów.
2. Stwórz budżet, który pozwala regularnie odkładać pieniądze
Budżet domowy jest jednym z podstawowych narzędzi zarządzania finansami osobistymi. Jego zadaniem nie jest wyłącznie kontrolowanie wydatków, ale przede wszystkim takie zaplanowanie przepływu pieniędzy, aby możliwe było jednoczesne finansowanie bieżących potrzeb i realizowanie celów finansowych.
Wiele osób rezygnuje z prowadzenia budżetu, ponieważ kojarzy im się on ze skomplikowanymi tabelami i koniecznością zapisywania każdej transakcji. Tymczasem dobry budżet powinien być przede wszystkim prosty, czytelny i dostosowany do indywidualnej sytuacji.
Na początek wystarczy ustalić miesięczne dochody, koszty stałe, przewidywane wydatki zmienne oraz kwotę, którą można przeznaczyć na oszczędności. Trzeba również uwzględnić wydatki nieregularne, takie jak ubezpieczenie samochodu, naprawy czy zakup sprzętu domowego.
Czy zasada 50/30/20 sprawdza się w praktyce?
Jedną z popularnych metod planowania budżetu jest zasada 50/30/20. Zakłada ona orientacyjny podział dochodów netto na trzy części: 50% na podstawowe potrzeby, 30% na wydatki uznaniowe oraz 20% na oszczędności i dodatkową spłatę zadłużenia.
Przy dochodzie 5000 zł netto taki podział wyglądałby następująco:
| Kategoria | Kwota miesięczna |
|---|---|
| Podstawowe potrzeby – 50% | 2500 zł |
| Wydatki uznaniowe – 30% | 1500 zł |
| Oszczędności i dodatkowa spłata długów – 20% | 1000 zł |
| Razem | 5000 zł |
Należy jednak pamiętać, że jest to jedynie model orientacyjny. W gospodarstwach domowych o niższych dochodach koszty mieszkania, żywności i transportu mogą pochłaniać znacznie więcej niż połowę budżetu. W takiej sytuacji odkładanie 20% dochodów może być nierealne.
Nie warto traktować tej metody jako obowiązkowej normy. Lepiej dostosować proporcje do własnych możliwości, niż próbować realizować nierealistyczny plan i po kilku tygodniach całkowicie zrezygnować z oszczędzania.
Jak zwiększać oszczędności wraz ze wzrostem dochodów?
Wraz ze wzrostem wynagrodzenia często zwiększają się również wydatki. Kupujemy droższe produkty, korzystamy z większej liczby usług i stopniowo przyzwyczajamy się do wyższego poziomu konsumpcji. Zjawisko to określa się mianem inflacji stylu życia.
Nie ma nic niewłaściwego w poprawianiu komfortu życia. Problem pojawia się wtedy, gdy pomimo coraz wyższych dochodów nadal nie udaje się zgromadzić żadnych oszczędności.
Dobrym rozwiązaniem jest przeznaczanie części każdej podwyżki na zwiększenie regularnych wpłat. Jeżeli Twoje wynagrodzenie wzrośnie o 400 zł netto, możesz zdecydować, że 200 zł przeznaczysz na poprawę bieżącego komfortu, a pozostałe 200 zł na oszczędności.
W ten sposób stopniowo zwiększasz zgromadzony kapitał, nie rezygnując całkowicie z korzyści wynikających z wyższych zarobków.
3. Planuj większe wydatki i twórz fundusze celowe
Jednym z powodów, dla których oszczędzanie kończy się niepowodzeniem, jest brak przygotowania na wydatki pojawiające się tylko kilka razy w roku. Ubezpieczenie samochodu, święta, wakacje, przegląd techniczny czy zakup opału mogą znacząco obciążyć budżet w miesiącu, w którym trzeba za nie zapłacić.
Takie wydatki często określamy jako nieprzewidziane, chociaż wiele z nich można zaplanować z dużym wyprzedzeniem. Wiemy przecież, że samochód będzie wymagał ubezpieczenia, a święta pojawią się w kalendarzu również w kolejnym roku.
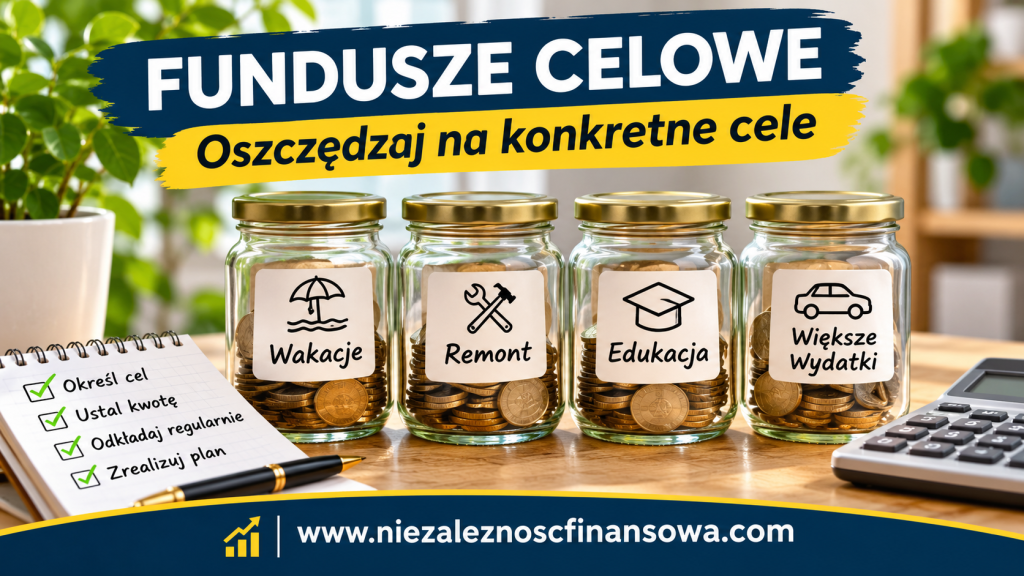
Rozwiązaniem jest tworzenie funduszy celowych. Polega to na regularnym odkładaniu niewielkich kwot przeznaczonych na konkretne przyszłe wydatki. Dzięki temu nie trzeba finansować całego kosztu z jednej wypłaty ani korzystać z kredytu.
Jak obliczyć miesięczną kwotę na większy wydatek?
Załóżmy, że za dwanaście miesięcy planujesz wydać 2400 zł na wakacje. Aby zgromadzić potrzebną kwotę, wystarczy odkładać 200 zł miesięcznie.
Podobnie można zaplanować inne wydatki:
- Ubezpieczenie samochodu za 1200 zł rocznie – 100 zł miesięcznie.
- Świąteczne wydatki w wysokości 1800 zł – 150 zł miesięcznie.
- Wakacje za 2400 zł – 200 zł miesięcznie.
Łącznie daje to 450 zł miesięcznie. Nie są to dodatkowe koszty, lecz rozłożenie znanych przyszłych wydatków na dwanaście miesięcy.
Takie podejście pozwala uniknąć sytuacji, w której kilka większych płatności przypada na ten sam miesiąc i zmusza do naruszania oszczędności przeznaczonych na inne cele.
Dlaczego fundusz celowy to nie to samo co poduszka finansowa?
Fundusz celowy służy finansowaniu określonych, przewidywalnych wydatków. Poduszka finansowa ma natomiast zabezpieczać przed sytuacjami, których nie możemy łatwo zaplanować, takimi jak utrata pracy, nagły spadek dochodów czy pilna naprawa niezbędnego urządzenia.
Warto oddzielić te dwa rodzaje pieniędzy. Jeżeli wszystkie oszczędności znajdują się na jednym rachunku, łatwo stracić kontrolę nad tym, jaka część środków jest już przeznaczona na konkretne wydatki.
Nie musisz jednak zakładać wielu kont bankowych. Możesz prowadzić prostą ewidencję celów w arkuszu kalkulacyjnym albo korzystać z funkcji wydzielania oszczędności, jeśli oferuje ją Twój bank.
Najważniejsze, aby pieniądze przeznaczone na wakacje czy ubezpieczenie nie były mylone z rezerwą na rzeczywiste sytuacje awaryjne.
4. Regularnie kontroluj koszty stałe i przeznaczaj oszczędności na konkretny cel
Skuteczne oszczędzanie nie polega wyłącznie na odkładaniu części wynagrodzenia. Równie ważne jest dbanie o to, aby niepotrzebne wydatki nie ograniczały możliwości budowania kapitału.
Szczególną uwagę warto zwrócić na koszty stałe. Opłaty za internet, telefon, ubezpieczenia, subskrypcje i inne usługi są często pobierane automatycznie. Z czasem przestajemy zwracać na nie uwagę, mimo że mogą stanowić istotne obciążenie budżetu.
Raz na kilka miesięcy przeprowadź przegląd regularnych płatności. Sprawdź, które usługi są nadal potrzebne, czy ich ceny nie wzrosły oraz czy na rynku istnieją korzystniejsze oferty. Nie musisz za każdym razem zmieniać dostawcy. Czasami wystarczy dostosowanie pakietu do rzeczywistych potrzeb.
Co zrobić z pieniędzmi zaoszczędzonymi na abonamentach?
Wyobraź sobie, że po przeanalizowaniu rachunków udało Ci się ograniczyć miesięczne koszty o 80 zł. Jeżeli pozostawisz tę kwotę na koncie osobistym, istnieje ryzyko, że zostanie stopniowo wydana na inne rzeczy.
Znacznie lepiej od razu zwiększyć automatyczny przelew na rachunek oszczędnościowy o zaoszczędzone 80 zł. Dzięki temu ograniczenie kosztów przełoży się na rzeczywisty wzrost zgromadzonego kapitału.
W skali roku taka zmiana oznacza dodatkowe 960 zł oszczędności, nie uwzględniając odsetek. Jeśli uda się utrzymać ją przez pięć lat, łączna kwota wpłat wyniesie 4800 zł.
To pokazuje ważną zasadę: ograniczenie wydatku przynosi trwałą korzyść finansową dopiero wtedy, gdy zaoszczędzone pieniądze zostaną świadomie wykorzystane.
Jak uniknąć powrotu do starych nawyków?
Jednym z największych wyzwań jest utrzymanie zmian przez dłuższy czas. Początkowa motywacja często słabnie, szczególnie jeśli rezultaty nie są natychmiast widoczne.
Dlatego warto ograniczyć liczbę decyzji, które trzeba podejmować każdego dnia. Automatyczne przelewy, stałe terminy przeglądu budżetu i przypomnienia o kończących się umowach pomagają utrzymywać porządek w finansach.
Nie należy jednak przesadzać z kontrolą. Budżet, który wymaga codziennego analizowania kilkudziesięciu kategorii wydatków, może szybko stać się uciążliwy. Lepiej stosować prosty system regularnie niż bardzo rozbudowany tylko przez kilka tygodni.
5. Wyznacz cele oszczędnościowe i buduj poduszkę finansową
Oszczędzanie staje się łatwiejsze, kiedy pieniądze mają konkretne przeznaczenie. Samo postanowienie „chcę więcej oszczędzać” jest zbyt ogólne, aby stanowiło skuteczny plan działania.
Znacznie lepiej określić, ile pieniędzy chcesz zgromadzić, w jakim terminie i na jaki cel. Może to być pierwsze 1000 zł rezerwy finansowej, fundusz awaryjny, wkład własny na mieszkanie czy kapitał przeznaczony na przyszłe inwestycje.
Dobrze sformułowany cel powinien być mierzalny i możliwy do realizacji. Jeżeli planujesz zgromadzić 6000 zł w ciągu dwóch lat, potrzebujesz odkładać średnio 250 zł miesięcznie, zakładając brak odsetek i wypłat.
Od czego zacząć budowanie poduszki finansowej?
Pierwszym etapem może być zgromadzenie niewielkiej rezerwy na nagłe wydatki. Nawet 1000–2000 zł odłożone na osobnym rachunku może pomóc w sfinansowaniu niespodziewanej naprawy czy pilnego zakupu bez konieczności zaciągania pożyczki.

W dalszej perspektywie warto dążyć do zbudowania poduszki finansowej odpowiadającej kilku miesiącom niezbędnych wydatków. Często przyjmuje się orientacyjny poziom od trzech do sześciu miesięcy, ale odpowiednia wysokość rezerwy zależy od stabilności dochodów, liczby osób na utrzymaniu, stanu zdrowia i innych indywidualnych okoliczności.
Osoba prowadząca działalność gospodarczą i osiągająca nieregularne dochody może potrzebować większego zabezpieczenia niż ktoś zatrudniony na stabilnej umowie, posiadający dodatkowe źródła dochodów.
Poduszka finansowa powinna być przechowywana w sposób zapewniający bezpieczeństwo i stosunkowo szybki dostęp do pieniędzy. Nie należy traktować jej jako kapitału przeznaczonego na ryzykowne inwestycje.
Gdzie przechowywać oszczędności w 2026 roku?
Wybór miejsca przechowywania pieniędzy zależy przede wszystkim od celu i terminu, w którym mogą być potrzebne.
Środki przeznaczone na bieżącą rezerwę można przechowywać na rachunku oszczędnościowym. Warto porównywać oprocentowanie, opłaty, warunki promocji i zasady wypłaty środków.
Lokaty bankowe mogą być odpowiednie dla pieniędzy, których nie będziemy potrzebować przez określony czas. Przed założeniem lokaty trzeba jednak sprawdzić, czy wcześniejsze wycofanie środków nie spowoduje utraty naliczonych odsetek.
Innym rozwiązaniem mogą być detaliczne obligacje skarbowe. Poszczególne rodzaje obligacji różnią się okresem oszczędzania, sposobem naliczania oprocentowania oraz zasadami przedterminowego wykupu. Dlatego wybór konkretnego produktu powinien uwzględniać indywidualne potrzeby i aktualne warunki emisji.
W przypadku depozytów bankowych warto pamiętać o ustawowych zasadach gwarantowania środków przez Bankowy Fundusz Gwarancyjny, co do zasady do równowartości 100 tys. euro na deponenta w danym banku, z przewidzianymi prawem wyjątkami.
Nie należy również zapominać o inflacji. Nawet jeśli nominalna wartość oszczędności rośnie dzięki odsetkom, ich realna siła nabywcza może maleć, jeżeli oprocentowanie po opodatkowaniu jest niższe od wzrostu cen.
Ile można zaoszczędzić dzięki regularności?
Jedną z największych zalet systematycznego oszczędzania jest przewidywalność. Nie trzeba jednorazowo dysponować dużą kwotą, aby rozpocząć budowanie kapitału.
Poniższa tabela pokazuje, ile można zgromadzić dzięki regularnym miesięcznym wpłatom.
| Miesięczna wpłata | Po roku | Po 3 latach | Po 5 latach |
|---|---|---|---|
| 100 zł | 1200 zł | 3600 zł | 6000 zł |
| 200 zł | 2400 zł | 7200 zł | 12 000 zł |
| 300 zł | 3600 zł | 10 800 zł | 18 000 zł |
| 500 zł | 6000 zł | 18 000 zł | 30 000 zł |
Przedstawione wartości oznaczają sumę wpłat i nie uwzględniają oprocentowania, podatków, inflacji ani ewentualnych wypłat.
Jak widać, regularne odkładanie nawet 100 zł miesięcznie pozwala zgromadzić 6000 zł w ciągu pięciu lat. Przy większych kwotach efekty są odpowiednio wyższe.
Nie oznacza to jednak, że każdy powinien oszczędzać tyle samo. Osoba z wysokimi dochodami może przeznaczać na oszczędności znacznie większe kwoty, natomiast dla kogoś o ograniczonym budżecie już 50 zł miesięcznie może być istotnym osiągnięciem.
Najważniejsze jest dopasowanie wysokości wpłat do rzeczywistych możliwości finansowych.
Jak zacząć skutecznie oszczędzać? Plan na pierwsze 30 dni
Wprowadzenie nowych nawyków finansowych nie musi oznaczać całkowitej reorganizacji życia. Znacznie lepsze rezultaty może przynieść stopniowe wdrażanie prostych rozwiązań.
Pierwszy tydzień – poznaj swoją sytuację finansową
Zacznij od analizy dochodów i wydatków. Sprawdź historię rachunku bankowego, zapisz regularne zobowiązania i oszacuj wysokość wydatków nieregularnych.

Następnie określ, jaką kwotę możesz bezpiecznie przeznaczać na oszczędności. Nie wybieraj jej wyłącznie na podstawie ambicji. Powinna być możliwa do odkładania także w miesiącach, w których pojawią się dodatkowe koszty.
Na tym etapie warto również sprawdzić, czy posiadasz zadłużenie generujące wysokie odsetki. W takiej sytuacji dodatkowa spłata drogich zobowiązań może być finansowo korzystniejsza niż gromadzenie większych kwot na nisko oprocentowanym rachunku. Niewielka rezerwa awaryjna nadal może być jednak potrzebna.
Drugi tydzień – uruchom automatyczne oszczędzanie
Wybierz rachunek, na którym będziesz gromadzić pieniądze, i ustaw stały przelew.
Jeżeli nie masz pewności, od jakiej kwoty rozpocząć, wybierz niewielką sumę, która nie zaburzy domowego budżetu. Zawsze możesz zwiększyć ją w kolejnych miesiącach.
Wyznacz również pierwszy cel finansowy. Może nim być zgromadzenie 1000 zł na nieprzewidziane wydatki.
Trzeci tydzień – uporządkuj koszty stałe
Sprawdź aktywne subskrypcje, abonamenty oraz warunki umów z dostawcami usług.
Zastanów się, które opłaty możesz ograniczyć bez pogorszenia jakości życia. Jeżeli uda Ci się zmniejszyć miesięczne koszty, przeznacz część uzyskanej nadwyżki na zwiększenie regularnych oszczędności.
Nie próbuj jednak ograniczać wszystkich wydatków jednocześnie. Wybierz dwa lub trzy działania, które mogą przynieść największe korzyści.
Czwarty tydzień – oceń rezultaty i zaplanuj kolejne miesiące
Po miesiącu sprawdź, czy udało Ci się zrealizować plan oszczędzania. Jeżeli tak, zastanów się, czy możesz utrzymać dotychczasowe wpłaty lub nieznacznie je zwiększyć.
Jeśli pojawiły się trudności, spróbuj ustalić ich przyczynę. Być może założona kwota była zbyt wysoka albo w budżecie zabrakło miejsca na wydatki nieregularne.
Najważniejsze, aby nie traktować pojedynczego niepowodzenia jako powodu do całkowitej rezygnacji. Skuteczne oszczędzanie jest procesem, który wymaga dostosowywania planu do zmieniających się okoliczności.
Najczęściej zadawane pytania o skuteczne oszczędzanie
Jak zacząć oszczędzać, jeśli do tej pory nic nie odkładałem?
Najlepiej rozpocząć od analizy budżetu i wyznaczenia niewielkiej, realistycznej kwoty. Następnie warto ustawić automatyczny przelew na osobny rachunek. Pierwszym celem może być zgromadzenie niewielkiej rezerwy finansowej.
Czy warto oszczędzać 100 zł miesięcznie?
Tak, jeśli jest to kwota dostosowana do Twoich możliwości. Regularne odkładanie 100 zł miesięcznie oznacza 1200 zł rocznie i 6000 zł w ciągu pięciu lat, bez uwzględniania odsetek. Ważne jest jednak, aby oszczędzanie nie prowadziło do konieczności zaciągania drogich pożyczek.
Ile procent wynagrodzenia powinno się odkładać?
Nie istnieje uniwersalna wartość odpowiednia dla wszystkich. Popularne metody budżetowania zakładają odkładanie określonego procentu dochodów, ale w praktyce należy uwzględnić koszty życia, zobowiązania i stabilność zatrudnienia. Lepiej regularnie odkładać 5% dochodów niż planować 20% i nie realizować tego założenia.
Czy lepiej oszczędzać na koncie oszczędnościowym czy lokacie?
To zależy od celu. Konto oszczędnościowe zwykle zapewnia większą elastyczność w dostępie do pieniędzy, natomiast lokata może być odpowiednia dla środków, których nie planujemy wykorzystywać przez określony czas. Przed wyborem należy porównać aktualne warunki produktów.
Co zrobić, jeśli nie udaje się regularnie oszczędzać?
Warto sprawdzić, czy planowana kwota nie jest zbyt wysoka oraz czy budżet uwzględnia wszystkie wydatki. Czasami rozwiązaniem jest zmniejszenie regularnej wpłaty, ograniczenie wybranych kosztów stałych lub zwiększenie dochodów. Najważniejsze jest stworzenie planu możliwego do utrzymania.
Podsumowanie. Skuteczne oszczędzanie to system, a nie jednorazowa decyzja
Budowanie oszczędności nie wymaga szczególnych umiejętności finansowych ani wysokich dochodów. Wymaga natomiast konsekwencji, realistycznego planowania i świadomego zarządzania pieniędzmi.
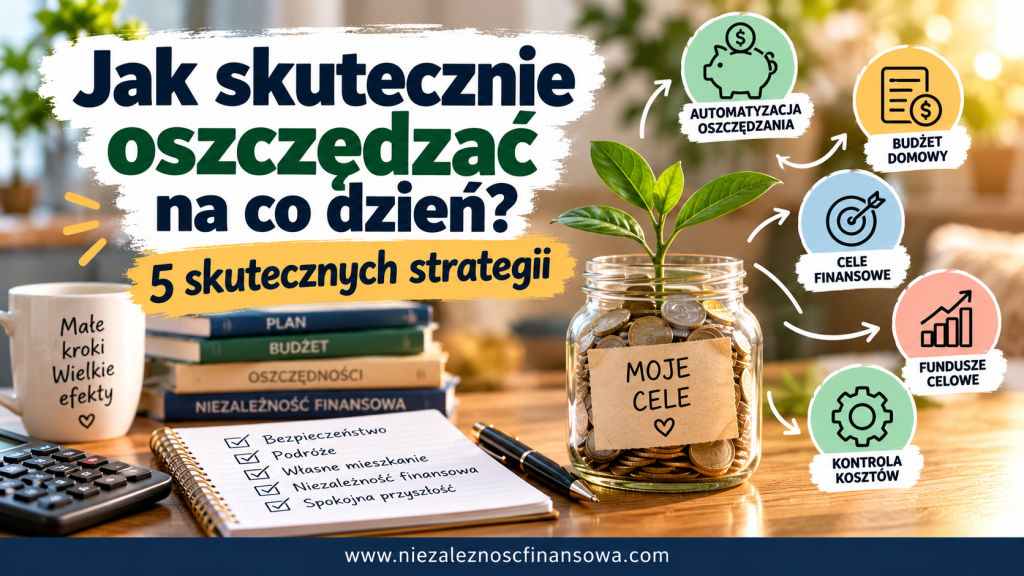
Pięć przedstawionych strategii — automatyzacja oszczędzania, prowadzenie budżetu, tworzenie funduszy celowych, kontrolowanie kosztów stałych oraz wyznaczanie celów finansowych — może pomóc w stworzeniu systemu, który będzie działał przez kolejne lata.
Nie trzeba wdrażać wszystkich rozwiązań jednocześnie. Zacznij od jednej zmiany, na przykład automatycznego przelewu niewielkiej kwoty po otrzymaniu wynagrodzenia. Następnie stopniowo rozwijaj kolejne nawyki.
Pamiętaj, że oszczędzanie nie jest celem samym w sobie. Zgromadzone pieniądze mają zapewniać większe bezpieczeństwo, pomagać w realizacji planów i zwiększać niezależność finansową.
Najlepszy moment na rozpoczęcie oszczędzania nie musi przypadać na dzień, w którym zaczniesz zarabiać więcej. Możesz zacząć już dziś, od kwoty dopasowanej do własnych możliwości.
Jeśli chcesz uporządkować swoje finanse i zacząć systematycznie budować oszczędności, zapisz się na newsletter serwisu Niezależność Finansowa. Otrzymasz praktyczne materiały pomagające w planowaniu budżetu i realizacji celów finansowych.