Wakacje, remont mieszkania, wymiana samochodu czy zakup nowego sprzętu AGD nie muszą oznaczać sięgania po kredyt lub naruszania oszczędności na czarną godzinę. Większość takich wydatków można przewidzieć i odpowiednio wcześnie się do nich przygotować.

Problem polega na tym, że wiele osób odkłada pieniądze bez konkretnego planu. Wszystkie oszczędności trafiają na jedno konto, a gdy pojawia się większy wydatek, trudno ustalić, ile pieniędzy można bezpiecznie wykorzystać.
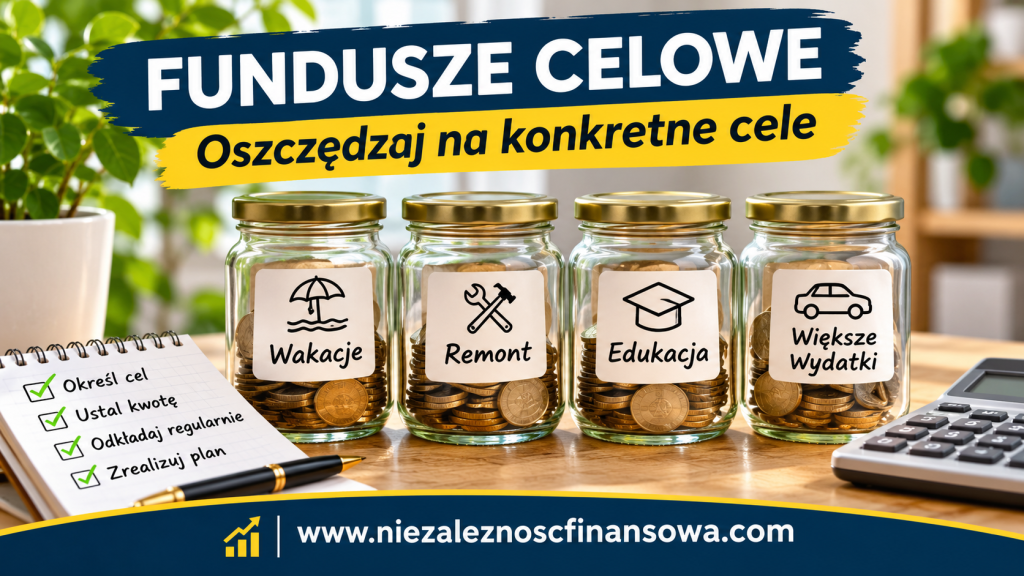
Rozwiązaniem są fundusze celowe, czyli pieniądze odkładane systematycznie na konkretne, wcześniej zaplanowane potrzeby.
W tym poradniku dowiesz się, czym są fundusze celowe, jak je zorganizować, ile pieniędzy odkładać każdego miesiąca i jak połączyć oszczędzanie na różne cele z codziennym budżetem domowym.
Czym są fundusze celowe?
Fundusz celowy to wydzielona część oszczędności przeznaczona na konkretny przyszły wydatek.
Może dotyczyć zarówno niewielkich zakupów, jak i większych przedsięwzięć wymagających kilkuletniego przygotowania.
Przykładowe fundusze celowe:
- Fundusz wakacyjny – pieniądze na urlop, wyjazdy i wypoczynek.
- Fundusz remontowy – środki na odświeżenie mieszkania, naprawy i modernizację.
- Fundusz samochodowy – oszczędności na zakup pojazdu, przeglądy, ubezpieczenie i wymianę opon.
- Fundusz świąteczny – pieniądze na prezenty i wydatki związane ze świętami.
- Fundusz edukacyjny – środki na kursy, szkolenia i rozwój zawodowy.
- Fundusz większych zakupów – pieniądze na meble, komputer lub sprzęt gospodarstwa domowego.
Najważniejsza zasada jest prosta: każda odłożona kwota ma określone przeznaczenie.
Dzięki temu oszczędzanie przestaje być przypadkowym odkładaniem pieniędzy, a staje się elementem świadomego zarządzania finansami.
Fundusz celowy a poduszka finansowa – najważniejsze różnice
Fundusze celowe i poduszka finansowa służą innym zadaniom, chociaż oba rozwiązania zwiększają bezpieczeństwo finansowe.
Poduszka finansowa zabezpiecza przed nieprzewidzianymi zdarzeniami, takimi jak utrata pracy, nagły spadek dochodów czy poważna awaria.
Fundusz celowy pozwala natomiast przygotować się do wydatku, o którym wiemy z wyprzedzeniem.
| Poduszka finansowa | Fundusz celowy |
|---|---|
| Chroni przed nieprzewidzianymi zdarzeniami | Finansuje planowane wydatki |
| Nie ma z góry ustalonego terminu wykorzystania | Zwykle ma określony termin |
| Powinna być łatwo dostępna | Dostępność zależy od terminu wydatku |
| Jest wykorzystywana w sytuacjach awaryjnych | Jest wykorzystywany zgodnie z planem |
| Po wykorzystaniu wymaga odbudowy | Po realizacji celu może zostać zamknięty |
Przykład:
Jeżeli planujesz wymianę pralki za rok, powinieneś odkładać pieniądze w funduszu celowym. Jeśli jednak pralka niespodziewanie zepsuje się jutro, a nie masz jeszcze odpowiednich oszczędności, wydatek może wymagać skorzystania z rezerwy awaryjnej.
Warto przeczytać również: Poduszka finansowa krok po kroku – aktualny model bezpieczeństwa finansowego.
Dlaczego warto tworzyć fundusze celowe?
1. Unikasz zadłużania się na przewidywalne wydatki
Jeżeli wiesz, że za dziesięć miesięcy będziesz potrzebować 3 000 zł na wakacje, możesz odkładać po 300 zł miesięcznie.
Bez takiego planu istnieje ryzyko, że sfinansujesz wyjazd kartą kredytową, pożyczką lub zakupem na raty.
Fundusz celowy pozwala wykorzystać własne pieniądze zamiast przyszłych dochodów.
2. Chronisz poduszkę finansową
Jednym z częstych błędów jest wykorzystywanie oszczędności awaryjnych na wydatki, które można było przewidzieć.
Ubezpieczenie samochodu, święta czy wakacje nie są nagłymi zdarzeniami.
Oddzielne fundusze pomagają zachować rezerwę finansową na rzeczywiste sytuacje kryzysowe.
3. Zyskujesz większą kontrolę nad budżetem
Gdy wiesz, ile pieniędzy potrzebujesz na konkretne cele, łatwiej ustalić wysokość miesięcznych oszczędności.
Nie musisz zastanawiać się, czy możesz pozwolić sobie na dany zakup. Wystarczy sprawdzić stan odpowiedniego funduszu.
4. Ograniczasz stres finansowy
Duże wydatki przestają być zaskoczeniem, ponieważ przygotowujesz się do nich stopniowo.
Zamiast jednorazowo znaleźć kilka tysięcy złotych, rozkładasz koszt na wiele miesięcy.
5. Budujesz nawyk systematycznego oszczędzania
Regularne odkładanie nawet niewielkich kwot pomaga wypracować dyscyplinę finansową.
Z czasem fundusze celowe stają się naturalnym elementem zarządzania pieniędzmi.
Jak stworzyć fundusze celowe krok po kroku?
Krok 1. Wypisz wszystkie przewidywalne większe wydatki
Zacznij od przeanalizowania najbliższych 12 miesięcy.
Zastanów się, jakie koszty pojawią się w tym okresie.
Mogą to być:
- wakacje,
- ubezpieczenie samochodu,
- święta i prezenty,
- remont mieszkania,
- wymiana sprzętu,
- kurs zawodowy,
- większe wydatki rodzinne.
Nie ograniczaj się wyłącznie do przyjemności. Uwzględnij również obowiązkowe wydatki, które występują raz lub kilka razy w roku.
Krok 2. Ustal kwotę potrzebną na każdy cel
Każdy fundusz powinien mieć określoną wartość docelową.
Przykładowo:
| Cel | Potrzebna kwota |
|---|---|
| Wakacje | 4 800 zł |
| Ubezpieczenie samochodu | 1 200 zł |
| Święta i prezenty | 1 500 zł |
| Nowa pralka | 2 400 zł |
| Razem | 9 900 zł |
To oczywiście przykładowe kwoty. Rzeczywiste potrzeby zależą od sytuacji finansowej i planów konkretnego gospodarstwa domowego.
Krok 3. Określ termin realizacji
Sam cel finansowy nie wystarczy.
Musisz wiedzieć, kiedy będziesz potrzebować pieniędzy.
Przykładowo:
- Wakacje – za 12 miesięcy.
- Ubezpieczenie samochodu – za 6 miesięcy.
- Święta – za 10 miesięcy.
- Nowa pralka – za 24 miesiące.
Im krótszy termin, tym większą kwotę trzeba odkładać miesięcznie.
Krok 4. Oblicz miesięczną wpłatę
Najprostszy wzór wygląda następująco:
Miesięczna wpłata = (kwota celu – już zgromadzone środki) ÷ liczba miesięcy pozostałych do realizacji.
Przykład:
Chcesz zebrać 4 800 zł na wakacje w ciągu 12 miesięcy. Nie masz jeszcze żadnych pieniędzy przeznaczonych na ten cel.
4 800 zł ÷ 12 = 400 zł miesięcznie.
Jeżeli masz już odłożone 1 200 zł:
(4 800 zł – 1 200 zł) ÷ 12 = 300 zł miesięcznie.
W ten sposób możesz obliczyć wymaganą wpłatę dla każdego funduszu.
W przypadku celów odległych w czasie warto dodatkowo uwzględnić możliwy wzrost cen.
Krok 5. Dopasuj cele do możliwości finansowych
Nie każdy plan będzie możliwy do zrealizowania w pierwotnym terminie.
Jeżeli suma miesięcznych wpłat przekracza Twoją nadwyżkę finansową, masz kilka możliwości:
- wydłużyć termin realizacji,
- zmniejszyć planowany koszt,
- zrezygnować z mniej ważnego celu,
- poszukać dodatkowych oszczędności,
- przeznaczyć część dodatkowych dochodów na wybrane fundusze.
Najważniejsze, aby nie finansować oszczędzania na cele kosztem podstawowych potrzeb i terminowego regulowania zobowiązań.
Przykład: jak zorganizować cztery fundusze celowe?
Załóżmy, że gospodarstwo domowe chce przygotować się do czterech wydatków.
| Fundusz | Cel | Czas | Miesięczna wpłata |
|---|---|---|---|
| Wakacje | 4 800 zł | 12 miesięcy | 400 zł |
| Ubezpieczenie samochodu | 1 200 zł | 6 miesięcy | 200 zł |
| Święta | 1 500 zł | 10 miesięcy | 150 zł |
| Nowa pralka | 2 400 zł | 24 miesiące | 100 zł |
| Razem | 850 zł |
W pierwszych sześciu miesiącach gospodarstwo domowe odkłada 850 zł miesięcznie.
Po opłaceniu ubezpieczenia samochodu może przeznaczyć uwolnione 200 zł na kolejny cel lub zwiększyć wpłaty na pozostałe fundusze.
Trzeba jednak pamiętać, że ubezpieczenie jest wydatkiem powtarzalnym. Jeżeli kolejna składka będzie wymagana za rok, należy ponownie rozpocząć jej gromadzenie.
To ważna różnica między funduszem na jednorazowy zakup a funduszem na regularnie powracające koszty.
Gdzie przechowywać pieniądze z funduszy celowych?
Wybór odpowiedniego miejsca zależy przede wszystkim od terminu realizacji celu.
Konto oszczędnościowe
Dla większości krótkoterminowych funduszy celowych konto oszczędnościowe będzie wygodnym rozwiązaniem.
Pozwala oddzielić pieniądze od codziennych wydatków, a jednocześnie zapewnia łatwy dostęp do środków.
Warto porównać:
- oprocentowanie,
- warunki promocji,
- limity kwotowe,
- opłaty za przelewy,
- zasady naliczania odsetek.
Lokata bankowa
Lokata może być odpowiednia, gdy znasz termin wydatku i nie potrzebujesz wcześniej korzystać z pieniędzy.
Trzeba jednak sprawdzić, jakie konsekwencje wiążą się z wcześniejszym zerwaniem lokaty.
Subkonta i wirtualne skarbonki
Niektóre banki umożliwiają tworzenie oddzielnych celów oszczędnościowych w jednej aplikacji.
Możesz wówczas nazwać poszczególne fundusze, np. „Wakacje”, „Samochód” lub „Remont”.
To wygodne rozwiązanie organizacyjne, choć należy sprawdzić warunki przechowywania pieniędzy i ewentualne oprocentowanie.
Czy warto inwestować pieniądze z funduszy celowych?
W przypadku celów krótkoterminowych priorytetem powinny być bezpieczeństwo kapitału i dostępność środków.
Inwestowanie pieniędzy potrzebnych za kilka miesięcy w akcje, kryptowaluty lub inne aktywa o dużej zmienności może doprowadzić do sytuacji, w której w dniu planowanego zakupu wartość oszczędności będzie niższa od oczekiwanej.
Przy dłuższych terminach można rozważyć inne rozwiązania, ale należy uwzględnić ryzyko, koszty i możliwość poniesienia straty.
Więcej na ten temat przeczytasz w artykule: Oszczędzanie vs inwestowanie – co najpierw?.
Jak automatyzować fundusze celowe?
Jednym z najlepszych sposobów na utrzymanie regularności jest automatyzacja.
Zamiast każdego miesiąca podejmować decyzję o oszczędzaniu, możesz ustawić zlecenia stałe.
Przykładowy system:
- Wynagrodzenie wpływa na konto 10. dnia miesiąca.
- Następnego dnia bank automatycznie przekazuje 400 zł na fundusz wakacyjny.
- Kolejne 150 zł trafia na fundusz świąteczny.
- Następne 100 zł zasila fundusz większych zakupów.
- Pozostała część dochodu służy finansowaniu bieżących potrzeb i innych zaplanowanych celów.
Dzięki temu oszczędzanie odbywa się bez konieczności pamiętania o każdym przelewie.
Szczegółowy sposób organizacji takiego rozwiązania opisuję w poradniku: Automatyczne oszczędzanie – jak ustawić system, który działa sam?.
Co zrobić, gdy nie stać Cię na kilka funduszy jednocześnie?
Nie musisz od razu tworzyć pięciu czy sześciu oddzielnych funduszy.
Jeżeli Twoja miesięczna nadwyżka wynosi tylko 200 zł, rozpocznij od najważniejszych celów.
Przykładowo:
- 100 zł – przewidywalne wydatki obowiązkowe,
- 60 zł – większe zakupy,
- 40 zł – wypoczynek.
Możesz również wybrać jeden fundusz i skoncentrować się na nim przez kilka miesięcy.

Jeżeli nie masz jeszcze żadnej rezerwy awaryjnej, warto równolegle zadbać o podstawowe zabezpieczenie finansowe. Proporcje wpłat powinny zależeć od stabilności dochodów, zadłużenia i pilności poszczególnych potrzeb.
Nie chodzi o liczbę funduszy, lecz o regularność i świadome planowanie pieniędzy.
Najczęstsze błędy przy tworzeniu funduszy celowych
Zbyt wiele celów jednocześnie
Tworzenie kilkunastu funduszy może utrudnić zarządzanie pieniędzmi.
Lepiej rozpocząć od trzech lub czterech najważniejszych.
Nierealistyczne kwoty
Jeżeli planujesz odkładać więcej, niż wynosi Twoja rzeczywista nadwyżka finansowa, system szybko przestanie działać.
Dopasuj wpłaty do budżetu, a nie do idealnego scenariusza.
Korzystanie z funduszy na inne potrzeby
Jeżeli regularnie przeznaczasz pieniądze z funduszu wakacyjnego na codzienne zakupy, trudno będzie osiągnąć cel.
Oddziel środki przeznaczone na konkretne wydatki od pieniędzy na bieżące życie.
Brak uwzględnienia wzrostu cen
Remont zaplanowany za dwa lata może kosztować więcej, niż wynika z dzisiejszych wycen.
Warto okresowo aktualizować zakładane kwoty i w razie potrzeby zwiększać miesięczne wpłaty.
Brak regularnego przeglądu
Cele finansowe mogą się zmieniać.
Co trzy miesiące sprawdź, czy planowane wydatki nadal są aktualne, czy terminy się nie zmieniły i czy wysokość wpłat odpowiada Twoim możliwościom.
Fundusze celowe a niezależność finansowa
Fundusze celowe nie zastępują inwestowania ani długoterminowego budowania majątku.
Pełnią jednak ważną funkcję w zarządzaniu finansami osobistymi.
Pozwalają ograniczyć potrzebę zaciągania zobowiązań, chronić oszczędności awaryjne i przygotowywać się do wydatków bez zaburzania całego budżetu.
Z czasem mogą również pomóc zwiększyć stabilność finansową.
Osoba, która potrafi zaplanować wydatek na 2 000 zł, łatwiej poradzi sobie z organizacją oszczędzania na większe cele.
Fundusze celowe są więc nie tylko sposobem odkładania pieniędzy, lecz także narzędziem rozwijania dobrych nawyków finansowych.
FAQ – najczęściej zadawane pytania
Ile funduszy celowych warto mieć?
Na początek wystarczą dwa do czterech funduszy. Ich liczba powinna zależeć od Twoich potrzeb i możliwości organizacyjnych.
Czy fundusz celowy musi mieć osobne konto bankowe?
Nie. Możesz prowadzić kilka funduszy na jednym koncie, wykorzystując arkusz kalkulacyjny lub funkcję wirtualnych skarbonek. Ważne, aby wiedzieć, jaka część pieniędzy jest przeznaczona na poszczególne cele.
Czy można jednocześnie budować poduszkę finansową i fundusze celowe?
Tak. Wysokość wpłat powinna jednak uwzględniać Twoją sytuację finansową. Jeśli nie masz żadnych oszczędności awaryjnych, ich budowa może wymagać większego priorytetu niż cele związane z przyjemnościami.
Czy fundusze celowe powinny być oprocentowane?
Jeśli można bezpiecznie uzyskać odsetki bez utraty potrzebnej płynności, warto rozważyć takie rozwiązanie. Należy jednak porównać oprocentowanie netto, opłaty i warunki dostępu do środków.
Co zrobić z pieniędzmi pozostałymi po realizacji celu?
Możesz przenieść je do kolejnego funduszu, zasilić poduszkę finansową lub przeznaczyć na inny priorytet. Warto podjąć tę decyzję świadomie, zamiast traktować pozostałą kwotę jako dodatkowe pieniądze do wydania.
Czy warto tworzyć fundusz na coroczne opłaty?
Tak. Ubezpieczenie samochodu, podatki, przeglądy i inne okresowe opłaty są dobrymi przykładami wydatków, które warto finansować poprzez regularne odkładanie niewielkich kwot.
Podsumowanie – zacznij od jednego konkretnego celu
Fundusze celowe pomagają zamienić duże, nieregularne wydatki w niewielkie, przewidywalne miesięczne wpłaty.
Nie wymagają wysokich dochodów ani skomplikowanych narzędzi.
Wystarczy określić cel, potrzebną kwotę, termin realizacji i wysokość regularnych oszczędności.
Najważniejsze zasady są proste:
- Oddzielaj oszczędności na zaplanowane wydatki od poduszki finansowej.
- Ustalaj konkretne kwoty i terminy.
- Dopasowuj miesięczne wpłaty do swoich możliwości.
- Automatyzuj oszczędzanie, jeśli to możliwe.
- Regularnie sprawdzaj postępy i aktualizuj cele.
Nie musisz odkładać dużych pieniędzy, aby zacząć. Ważniejsze jest to, żeby każda odłożona złotówka miała swoje zadanie.
Zacznij budować swój plan finansowy
Jeśli chcesz uporządkować swoje finanse, zacznij od analizy dochodów, wydatków i oszczędności.
Na stronie Niezależność Finansowa znajdziesz również materiały pomagające stworzyć budżet domowy, zbudować poduszkę finansową i rozpocząć systematyczne oszczędzanie.
Zapisz się na newsletter Niezależność Finansowa i skorzystaj z bezpłatnego workbooka „Start do niezależności finansowej – plan 30 dni”.
To dobry pierwszy krok do stworzenia własnego systemu zarządzania pieniędzmi.
Przeczytaj również
- Oszczędzanie czy inwestowanie – co najpierw? Jak podjąć właściwą decyzję
- Oszczędzanie na emeryturę – jak zacząć i zbudować własny plan?