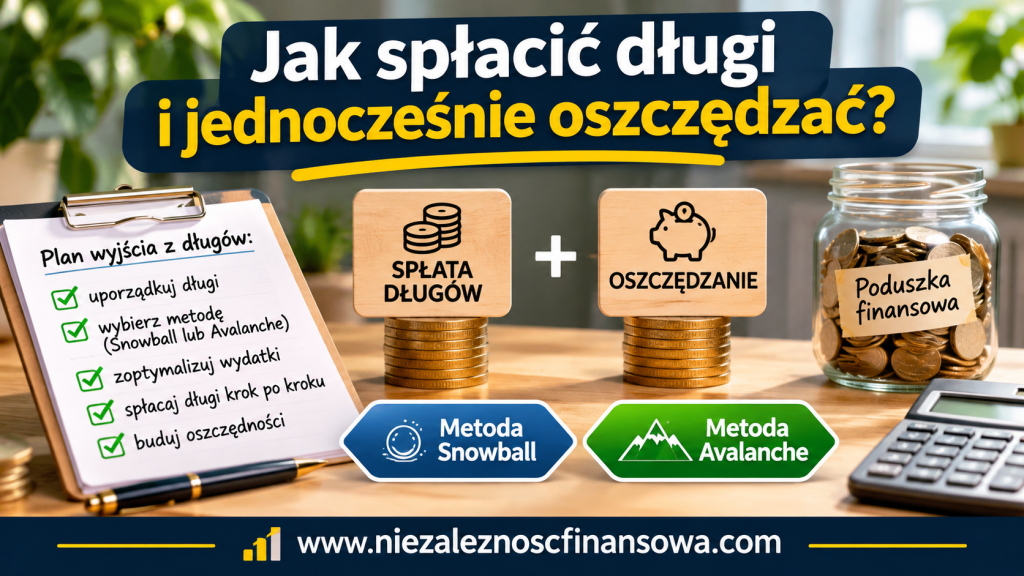
Czy można spłacać długi i jednocześnie odkładać pieniądze? Tak, choć nie w każdej sytuacji oba cele powinny mieć taki sam priorytet. Najważniejsze jest stworzenie planu, który pozwoli stopniowo zmniejszać zadłużenie, ograniczać koszty odsetek i budować zabezpieczenie przed nieprzewidzianymi wydatkami.
Wiele osób uważa, że oszczędzanie ma sens dopiero po spłacie wszystkich kredytów i pożyczek. Inni próbują odkładać pieniądze, jednocześnie płacąc wysokie odsetki od zadłużenia.
Oba podejścia mogą prowadzić do problemów.
Całkowita rezygnacja z oszczędności oznacza, że awaria samochodu, pilna wizyta u dentysty czy niespodziewany rachunek mogą zmusić nas do zaciągnięcia kolejnej pożyczki. Z kolei gromadzenie dużych oszczędności przy bardzo drogim zadłużeniu często generuje niepotrzebne koszty.
Rozwiązaniem jest odpowiednia kolejność działań.
W tym poradniku dowiesz się:
- Jak uporządkować swoje zobowiązania i odzyskać kontrolę nad finansami.
- Czym różnią się metody Snowball i Avalanche.
- Która metoda spłaty długów może być korzystniejsza.
- Kiedy warto oszczędzać pomimo zadłużenia.
- Jak negocjować warunki spłaty z wierzycielami.
- Jak przygotować praktyczny plan wychodzenia z długów na 90 dni.
- Jak uniknąć ponownego zadłużenia.
1. Dlaczego trudno jednocześnie spłacać długi i oszczędzać?
Podstawowy problem jest prosty: dysponujemy ograniczoną ilością pieniędzy.
Każda złotówka przeznaczona na oszczędności nie może zostać jednocześnie wykorzystana do spłaty kredytu. Każda dodatkowa rata zmniejsza natomiast środki, które moglibyśmy odłożyć na przyszłość.
Nie oznacza to jednak, że musimy wybrać wyłącznie jeden cel.
Wyobraź sobie osobę, która ma 20 000 zł zadłużenia i żadnych oszczędności.
Postanawia przeznaczać wszystkie wolne pieniądze na spłatę zobowiązań. Przez kilka miesięcy konsekwentnie zmniejsza dług.
Nagle psuje się samochód niezbędny do dojazdów do pracy. Naprawa kosztuje 2500 zł.
Ponieważ nie ma żadnych rezerw, korzysta z kolejnej pożyczki.
W rezultacie część wcześniejszego wysiłku zostaje zaprzepaszczona.
Teraz rozważmy drugą sytuację.
Ta sama osoba posiada zadłużenie na karcie kredytowej oprocentowane na 18% rocznie, ale zamiast ograniczać dług, odkłada większość nadwyżki na rachunku oprocentowanym na 4% brutto.
Odsetki od zadłużenia mogą znacznie przewyższać zysk z oszczędności.
Najważniejsza zasada: najpierw zabezpiecz podstawowe potrzeby i ogranicz ryzyko kolejnego zadłużenia, a następnie skoncentruj się na możliwie efektywnej spłacie zobowiązań.
Nie istnieje jeden uniwersalny podział pieniędzy odpowiedni dla każdego gospodarstwa domowego.

2. Zanim zaczniesz spłacać długi, poznaj swoją rzeczywistą sytuację
Pierwszym krokiem nie jest wybór metody spłaty, lecz przygotowanie pełnego zestawienia zobowiązań.
Wypisz wszystkie kredyty, pożyczki, zadłużenie na kartach kredytowych, limity w rachunku oraz zaległe rachunki.
Dla każdego zobowiązania zanotuj:
- Aktualną kwotę pozostałą do spłaty.
- Oprocentowanie i pozostałe koszty.
- Wysokość wymaganej raty.
- Termin najbliższej płatności.
- Ewentualne zaległości.
- Konsekwencje opóźnienia lub braku spłaty.
Przykładowa lista zadłużenia
| Zobowiązanie | Pozostały dług | Oprocentowanie roczne |
|---|---|---|
| Pożyczka gotówkowa A | 3000 zł | 12% |
| Karta kredytowa | 6000 zł | 18% |
| Kredyt gotówkowy B | 11 000 zł | 10% |
| Razem | 20 000 zł |
To uproszczony przykład. W praktyce należy również uwzględnić wymagane raty, prowizje, ubezpieczenia, opłaty i terminy płatności.
Samo zestawienie zobowiązań często pozwala dostrzec problemy, których wcześniej nie zauważaliśmy.
Może się okazać, że niewielki dług generuje bardzo wysokie koszty albo że kilka rat przypadających w jednym tygodniu powoduje problemy z płynnością finansową.
Nie wszystkie długi mają taki sam priorytet
Przed zastosowaniem metod Snowball lub Avalanche trzeba sprawdzić, czy nie istnieją zobowiązania wymagające pilnego działania.
Szczególną uwagę należy zwrócić na:
- Zaległości mieszkaniowe i opłaty za podstawowe media.
- Zobowiązania alimentacyjne.
- Długi objęte postępowaniem sądowym lub egzekucyjnym.
- Kredyty zabezpieczone majątkiem, którego utrata byłaby szczególnie dotkliwa.
- Zaległości, które mogą szybko powodować dodatkowe koszty lub poważne konsekwencje prawne.
W takich sytuacjach sama wysokość oprocentowania nie powinna decydować o kolejności działań.
Jeżeli nie jesteś w stanie pokrywać podstawowych kosztów życia i wymaganych płatności, najpierw potrzebujesz planu stabilizacji finansowej, a nie agresywnego programu nadpłat.
3. Metoda Snowball – spłacanie długów od najmniejszego
Metoda Snowball, nazywana metodą kuli śnieżnej, polega na spłacaniu zobowiązań w kolejności od najmniejszego salda do największego.
Jej największą zaletą jest motywacja.
Zamiast koncentrować się na całkowitej kwocie zadłużenia, skupiasz się na zamykaniu kolejnych zobowiązań.
Jak działa Snowball?
- Uporządkuj długi według kwoty pozostałej do spłaty.
- Reguluj wymagane płatności pozostałych zobowiązań.
- Wszystkie dodatkowe środki kieruj na najmniejszy dług.
- Po jego spłacie przeznacz uwolnione pieniądze na następny.
- Powtarzaj proces aż do spłaty wszystkich zobowiązań.
Przykład metody Snowball
W naszym przykładzie kolejność będzie następująca:
Pożyczka A – 3000 zł → Karta kredytowa – 6000 zł → Kredyt B – 11 000 zł
Najpierw koncentrujesz się na pożyczce wynoszącej 3000 zł.
Po jej spłacie nie przeznaczasz uwolnionych pieniędzy na dodatkową konsumpcję. Zwiększasz nimi spłatę karty kredytowej.
Następnie kierujesz środki na ostatni kredyt.
Dzięki temu liczba aktywnych zobowiązań stopniowo maleje.
Zalety metody Snowball
- Szybciej widzisz pierwsze zamknięte zobowiązania.
- Łatwiej utrzymać motywację.
- Zmniejszasz liczbę rat i terminów do pilnowania.
- Budujesz nawyk systematycznej spłaty.
Wady metody Snowball
Największym problemem może być wyższy koszt odsetek.
Jeżeli najmniejszy dług ma niskie oprocentowanie, a większy jest bardzo drogi, spłacanie najmniejszego zobowiązania w pierwszej kolejności może zwiększyć łączny koszt wychodzenia z zadłużenia.
Dlatego Snowball sprawdza się szczególnie u osób, które potrzebują szybkich, widocznych rezultatów, aby utrzymać konsekwencję.
4. Metoda Avalanche – najpierw najdroższe zobowiązania
Metoda Avalanche, czyli metoda lawiny, polega na kierowaniu dodatkowych pieniędzy na zobowiązanie o najwyższym oprocentowaniu lub najwyższym rzeczywistym koszcie dalszego utrzymywania długu.
Jej głównym celem jest ograniczenie kosztów finansowania.
Jak działa Avalanche?
- Zestaw wszystkie zobowiązania według kosztu zadłużenia.
- Reguluj wymagane płatności pozostałych długów.
- Dodatkowe pieniądze kieruj na najdroższe zobowiązanie.
- Po jego spłacie przejdź do kolejnego.
- Kontynuuj do całkowitego wyjścia z zadłużenia.
Przykład metody Avalanche
W naszym zestawieniu kolejność wygląda następująco:
Karta kredytowa – 18% → Pożyczka A – 12% → Kredyt B – 10%
Najpierw spłacasz kartę kredytową, mimo że jej saldo jest wyższe niż saldo pożyczki A.
Dlaczego?
Ponieważ każda dodatkowa złotówka spłaconego kapitału na karcie ogranicza naliczanie stosunkowo wysokich odsetek.
W typowym przypadku, przy porównywalnych warunkach i regularnych nadpłatach, Avalanche pozwala ograniczyć łączny koszt odsetkowy w porównaniu z metodą Snowball.
Trzeba jednak pamiętać, że samo nominalne oprocentowanie nie zawsze pokazuje pełny koszt zobowiązania. Znaczenie mogą mieć również opłaty, warunki wcześniejszej spłaty oraz szczegóły umowy.
Zalety metody Avalanche
- Zwykle pozwala zapłacić mniej odsetek.
- Koncentruje się na najdroższym zadłużeniu.
- Pomaga ograniczać finansowe konsekwencje drogich kredytów i kart kredytowych.
Wady metody Avalanche
Pierwszy dług może być spłacany stosunkowo długo.
Jeżeli najdroższe zobowiązanie jest jednocześnie największe, przez wiele miesięcy możesz nie zamknąć żadnego kredytu.
Dla niektórych osób brak szybkich rezultatów może być demotywujący.
5. Snowball czy Avalanche – którą metodę wybrać?
Obie metody mogą być skuteczne, ale odpowiadają na nieco inne potrzeby.
| Kryterium | Snowball | Avalanche |
|---|---|---|
| Kolejność spłaty | Od najmniejszego długu | Od najdroższego długu |
| Główny cel | Motywacja i prostota | Ograniczenie kosztów |
| Pierwsze zamknięte zobowiązanie | Zwykle szybciej | Niekoniecznie szybko |
| Łączny koszt odsetek | Może być wyższy | Zwykle niższy |
| Największa zaleta | Widoczne postępy | Efektywność finansowa |
Która metoda będzie lepsza dla Ciebie?
Wybierz Snowball, jeżeli:
- Masz wiele niewielkich zobowiązań.
- Trudno Ci utrzymać systematyczność.
- Potrzebujesz szybkich sukcesów.
- Duża liczba rat powoduje stres i utrudnia kontrolę finansów.
Wybierz Avalanche, jeżeli:
- Zależy Ci przede wszystkim na minimalizowaniu kosztów.
- Masz drogie zadłużenie na kartach kredytowych lub pożyczkach.
- Potrafisz konsekwentnie realizować długoterminowy plan.
- Nie potrzebujesz szybkiego zamykania poszczególnych zobowiązań, aby utrzymać motywację.
Możesz również zastosować podejście mieszane.
Przykładowo najpierw zamknąć jedno niewielkie zobowiązanie, a następnie przejść do spłaty długów według kosztu.
Najważniejsze, aby wybrana metoda była możliwa do utrzymania przez kolejne miesiące.
6. Ile można zaoszczędzić dzięki właściwej kolejności spłaty?
Spójrzmy na uproszczony przykład.
Masz dwa zobowiązania:
- 5000 zł oprocentowane na 20% rocznie.
- 5000 zł oprocentowane na 8% rocznie.
Dysponujesz dodatkowym 1000 zł, który możesz natychmiast przeznaczyć na zmniejszenie jednego z długów.
Jeżeli spłacisz 1000 zł droższego zobowiązania, unikniesz około 200 zł odsetek w skali roku od tej części kapitału, przy założeniu stałego oprocentowania i utrzymywania tej różnicy przez cały rok.
Jeżeli tę samą kwotę przeznaczysz na tańszy dług, unikniesz około 80 zł odsetek.
Różnica wynosi około 120 zł rocznie.
To jedynie ilustracja mechanizmu. W rzeczywistości kwoty zależą od harmonogramów spłat, terminów naliczania odsetek, opłat oraz przyszłych nadpłat.
Przy większym zadłużeniu i dłuższym okresie spłaty różnice mogą być znacznie bardziej odczuwalne.
Dlatego przed wyborem strategii warto sprawdzić nie tylko wysokość raty, ale również koszt utrzymywania każdego zobowiązania.
7. Czy warto oszczędzać, mając długi?
Tak, ale zakres oszczędzania powinien zależeć od rodzaju zadłużenia i bezpieczeństwa finansowego gospodarstwa domowego.
Nie zawsze warto odkładać duże kwoty, kiedy równocześnie płacimy wysokie odsetki.
Z drugiej strony całkowity brak rezerw zwiększa ryzyko kolejnych pożyczek.
Najpierw niewielki fundusz awaryjny
Jeżeli terminowo regulujesz podstawowe zobowiązania, rozsądnym pierwszym krokiem może być odłożenie niewielkiej kwoty na pilne wydatki.
Dla jednej osoby będzie to 1000 zł, dla innej 3000 zł lub więcej.
Nie istnieje uniwersalna kwota odpowiednia dla wszystkich.
Fundusz powinien uwzględniać:
- Koszty utrzymania gospodarstwa domowego.
- Stabilność zatrudnienia.
- Liczbę osób pozostających na utrzymaniu.
- Dostęp do transportu i ryzyko nieprzewidzianych napraw.
- Stan zdrowia oraz inne przewidywalne zagrożenia finansowe.
Jeżeli jednak masz poważne zaległości, grozi Ci utrata mieszkania lub nie możesz pokrywać podstawowych potrzeb, nie odkładaj pieniędzy kosztem pilnych zobowiązań. W pierwszej kolejności zadbaj o bezpieczeństwo i uzyskaj pomoc w ustaleniu planu spłaty.
Dlaczego fundusz awaryjny jest ważny?
Wyobraź sobie, że odkładasz 150 zł miesięcznie.
Po sześciu miesiącach masz 900 zł.
Nie jest to jeszcze pełna poduszka finansowa, ale taka kwota może wystarczyć na część niespodziewanych wydatków bez korzystania z kolejnej pożyczki.
Po ustabilizowaniu sytuacji i spłacie najdroższych zobowiązań możesz stopniowo zwiększać rezerwę.
Docelowo warto rozważyć poduszkę finansową pokrywającą około 3–6 miesięcy niezbędnych wydatków, a w mniej stabilnej sytuacji nawet więcej.
Więcej na ten temat przeczytasz w poradniku: Poduszka finansowa krok po kroku – aktualny model bezpieczeństwa finansowego.
8. Jak podzielić pieniądze między spłatę długów a oszczędności?
Nie polecam stosowania jednego sztywnego podziału, na przykład 70% nadwyżki na długi i 30% na oszczędności, bez wcześniejszej analizy sytuacji.
Takie rozwiązanie może sprawdzić się u części osób, ale w innych przypadkach będzie niekorzystne.
Przykład miesięcznego budżetu
Załóżmy, że gospodarstwo domowe osiąga 6000 zł dochodu netto miesięcznie.
| Pozycja | Kwota |
|---|---|
| Dochód netto | 6000 zł |
| Podstawowe koszty życia | 3800 zł |
| Wymagane raty i płatności długów | 1400 zł |
| Pozostała nadwyżka | 800 zł |
Zakładamy, że wszystkie konieczne wydatki i wymagane raty zostały już uwzględnione.
Jeżeli gospodarstwo nie posiada żadnych oszczędności, może przez pewien czas przeznaczać:
- 300 zł miesięcznie na fundusz awaryjny.
- 500 zł miesięcznie na dodatkową spłatę zadłużenia.
Po zbudowaniu wstępnej rezerwy można zmienić podział, na przykład:
- 100 zł na oszczędności.
- 700 zł na nadpłaty.
A jeżeli gospodarstwo posiada już odpowiednią rezerwę i drogie zadłużenie, uzasadnione może być przeznaczanie całej nadwyżki na spłatę.
To przykłady organizacji budżetu, a nie uniwersalne proporcje.
Najważniejsze jest to, aby każda złotówka miała określone zadanie, a przyjęty plan nie powodował nowych zaległości.
9. Jak znaleźć dodatkowe pieniądze na spłatę zadłużenia?
Nie zawsze trzeba zwiększać dochody, aby poprawić sytuację finansową.
Czasami pierwszym krokiem jest ograniczenie wydatków, które nie przynoszą istotnej wartości.
Sprawdź wydatki z ostatnich trzech miesięcy
Przeanalizuj historię rachunku bankowego i podziel koszty na trzy grupy:
Wydatki niezbędne: mieszkanie, żywność, podstawowe media, transport do pracy, leki i inne konieczne potrzeby.
Wydatki elastyczne: rozrywka, restauracje, subskrypcje, zakupy dodatkowe.
Wydatki możliwe do ograniczenia: nieużywane usługi, zbędne opłaty, zakupy impulsywne i niekorzystne umowy.
Przykładowo:
| Zmiana | Potencjalna oszczędność miesięczna |
|---|---|
| Rezygnacja ze zbędnych subskrypcji | 60 zł |
| Ograniczenie jedzenia na mieście | 150 zł |
| Lepsze planowanie zakupów | 120 zł |
| Zmiana niekorzystnej usługi | 50 zł |
| Łącznie | 380 zł |
Kwoty są przykładowe i zależą od dotychczasowych wydatków.
Jeżeli dodatkowe 380 zł miesięcznie przeznaczysz na spłatę długu, w ciągu roku będzie to 4560 zł dodatkowych wpłat, nie licząc potencjalnych oszczędności odsetkowych.
Nie chodzi jednak o rezygnację ze wszystkich przyjemności.
Plan nadmiernie restrykcyjny może okazać się niemożliwy do utrzymania.
Lepiej ograniczyć kilka wydatków na stałe niż przez miesiąc stosować skrajne wyrzeczenia, a następnie wrócić do dawnych nawyków.
10. Automatyzacja – sposób na regularne oszczędzanie i spłatę
Jednym z największych problemów w zarządzaniu pieniędzmi jest brak konsekwencji.
Możemy mieć dobry plan, ale codzienne obowiązki, emocje i nieprzewidziane wydatki sprawiają, że odkładamy jego realizację.
Pomocna może być automatyzacja.
Jak stworzyć prosty system?
Krok 1. Ustaw przypomnienia lub automatyczne płatności wymaganych rat, zachowując kontrolę nad saldem rachunku.
Krok 2. Zaplanuj przelew niewielkiej kwoty na oddzielny rachunek oszczędnościowy, jeżeli budżet na to pozwala.
Krok 3. Po otrzymaniu wynagrodzenia kieruj zaplanowaną nadwyżkę na wybrany dług.
Krok 4. Raz w miesiącu sprawdzaj, czy harmonogram spłaty nadal odpowiada Twojej sytuacji.
W przypadku nadpłat upewnij się, jak bank lub pożyczkodawca je rozlicza. Sam dodatkowy przelew nie zawsze oznacza automatyczne skrócenie okresu kredytowania.
Więcej wskazówek znajdziesz w artykule: Automatyczne oszczędzanie – jak ustawić system, który działa sam.
11. Co zrobić, gdy nie wystarcza pieniędzy na wszystkie raty?
To sytuacja wymagająca innego podejścia niż zwykła optymalizacja zadłużenia.
Jeżeli suma podstawowych wydatków i wymaganych płatności przekracza dochody, nie próbuj rozwiązywać problemu wyłącznie metodą Snowball lub Avalanche.
Najpierw trzeba ograniczyć ryzyko pogłębiania zaległości.
Skontaktuj się z wierzycielami
Nie czekaj, aż zaległości staną się bardzo duże.
Możesz zapytać o:
- Zmianę harmonogramu spłat.
- Wydłużenie okresu kredytowania.
- Czasowe obniżenie rat.
- Indywidualne porozumienie dotyczące zaległości.
- Możliwość restrukturyzacji zobowiązania.
Pamiętaj, że wydłużenie okresu spłaty może zmniejszyć miesięczną ratę, ale jednocześnie zwiększyć łączny koszt kredytu.
Dlatego przed zaakceptowaniem propozycji poproś o przedstawienie nowego harmonogramu i całkowitego kosztu zobowiązania.
Nie finansuj starych rat kolejnymi drogimi pożyczkami
Zaciąganie nowej pożyczki wyłącznie po to, aby zapłacić ratę poprzedniej, może prowadzić do spirali zadłużenia.
Wyjątkiem może być starannie przeanalizowana konsolidacja, która rzeczywiście poprawia sytuację, ale nie należy zakładać, że każda konsolidacja oznacza oszczędność.
Niższa rata nie zawsze oznacza tańszy kredyt.
Skorzystaj z bezpłatnej pomocy
W Polsce funkcjonuje system nieodpłatnej pomocy prawnej i poradnictwa obywatelskiego.
Doradca może pomóc uporządkować sytuację, ustalić możliwe działania i przygotować plan wychodzenia z problemów finansowych.
Informacje znajdziesz na stronie Gov.pl – nieodpłatna pomoc prawna i poradnictwo obywatelskie.
W poważniejszych przypadkach, zwłaszcza przy egzekucji, zagrożeniu utratą mieszkania lub trwałej niewypłacalności, warto skonsultować indywidualną sytuację z uprawnionym specjalistą.
12. Czy warto skonsolidować zadłużenie?
Konsolidacja polega na zastąpieniu kilku zobowiązań jednym nowym kredytem lub pożyczką.
Może uprościć zarządzanie finansami, ponieważ zamiast kilku rat płacisz jedną.
Nie oznacza to jednak automatycznie, że zadłużenie stanie się tańsze.
Przed konsolidacją sprawdź:
- Łączną kwotę pozostałą do spłaty dotychczasowych zobowiązań.
- Całkowity koszt nowego kredytu.
- Oprocentowanie i RRSO.
- Prowizje oraz ewentualne ubezpieczenia.
- Nowy okres spłaty.
- Łączną sumę wszystkich przyszłych rat.
- Czy nowe finansowanie wymaga dodatkowego zabezpieczenia.
Szczególnie ostrożnie należy podchodzić do sytuacji, w której niezabezpieczone długi konsumpcyjne mają zostać zastąpione zobowiązaniem zabezpieczonym nieruchomością.
Konsolidacja może być pomocna, jeśli poprawia płynność finansową i umożliwia terminową spłatę. Nie powinna jednak służyć do dalszego zwiększania zadłużenia.
13. Wcześniejsza spłata kredytu – sprawdź swoje prawa
Wcześniejsza spłata kredytu konsumenckiego może przynieść dodatkowe korzyści.
W Polsce konsument ma prawo do wcześniejszej spłaty całości lub części kredytu konsumenckiego.
W przypadku wcześniejszej spłaty całego kredytu całkowity koszt powinien zostać odpowiednio obniżony, również w odniesieniu do kosztów poniesionych na początku umowy.
Może to obejmować między innymi odpowiednią część prowizji i innych opłat związanych z kredytem.
Nie oznacza to jednak, że każda nadpłata każdego rodzaju kredytu jest całkowicie pozbawiona opłat. Szczegółowe zasady zależą od rodzaju umowy i obowiązujących przepisów.
Jeżeli wcześniej spłaciłeś kredyt konsumencki, sprawdź, czy instytucja prawidłowo rozliczyła jego koszty.
Pomocny może być kalkulator wcześniejszej spłaty kredytu konsumenckiego UOKiK.
Odzyskane środki mogą zasilić fundusz awaryjny albo pomóc w spłacie pozostałych zobowiązań.
14. Plan wychodzenia z długów na 90 dni
Nie musisz od razu rozwiązać wszystkich problemów finansowych.
Ważniejsze jest stworzenie systemu, który zacznie działać i będzie możliwy do utrzymania.
Pierwsze 30 dni – odzyskanie kontroli
Tydzień 1
- Sporządź pełną listę zadłużenia.
- Sprawdź wysokość wymaganych rat.
- Ustal, czy występują zaległości.
- Oblicz miesięczne dochody i niezbędne wydatki.
Tydzień 2
- Zidentyfikuj zbędne koszty.
- Ustal realistyczną kwotę miesięcznej nadwyżki.
- Sprawdź, czy potrzebujesz pilnych rozmów z wierzycielami.
Tydzień 3
- Wybierz metodę Snowball lub Avalanche.
- Ustal kolejność spłaty zobowiązań.
- Przygotuj harmonogram płatności.
Tydzień 4
- Wykonaj pierwszą zaplanowaną nadpłatę, jeżeli pozwala na to sytuacja.
- Rozpocznij budowanie niewielkiego funduszu awaryjnego.
- Sprawdź, czy plan nie powoduje problemów z bieżącymi wydatkami.
Dni 31–60 – budowanie systematyczności
W drugim miesiącu skoncentruj się na powtarzalności.
- Terminowo reguluj zobowiązania.
- Kontynuuj dodatkowe spłaty.
- Odkładaj zaplanowaną kwotę, jeśli budżet na to pozwala.
- Sprawdź możliwość zwiększenia dochodów.
- Unikaj nowych zobowiązań konsumpcyjnych.
Na koniec miesiąca porównaj aktualne zadłużenie z kwotą początkową.
Pamiętaj, że suma dokonanych wpłat nie musi odpowiadać zmniejszeniu kapitału, ponieważ część rat pokrywa odsetki i opłaty.
Dni 61–90 – ocena i korekta
Po trzech miesiącach odpowiedz na pięć pytań:
- O ile zmniejszyło się moje zadłużenie?
- Czy wszystkie wymagane płatności zostały uregulowane?
- Czy udało mi się zgromadzić rezerwę finansową?
- Które wydatki nadal mogę ograniczyć?
- Czy wybrana metoda spłaty nadal jest odpowiednia?
Jeżeli osiągasz postępy, kontynuuj plan.
Jeżeli pojawiły się problemy, sprawdź ich przyczyny i dostosuj harmonogram.
Nie oceniaj sukcesu wyłącznie przez pryzmat wysokości spłaconego długu.
Równie ważne są brak nowych zaległości, większa kontrola nad budżetem i zmniejszenie ryzyka kolejnych pożyczek.
15. Najczęstsze błędy podczas wychodzenia z zadłużenia
Błąd 1. Spłacanie jednego długu kolejnym drogim kredytem
To jeden z najprostszych sposobów na pogłębianie problemów finansowych.
Nowe zobowiązanie może chwilowo poprawić płynność, ale nie usuwa przyczyny zadłużenia.
Błąd 2. Ignorowanie całkowitego kosztu kredytu
Niska rata nie oznacza niskiego kosztu.
Zawsze analizuj oprocentowanie, prowizje, opłaty i okres spłaty.
Błąd 3. Brak rezerwy na nieprzewidziane wydatki
Jeżeli całą nadwyżkę przeznaczasz na spłatę długów, nawet niewielki kryzys może zburzyć plan.
W miarę możliwości zbuduj choćby podstawowe zabezpieczenie.
Błąd 4. Zbyt ambitny harmonogram
Plan wymagający całkowitej rezygnacji ze wszystkich wydatków dodatkowych może być trudny do utrzymania.
Lepiej spłacać nieco mniej, ale regularnie i bez tworzenia nowych zaległości.
Błąd 5. Brak rozmowy z wierzycielami
Unikanie kontaktu nie rozwiązuje problemu.
Wczesna rozmowa może zwiększyć szanse na znalezienie możliwego do realizacji rozwiązania.
Błąd 6. Powrót do zadłużania po spłacie pierwszego kredytu
Zamknięcie jednego zobowiązania nie oznacza, że uwolnione pieniądze należy natychmiast przeznaczyć na nowe zakupy.
Warto wykorzystać je do dalszej poprawy sytuacji finansowej.
Błąd 7. Brak regularnej kontroli postępów
Nawet najlepszy plan wymaga aktualizacji.
Zmieniają się dochody, koszty życia, oprocentowanie kredytów i potrzeby gospodarstwa domowego.
Raz w miesiącu przeprowadź krótki przegląd finansów.
16. Co robić po spłacie wszystkich długów?
Wyjście z zadłużenia to bardzo ważny etap, ale nie powinien być końcem pracy nad finansami osobistymi.
To moment, w którym można zacząć budować trwałe bezpieczeństwo finansowe.
Zwiększ poduszkę finansową
Pieniądze, które wcześniej przeznaczałeś na raty, możesz stopniowo kierować na oszczędności.
Dzięki temu kolejne nieprzewidziane wydatki nie będą automatycznie oznaczały konieczności zaciągnięcia pożyczki.
Zacznij oszczędzać na konkretne cele
Wakacje, remont, wymiana samochodu czy edukacja dzieci nie muszą być finansowane kredytem.
Jeżeli odpowiednio wcześnie zaplanujesz większe wydatki, możesz stopniowo gromadzić potrzebne środki.
Rozważ długoterminowe inwestowanie
Po uporządkowaniu zadłużenia i zbudowaniu odpowiedniej rezerwy finansowej można rozważyć inwestowanie części nadwyżek.
Warto jednak pamiętać, że inwestycje wiążą się z ryzykiem, a środki potrzebne na podstawowe bezpieczeństwo finansowe nie powinny być narażane na znaczne wahania wartości.
Utrzymuj nawyki, które pomogły Ci wyjść z długów
Regularna kontrola wydatków, automatyczne oszczędzanie i świadome podejmowanie decyzji zakupowych mogą przynosić korzyści przez kolejne lata.
Prawdziwym sukcesem nie jest wyłącznie spłata ostatniej raty, ale stworzenie systemu finansowego, który ogranicza ryzyko ponownego zadłużenia.

17. Najczęściej zadawane pytania (FAQ)
Czy można oszczędzać, mając kredyt?
Tak. W wielu przypadkach warto budować niewielką rezerwę finansową nawet podczas spłacania kredytu. Decyzja powinna jednak uwzględniać koszt zadłużenia, wysokość dochodów i terminowość regulowania zobowiązań.
Czy lepiej najpierw spłacić długi, czy zbudować poduszkę finansową?
Zależy to od sytuacji. Przy drogim zadłużeniu zwykle warto ograniczać jego koszt możliwie szybko, ale brak jakiejkolwiek rezerwy może prowadzić do nowych pożyczek. Dobrym rozwiązaniem bywa niewielki fundusz awaryjny, a następnie intensywna spłata najdroższych zobowiązań.
Która metoda jest lepsza: Snowball czy Avalanche?
Avalanche zwykle pozwala ograniczyć koszty odsetek. Snowball może natomiast ułatwiać utrzymanie motywacji dzięki szybszemu zamykaniu mniejszych zobowiązań. Wybór zależy od struktury długów i indywidualnych potrzeb.
Czy warto nadpłacać kredyt gotówkowy?
Często tak, szczególnie jeśli oprocentowanie jest wysokie. Przed nadpłatą należy jednak sprawdzić warunki umowy, zasady rozliczenia kosztów oraz wpływ nadpłaty na harmonogram.
Czy konsolidacja kredytów zawsze się opłaca?
Nie. Konsolidacja może zmniejszyć miesięczną ratę, ale jednocześnie zwiększyć łączny koszt zadłużenia, zwłaszcza gdy znacząco wydłuża okres spłaty.
Co zrobić, gdy nie mam pieniędzy na wszystkie raty?
Najpierw zabezpiecz podstawowe potrzeby, uporządkuj zobowiązania według pilności i skontaktuj się z wierzycielami. Warto również skorzystać z bezpłatnego poradnictwa obywatelskiego lub pomocy prawnej.
Ile czasu zajmuje wyjście z długów?
Nie ma jednej odpowiedzi. Zależy to od wysokości zadłużenia, oprocentowania, dochodów, wymaganych rat i dodatkowych wpłat. Ważniejsze od wyznaczania nierealistycznej daty jest stworzenie wykonalnego harmonogramu.
Czy można zacząć oszczędzać od 50 zł miesięcznie?
Tak. Nawet niewielkie regularne wpłaty mogą pomóc zbudować podstawową rezerwę. Jeżeli jednak nie wystarcza pieniędzy na podstawowe potrzeby lub pilne zobowiązania, priorytetem powinno być ustabilizowanie sytuacji finansowej.
Podsumowanie – jak spłacić długi i odzyskać kontrolę nad pieniędzmi?
Spłacanie zadłużenia i oszczędzanie nie muszą być celami wzajemnie się wykluczającymi.
Najważniejsze jest ustalenie właściwych priorytetów.
Najpierw poznaj pełną wysokość zobowiązań, zabezpiecz podstawowe potrzeby i sprawdź, czy nie występują pilne zaległości.
Następnie wybierz metodę spłaty odpowiadającą Twojej sytuacji.
Snowball może pomóc utrzymać motywację, natomiast Avalanche zwykle pozwala ograniczyć koszty odsetek.
Jeżeli budżet na to pozwala, równolegle twórz niewielki fundusz awaryjny, który zmniejszy ryzyko ponownego zadłużenia.
Nie oczekuj, że wszystkie problemy rozwiążesz w ciągu kilku tygodni.
Wychodzenie z długów to proces wymagający cierpliwości, systematyczności i podejmowania świadomych decyzji.
Nie musisz spłacić wszystkich długów od razu. Musisz jednak zacząć podejmować decyzje, które z każdym miesiącem poprawiają Twoją sytuację finansową.
Przeczytaj również
- Poduszka finansowa krok po kroku – aktualny model bezpieczeństwa finansowego
- Jak inwestować bez strachu? 7 zasad spokojnego inwestowania
- Dlaczego nie potrafisz oszczędzać pieniędzy? Psychologia oszczędzania i siła celu
Twój następny krok
Jeżeli chcesz uporządkować swoje finanse, zacznij od prostego zadania.
Jeszcze dziś zapisz wszystkie zobowiązania, ich oprocentowanie oraz wymagane raty. Następnie sprawdź, ile pieniędzy rzeczywiście pozostaje Ci po opłaceniu podstawowych wydatków.
To pierwszy krok do odzyskania kontroli nad budżetem.
Jeśli potrzebujesz szerszego planu działania, zapisz się do newslettera Niezależność Finansowa i skorzystaj z bezpłatnego materiału „Start do niezależności finansowej – plan 30 dni”.
Nie musisz zmieniać całego swojego życia finansowego w jeden dzień. Zacznij od jednego konkretnego działania.
Artykuł ma charakter edukacyjny i nie stanowi indywidualnej porady finansowej ani prawnej. W przypadku poważnego zadłużenia, postępowania egzekucyjnego lub ryzyka utraty mieszkania warto skorzystać z profesjonalnej pomocy.
Źródła i materiały pomocnicze:
- Urząd Ochrony Konkurencji i Konsumentów – wcześniejsza spłata kredytu konsumenckiego: https://uokik.gov.pl/public/kalkulator-wczesniejszej-splaty/
- UOKiK – informacje o prawach konsumentów korzystających z kredytów: https://finanse.uokik.gov.pl/faq/
- Gov.pl – nieodpłatna pomoc prawna i poradnictwo obywatelskie: https://www.gov.pl/web/gov/skorzystaj-z-darmowej-pomocy-prawnej