Czy emerytura zależy od ostatniej pensji? Czy młodzi ludzie na pewno nie otrzymają świadczenia z ZUS? Czy własne mieszkanie wystarczy, aby spokojnie zakończyć pracę zawodową? Mity o emeryturach potrafią wpływać na decyzje finansowe przez wiele lat. Niektóre usypiają czujność, inne zniechęcają do jakiegokolwiek planowania.
Przygotowanie do emerytury warto oprzeć na sprawdzonych informacjach, własnych potrzebach i realistycznych obliczeniach. Nie trzeba znać wszystkich przepisów. Trzeba natomiast rozumieć, co wpływa na przyszłe świadczenie i na które elementy swojej sytuacji finansowej możemy oddziaływać.
W tym artykule wyjaśniam osiem popularnych przekonań o emeryturach w Polsce. Zasady dotyczące ZUS odnoszą się przede wszystkim do emerytur przyznawanych na nowych zasadach osobom urodzonym po 31 grudnia 1948 roku. Odrębne regulacje mogą dotyczyć między innymi systemów zaopatrzeniowych służb mundurowych, KRUS i niektórych świadczeń szczególnych.
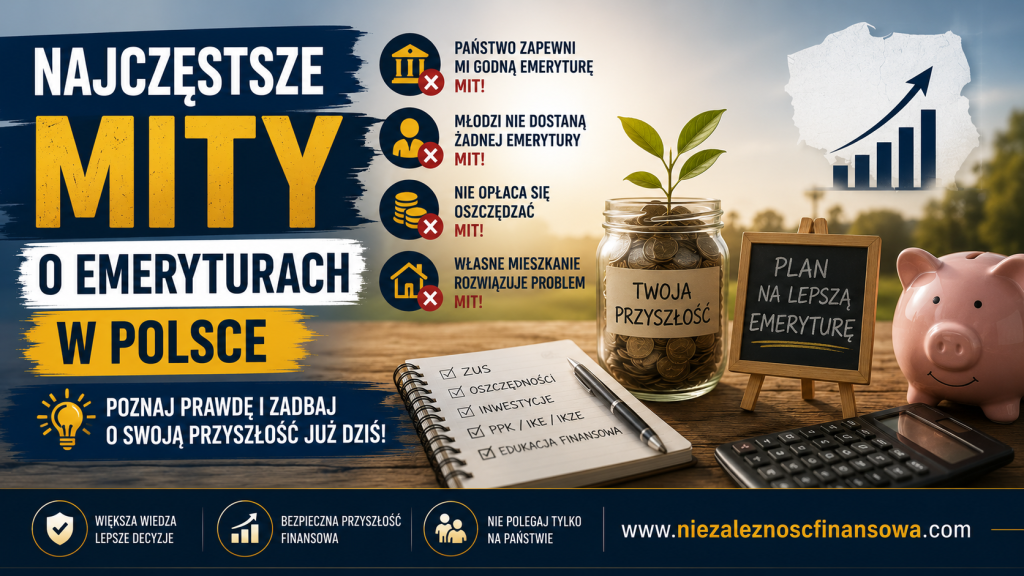
Mit 1. „Państwo zapewni mi utrzymanie dotychczasowego poziomu życia”
Prawo do emerytury nie oznacza gwarancji utrzymania poziomu życia z okresu aktywności zawodowej. O tym, czy świadczenie wystarczy, decydują zarówno jego wysokość, jak i wydatki konkretnego gospodarstwa domowego.
Dwie osoby otrzymujące podobną emeryturę mogą być w zupełnie innej sytuacji. Jedna mieszka we własnym, spłaconym mieszkaniu i ma oszczędności. Druga płaci za najem, spłaca zobowiązania i regularnie ponosi wysokie koszty leczenia. Sama kwota świadczenia nie pokazuje więc całego obrazu.
Zamiast pytać wyłącznie: „Ile dostanę z ZUS?”, warto zadać również pytanie: „Ile będę potrzebować na życie?”. Dopiero porównanie tych wartości pomaga ocenić, czy potrzebne będą dodatkowe oszczędności lub inne źródła utrzymania.
Szerzej omawiam ten temat w artykule Emerytura z ZUS – dlaczego może nie wystarczyć i jak się przygotować?.
Co możesz zrobić? Przygotuj orientacyjny budżet na emeryturę. Uwzględnij mieszkanie, żywność, zdrowie, transport, wypoczynek oraz rezerwę na wydatki nieregularne.
Mit 2. „Młodzi ludzie na pewno nie dostaną żadnej emerytury”
Stwierdzenie, że młodzi ludzie nie otrzymają żadnego świadczenia, jest przewidywaniem przyszłości, a nie ustalonym faktem. Podobnie nieuzasadniona byłaby obietnica, że przez kolejne kilkadziesiąt lat wszystkie zasady pozostaną niezmienione.
Starzenie się społeczeństwa i zmiany na rynku pracy są istotne dla finansowania systemu emerytalnego. Nie pozwalają jednak przesądzić, że w konkretnym roku emerytury przestaną być wypłacane. Trzeba odróżniać analizę zagrożeń od kategorycznych haseł.
Rozsądne planowanie polega na uwzględnieniu niepewności. Można traktować przyszłą emeryturę publiczną jako element zabezpieczenia, a jednocześnie stopniowo budować własne oszczędności. Nie wymaga to ani bezgranicznego zaufania do systemu, ani przekonania o jego nieuchronnym upadku.
Co możesz zrobić? Przygotuj kilka wariantów przyszłego budżetu. Sprawdź, jak wyglądałaby Twoja sytuacja przy niższym świadczeniu, wyższych kosztach utrzymania albo wcześniejszym zakończeniu pracy z powodów zdrowotnych.
Mit 3. „Moja emerytura zależy głównie od ostatniej pensji”
W przypadku emerytury obliczanej na nowych zasadach nie wystarczy dobrze zarabiać przez kilka ostatnich miesięcy przed zakończeniem pracy. Znaczenie ma kapitał zapisany w ZUS w trakcie całej historii ubezpieczenia.
W uproszczeniu ZUS dzieli podstawę obliczenia emerytury przez średnie dalsze trwanie życia wyrażone w miesiącach. Podstawa obejmuje zwaloryzowane składki, zwaloryzowany kapitał początkowy za okresy sprzed 1999 roku oraz środki na subkoncie, jeżeli podlegają uwzględnieniu w danym przypadku.
Dlatego podobna ostatnia pensja nie oznacza podobnej emerytury. Różnice mogą wynikać z wcześniejszych zarobków objętych składkami, długości okresów ubezpieczenia, przerw zawodowych i momentu przejścia na świadczenie.
Średnie dalsze trwanie życia jest wielkością statystyczną. Nie stanowi indywidualnej prognozy długości życia ani terminu, po którym wypłata emerytury się kończy.
Co możesz zrobić? Sprawdź historię składek na swoim koncie w eZUS. Jeżeli pracowałeś przed 1999 rokiem, zweryfikuj także, czy masz ustalony kapitał początkowy i czy dokumentacja dotycząca tego okresu jest kompletna.
Mit 4. „Kwota z kalkulatora ZUS jest gwarantowaną emeryturą”
Kalkulator emerytalny pomaga ocenić przyszłą sytuację, ale jego wynik nie jest obietnicą wypłaty określonej kwoty. ZUS wyraźnie wskazuje, że jest to prognoza. Faktyczna wysokość świadczenia zostaje ustalona przy rozpatrywaniu wniosku o emeryturę.
Obliczenia dotyczące przyszłych lat wymagają przyjęcia założeń. Dotyczą one między innymi dalszych zarobków, składek, waloryzacji, inflacji i momentu przejścia na emeryturę. Jeżeli przebieg Twojej kariery lub warunki gospodarcze będą inne, rzeczywisty wynik również może się różnić.
Warto też sprawdzać, co dokładnie przedstawia kalkulator: czy kwota jest brutto, jak uwzględniono zmianę wartości pieniądza i jakie dane przyjęto do obliczeń. Kwoty odnoszącej się do odległej przyszłości nie należy automatycznie porównywać z dzisiejszymi cenami.
Co możesz zrobić? Wykonaj symulację w kilku wariantach, na przykład dla różnych terminów zakończenia pracy. Zapisz przyjęte założenia i wracaj do obliczeń po istotnych zmianach zawodowych.
Mit 5. „Małych kwot nie warto odkładać na emeryturę”
Niewielka wpłata nie rozwiąże wszystkich przyszłych problemów finansowych. Może jednak rozpocząć proces budowania oszczędności i wyrobić nawyk regularnego odkładania pieniędzy.
Dla przykładu: odkładanie 200 zł miesięcznie przez 20 lat oznacza 48 000 zł własnych wpłat. To proste obliczenie nie uwzględnia zysków, strat, kosztów, podatków ani inflacji. Pokazuje jednak, że regularne wpłaty mogą z czasem złożyć się na istotną kwotę.
Wcześniejszy start daje więcej czasu na oszczędzanie i ewentualne reinwestowanie zysków. Nie gwarantuje jednak dodatniego wyniku inwestycji. Ostateczny rezultat zależy od wybranych rozwiązań, ryzyka, opłat oraz zmiany siły nabywczej pieniądza.
Kwota oszczędzania powinna odpowiadać możliwościom gospodarstwa domowego. Jeśli brakuje pieniędzy na podstawowe potrzeby albo narastają zaległości, pierwszym krokiem będzie uporządkowanie bieżących finansów.
Co możesz zrobić? Ustal kwotę, którą możesz regularnie odkładać bez tworzenia nowych długów. Zwiększaj ją stopniowo wraz z poprawą sytuacji finansowej. W organizacji wydatków pomoże Ci przewodnik po budżecie domowym.
Mit 6. „Po pięćdziesiątce jest już za późno na przygotowanie do emerytury”
Późniejszy start oznacza mniej czasu na zgromadzenie kapitału. Nie oznacza jednak, że dalsze działania nie mają sensu. Nadal można poprawić sytuację poprzez ograniczenie kosztownych zobowiązań, uporządkowanie wydatków i zgromadzenie rezerwy.
Na tym etapie szczególne znaczenie ma sprawdzenie dokumentacji emerytalnej. Warto ustalić, czy ZUS dysponuje informacjami o dawnych okresach zatrudnienia i zarobkach oraz czy nie brakuje dokumentów potrzebnych do ustalenia kapitału początkowego.
Można również porównać różne terminy przejścia na emeryturę. Dalsza praca objęta składkami i odroczenie pobierania świadczenia co do zasady sprzyjają wyższej miesięcznej emeryturze: kapitał może wzrosnąć, a statystyczny dzielnik się zmniejszyć. ZUS umożliwia porównanie takich wariantów w kalkulatorze i podczas konsultacji z doradcą.
Wyższe miesięczne świadczenie nie przesądza jednak, że odroczenie będzie najlepszą decyzją dla każdego. Znaczenie mają zdrowie, możliwość dalszego zatrudnienia, sytuacja rodzinna oraz świadczenia, których w tym czasie nie pobierzesz.
Co możesz zrobić? Umów konsultację z doradcą emerytalnym ZUS i porównaj konkretne warianty. Nie próbuj nadrabiać krótszego czasu oszczędzania podejmowaniem ryzyka, którego skutków nie możesz finansowo udźwignąć.
Mit 7. „Własne mieszkanie wystarczy, aby spokojnie żyć na emeryturze”
Własne, spłacone mieszkanie może istotnie ograniczyć koszty utrzymania. Brak opłat za najem jest dużą korzyścią, ale nie oznacza, że mieszkanie staje się bezkosztowe.
Nadal trzeba opłacać media, utrzymanie budynku, ubezpieczenie czy remonty. W domu jednorodzinnym mogą pojawić się większe wydatki na ogrzewanie, naprawę dachu lub wymianę instalacji. Z czasem potrzebne bywa także dostosowanie nieruchomości do ograniczonej sprawności.
Istotna jest również płynność finansowa, czyli dostęp do pieniędzy na bieżące potrzeby. Wysoka wartość mieszkania nie zapewnia automatycznie środków na leki, żywność i rachunki. Sprzedaż nieruchomości lub zamiana jej na mniejszą wymaga czasu i wiąże się z kosztami.
Co możesz zrobić? Oszacuj roczne koszty utrzymania nieruchomości i osobno zaplanuj rezerwę remontową. Nie zaliczaj całej wartości mieszkania do pieniędzy, które będą dostępne na codzienne wydatki.
Mit 8. „Na emeryturze moje wydatki na pewno mocno spadną”
Po zakończeniu pracy część kosztów może się zmniejszyć. Możesz rzadziej dojeżdżać, mniej wydawać na posiłki poza domem lub nie potrzebować określonej garderoby zawodowej. Niektóre osoby kończą również spłatę kredytu.
Jednocześnie inne wydatki mogą wzrosnąć. Dotyczy to między innymi leczenia, rehabilitacji, pomocy w domu czy transportu. Znaczenie mają także plany: podróże, hobby, spotkania z bliskimi i pomoc rodzinie wymagają uwzględnienia w budżecie.
Nie ma jednego procentu obecnej pensji, który zapewni odpowiedni poziom życia każdemu emerytowi. Potrzeby osoby mieszkającej samotnie będą inne niż pary dzielącej koszty mieszkania. Inaczej wygląda też sytuacja osób zdrowych i wymagających regularnej opieki.
Co możesz zrobić? Podziel przyszłe wydatki na trzy grupy: podstawowe utrzymanie, planowane przyjemności oraz rezerwę na zdrowie i nieprzewidziane sytuacje. Dzięki temu łatwiej odróżnisz kwotę niezbędną od kwoty zapewniającej większy komfort.
Jak przejść od mitów do własnego planu emerytalnego?
Nie musisz od razu tworzyć rozbudowanej strategii. Zacznij od zebrania informacji o swojej obecnej sytuacji. Sprawdź konto w ZUS, oszczędności, zobowiązania oraz rzeczywiste koszty życia.
Następnie wykonaj pięć kroków:
- Sprawdź dokumentację w eZUS. Zweryfikuj zapisane składki i kapitał początkowy, jeżeli Cię dotyczy.
- Przygotuj prognozę świadczenia. Zwróć uwagę na założenia obliczeń i sposób prezentowania kwot.
- Oszacuj przyszłe wydatki. Uwzględnij zarówno koszty miesięczne, jak i większe wydatki pojawiające się nieregularnie.
- Oceń ewentualny niedobór. Porównuj dochody i wydatki na tej samej podstawie, uwzględniając podatki oraz wartość pieniądza w czasie.
- Ustal działania możliwe do wykonania teraz. Może to być spłata kosztownego zadłużenia, budowa rezerwy albo rozpoczęcie regularnego oszczędzania.
Plan aktualizuj po zmianie pracy, większej zmianie dochodów, spłacie kredytu lub istotnym wydarzeniu rodzinnym. Warto również wracać do niego raz w roku, aby sprawdzić, czy założenia nadal odpowiadają rzeczywistości.
Emerytura nie musi być tematem codziennych obaw. Powinna jednak znaleźć stałe miejsce w planowaniu finansów. Im lepiej poznasz swoją sytuację, tym łatwiej podejmiesz decyzje, które poprawią Twoje przyszłe bezpieczeństwo.
Źródła i dodatkowe informacje
Opisane zasady obliczania i prognozowania świadczeń możesz sprawdzić w materiałach ZUS. Przy ocenie własnej sytuacji korzystaj z dokumentów zapisanych na swoim koncie oraz wyjaśnień doradcy emerytalnego.
- ZUS – sposób wyliczenia emerytury dla osób urodzonych po 1948 roku.
- ZUS – kalkulator emerytalny i prognozowana emerytura.
- ZUS – przygotuj się na swoją emeryturę.