Aktualizacja: październik 2026 r.
Czy emerytura z ZUS wystarczy, aby utrzymać dotychczasowy poziom życia? Dla wielu przyszłych emerytów odpowiedź może być rozczarowująca. Wraz ze starzeniem się społeczeństwa i zmianami na rynku pracy coraz większego znaczenia nabiera samodzielne gromadzenie kapitału na przyszłość.
Jednym z rozwiązań, które mogą pomóc w budowaniu dodatkowych oszczędności, są Pracownicze Plany Kapitałowe (PPK). Ich największą zaletą jest to, że pieniądze odkłada nie tylko pracownik, ale również pracodawca, a w określonych przypadkach dodatkowe środki przekazuje państwo.
Czy jednak uczestnictwo w PPK rzeczywiście się opłaca? Czy zgromadzone pieniądze są bezpieczne? Co się stanie, jeżeli zdecydujesz się wypłacić je przed emeryturą?
W tym poradniku wyjaśniam, jak działa PPK, ile można zgromadzić dzięki regularnym wpłatom, jakie są ograniczenia programu oraz na co zwrócić uwagę przed podjęciem decyzji.
Czym są Pracownicze Plany Kapitałowe (PPK)?
Pracownicze Plany Kapitałowe to dobrowolny system długoterminowego oszczędzania, który funkcjonuje w Polsce od 2019 roku. Został wprowadzony na podstawie ustawy z 4 października 2018 roku o pracowniczych planach kapitałowych.
Jego podstawowym celem jest umożliwienie osobom zatrudnionym systematycznego gromadzenia dodatkowych pieniędzy, które mogą wykorzystać po ukończeniu 60. roku życia.
PPK nie zastępuje emerytury wypłacanej przez Zakład Ubezpieczeń Społecznych. Jest dodatkowym sposobem budowania prywatnego kapitału, który może poprawić bezpieczeństwo finansowe w późniejszych latach życia.
Na czym polega wyjątkowość PPK?
W przeciwieństwie do zwykłego konta oszczędnościowego uczestnik PPK nie finansuje całego programu samodzielnie.
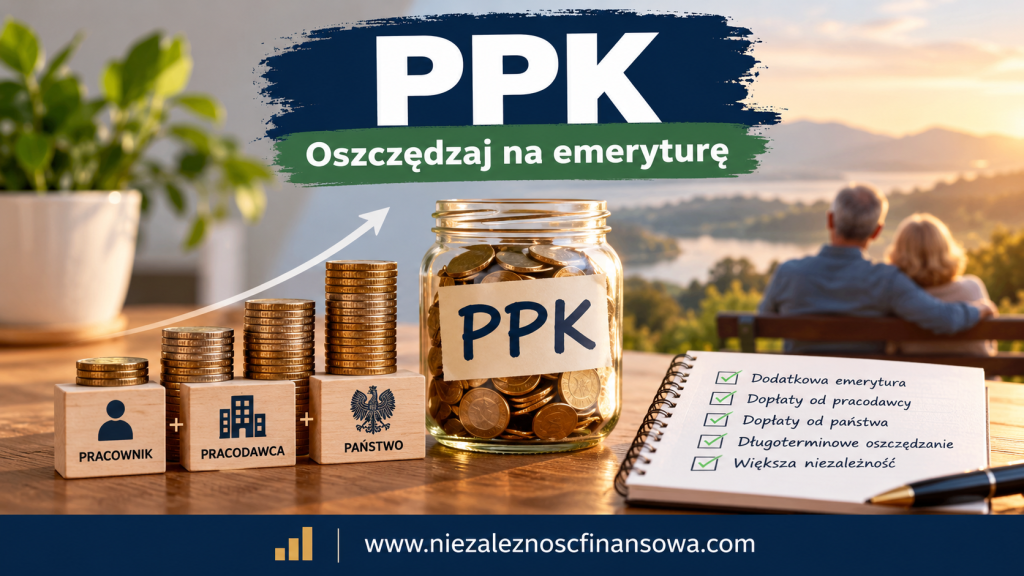
Na jego rachunek trafiają środki pochodzące z trzech źródeł:
- wpłat pracownika,
- wpłat pracodawcy,
- dopłat finansowanych ze środków publicznych.
Oznacza to, że część kapitału jest gromadzona bez konieczności przeznaczania na ten cel dodatkowych pieniędzy z własnego wynagrodzenia.
Trzeba jednak pamiętać, że środki zgromadzone w PPK są inwestowane. Ich wartość może zarówno wzrastać, jak i spadać.
Kto może uczestniczyć w PPK?
Program obejmuje przede wszystkim osoby zatrudnione, za które odprowadzane są obowiązkowe składki na ubezpieczenia emerytalne i rentowe.
Mogą to być między innymi pracownicy zatrudnieni na podstawie umowy o pracę oraz osoby wykonujące umowy zlecenia, jeżeli spełniają ustawowe warunki uczestnictwa.
Istotne znaczenie ma wiek pracownika.
Osoby od 18. do 55. roku życia
Osoby, które ukończyły 18 lat i nie ukończyły 55 lat, są co do zasady automatycznie zapisywane do PPK, jeżeli spełniają pozostałe wymagania.
Nie oznacza to jednak obowiązku oszczędzania. Pracownik może złożyć deklarację rezygnacji z dokonywania wpłat.
Osoby od 55. do 70. roku życia
Pracownicy, którzy ukończyli 55 lat, ale nie ukończyli 70 lat, mogą przystąpić do programu na własny wniosek.
Pracodawca powinien poinformować ich o takiej możliwości.
Osoby po ukończeniu 70 lat
Po ukończeniu 70. roku życia nie można zostać nowym uczestnikiem PPK na podstawie zawieranej przez pracodawcę umowy o prowadzenie PPK.
Nie oznacza to jednak, że osoba, która wcześniej zgromadziła oszczędności, traci do nich prawo.
Ile pieniędzy trafia do PPK?
Największą zaletą programu jest wspólne finansowanie oszczędności.
Podstawowe zasady wpłat przedstawiają się następująco.
| Źródło wpłaty | Wpłata podstawowa | Wpłata dodatkowa |
|---|---|---|
| Pracownik | 2% wynagrodzenia | Do 2% wynagrodzenia |
| Pracodawca | 1,5% wynagrodzenia | Do 2,5% wynagrodzenia |
| Państwo | 250 zł na powitanie | 240 zł rocznie po spełnieniu warunków |
Procentowe wpłaty są obliczane od wynagrodzenia stanowiącego podstawę wymiaru składek emerytalnych i rentowych, a nie od kwoty otrzymywanej na rękę.
Ile odkłada pracownik?
Standardowa wpłata podstawowa wynosi 2% wynagrodzenia.
Pracownik może dobrowolnie zadeklarować dodatkową wpłatę w wysokości do 2%.
Łącznie jego wpłaty mogą więc wynosić 4% wynagrodzenia.
Osoby osiągające stosunkowo niskie dochody mogą, po spełnieniu ustawowych warunków, obniżyć wpłatę podstawową nawet do 0,5%.
W 2026 roku możliwość obniżenia wpłaty zależy od tego, czy miesięczne wynagrodzenie uczestnika z różnych źródeł nie przekracza 120% minimalnego wynagrodzenia.
Ważne jest również to, że pracownik może zmieniać wysokość swoich wpłat dodatkowych w granicach przewidzianych ustawą.
Ile dopłaca pracodawca?
Pracodawca finansuje obowiązkową wpłatę podstawową wynoszącą 1,5% wynagrodzenia pracownika.
Może również zdecydować się na dodatkową wpłatę do 2,5%.
W rezultacie jego łączny udział może wynosić nawet 4% wynagrodzenia.
Dla pracownika jest to istotna korzyść, ponieważ środki finansowane przez pracodawcę zwiększają wartość oszczędności bez konieczności samodzielnego odkładania całej kwoty.
Należy jednak pamiętać, że wpłaty pracodawcy stanowią przychód pracownika podlegający opodatkowaniu podatkiem dochodowym. Wpływa to na wysokość wynagrodzenia netto.
Ile dopłaca państwo?
Uczestnicy PPK mogą otrzymać:
- jednorazową wpłatę powitalną w wysokości 250 zł,
- dopłatę roczną wynoszącą 240 zł.
Nie są to jednak pieniądze przyznawane bezwarunkowo.
Wpłata powitalna przysługuje po spełnieniu wymagań dotyczących uczestnictwa i dokonywania wpłat. Dopłata roczna zależy między innymi od odpowiedniej wysokości wpłat zgromadzonych w danym roku.
Dlatego nie każdy uczestnik otrzyma dopłatę w każdym roku oszczędzania.
PPK w praktyce – ile można odłożyć przy wynagrodzeniu 6000 zł brutto?
Przeanalizujmy przykład osoby zatrudnionej na podstawie umowy o pracę, której miesięczne wynagrodzenie stanowiące podstawę wpłat wynosi 6000 zł.
Załóżmy, że pracownik i pracodawca dokonują wyłącznie wpłat podstawowych.
Miesięczne wpłaty:
- Pracownik: 2% × 6000 zł = 120 zł.
- Pracodawca: 1,5% × 6000 zł = 90 zł.
- Łączna wpłata: 210 zł.
Oznacza to, że pracownik przeznacza ze swojego wynagrodzenia 120 zł miesięcznie, ale na jego rachunek PPK trafia 210 zł.
W ciągu roku wygląda to następująco:
| Źródło | Kwota roczna |
|---|---|
| Wpłaty pracownika | 1440 zł |
| Wpłaty pracodawcy | 1080 zł |
| Razem | 2520 zł |
| Potencjalna dopłata roczna państwa | 240 zł |
| Łącznie | 2760 zł |
Jeżeli uczestnik spełni również warunki otrzymania jednorazowej wpłaty powitalnej, jego rachunek może zostać dodatkowo zasilony kwotą 250 zł.
W tym przykładzie roczne oszczędności mogą więc wynieść 2760 zł, mimo że pracownik sam przeznaczył na ten cel 1440 zł.
Nie uwzględniamy tutaj wyniku inwestycyjnego, kosztów zarządzania ani podatku dochodowego od wpłat finansowanych przez pracodawcę.
Wniosek: Mechanizm dopłat sprawia, że PPK może być atrakcyjne nawet dla osób, które nie dysponują dużymi nadwyżkami finansowymi.
Ile można zgromadzić w PPK przez 20 lat?
Długoterminowe oszczędzanie ma sens przede wszystkim wtedy, gdy jest systematyczne.
Przyjmijmy następujące założenia:
- wynagrodzenie pozostaje na poziomie 6000 zł brutto,
- pracownik odkłada 120 zł miesięcznie,
- pracodawca wpłaca 90 zł miesięcznie,
- uczestnik otrzymuje dopłatę roczną 240 zł,
- okres oszczędzania wynosi 20 lat.
W tym czasie suma wpłat wyniesie:
| Źródło | Kwota po 20 latach |
|---|---|
| Pracownik | 28 800 zł |
| Pracodawca | 21 600 zł |
| Dopłaty roczne państwa | 4800 zł |
| Wpłata powitalna | 250 zł |
| Łącznie | 55 450 zł |
To kwota wynikająca wyłącznie z wpłat, bez uwzględnienia zysków lub strat inwestycyjnych.
W rzeczywistości wartość rachunku będzie zależeć od wyników funduszu, opłat oraz zmian wysokości wynagrodzenia.
Warto również uwzględnić inflację. Kwota 55 450 zł za 20 lat nie będzie miała takiej samej siły nabywczej jak obecnie.
Czy procent składany może zwiększyć oszczędności?
Tak. Jeżeli środki są inwestowane przez wiele lat, ewentualne zyski mogą generować kolejne zyski.
Nie jest to jednak mechanizm gwarantujący określony wynik.
Fundusze PPK inwestują na rynkach finansowych, dlatego mogą występować również okresy spadków wartości zgromadzonego kapitału.
Z tego powodu nie należy traktować prognozowanych stóp zwrotu jako pewnego dochodu.
W jaki sposób inwestowane są pieniądze z PPK?
Środki uczestników są inwestowane przez instytucje finansowe zarządzające funduszami zdefiniowanej daty.
Są to fundusze, których strategia inwestycyjna jest dostosowywana do wieku uczestników.
Czym jest fundusz zdefiniowanej daty?
Każdy uczestnik jest standardowo przypisywany do funduszu odpowiadającego jego rocznikowi.
Osoby młodsze mają zazwyczaj przed sobą dłuższy okres oszczędzania. Dlatego fundusze przeznaczone dla nich mogą inwestować większą część kapitału w akcje.
Wraz ze zbliżaniem się do 60. roku życia udział bardziej ryzykownych instrumentów jest stopniowo ograniczany.
Większą rolę zaczynają odgrywać instrumenty dłużne, takie jak obligacje.
Nie oznacza to całkowitego wyeliminowania ryzyka. Również obligacje i inne instrumenty finansowe mogą okresowo tracić na wartości.
Czy uczestnik może zmienić fundusz?
Tak. Uczestnik może zdecydować się na fundusz zdefiniowanej daty inny niż przypisany mu automatycznie.
Może to oznaczać wybór strategii bardziej zachowawczej lub bardziej agresywnej.
Przed podjęciem decyzji warto jednak zastanowić się nad własną tolerancją ryzyka, planowanym terminem wypłaty środków i pozostałymi oszczędnościami.

Czy pieniądze w PPK są bezpieczne?
To jedno z najważniejszych pytań zadawanych przez osoby rozważające uczestnictwo w programie.
Odpowiedź wymaga rozróżnienia dwóch kwestii: własności zgromadzonych środków oraz ryzyka inwestycyjnego.
Czy pieniądze z PPK należą do pracownika?
Zgodnie z ustawą środki zgromadzone w PPK stanowią prywatną własność uczestnika.
Nie są częścią indywidualnego konta emerytalnego w ZUS.
Uczestnik ma możliwość korzystania z nich na zasadach określonych w przepisach, w tym dokonania wcześniejszego zwrotu.
Środki podlegają również dziedziczeniu.
Czy można stracić pieniądze w PPK?
Tak. Wartość inwestycji może się zmniejszyć.
PPK nie jest lokatą bankową, a zgromadzone oszczędności nie są objęte gwarancją zachowania całego wpłaconego kapitału.
Fundusze inwestują między innymi w akcje i obligacje, których ceny podlegają wahaniom.
Może więc zdarzyć się, że w określonym momencie wartość rachunku będzie niższa niż suma dokonanych wpłat.
Z drugiej strony dopłaty pracodawcy i państwa mogą stanowić istotną korzyść finansową, która częściowo amortyzuje niekorzystne wyniki inwestycyjne.
Nie należy jednak utożsamiać tego z gwarancją zysku.
Czy można wypłacić pieniądze z PPK przed emeryturą?
Tak. To jedna z cech odróżniających PPK od niektórych innych rozwiązań emerytalnych.
Uczestnik może wystąpić o zwrot środków przed ukończeniem 60. roku życia.
Nie musi uzasadniać swojej decyzji.
Trzeba jednak pamiętać, że wcześniejszy zwrot wiąże się z określonymi pomniejszeniami.
Co tracimy przy wcześniejszym zwrocie?
Przy standardowym zwrocie przed ukończeniem 60 lat:
- uczestnik otrzymuje środki pochodzące z własnych wpłat, z uwzględnieniem wyniku inwestycyjnego;
- otrzymuje 70% środków pochodzących z wpłat pracodawcy, z uwzględnieniem wyniku inwestycyjnego;
- pozostałe 30% części pochodzącej z wpłat pracodawcy zostaje przekazane do ZUS i zapisane na koncie emerytalnym uczestnika;
- środki pochodzące z dopłat państwowych są zwracane;
- od dodatniego dochodu z inwestycji pobierany jest należny podatek od zysków kapitałowych.
Wcześniejszy zwrot nie oznacza zatem utraty wszystkich oszczędności.
Nie jest jednak tak korzystny jak wypłata dokonana po ukończeniu 60. roku życia na zasadach przewidzianych w ustawie.
Czy wcześniejszy zwrot oznacza rezygnację z PPK?
Nie. Sam zwrot środków nie jest równoznaczny ze złożeniem deklaracji rezygnacji z dokonywania kolejnych wpłat.
Jeżeli uczestnik nadal pozostaje w programie, na jego rachunek mogą wpływać nowe środki.
To istotna różnica, o której wiele osób nie wie.
Wypłata PPK w przypadku poważnej choroby
Ustawodawca przewidział możliwość wykorzystania części oszczędności w szczególnych sytuacjach życiowych.
Jedną z nich jest poważna choroba uczestnika, jego małżonka lub dziecka.
Po spełnieniu ustawowych warunków można wypłacić do 25% zgromadzonych środków.
W tym przypadku nie ma obowiązku ich późniejszego zwrotu.
Nie stosuje się również standardowych pomniejszeń charakterystycznych dla wcześniejszego zwrotu.
Należy jednak pamiętać, że nie każda choroba uprawnia do takiej wypłaty. Przepisy określają, jakie okoliczności i dokumenty są wymagane.
Czy pieniądze z PPK można przeznaczyć na zakup mieszkania?
Tak, ale pod określonymi warunkami.
Uczestnik, który nie ukończył 45. roku życia, może wykorzystać do 100% środków zgromadzonych w PPK na pokrycie wkładu własnego przy kredycie hipotecznym.
Rozwiązanie to może pomóc osobom planującym zakup mieszkania lub budowę domu.
Nie jest to jednak bezzwrotna wypłata.
Środki należy zwrócić na rachunek PPK zgodnie z zawartą umową.
Rozpoczęcie zwrotu nie może nastąpić później niż po pięciu latach od wypłaty, a całkowity okres zwrotu nie może przekroczyć 15 lat.
Dlatego wykorzystanie PPK na cele mieszkaniowe wymaga odpowiedzialnego zaplanowania przyszłych finansów.
Jak wypłacić pieniądze z PPK po ukończeniu 60 lat?
Po ukończeniu 60. roku życia uczestnik może rozpocząć wypłatę zgromadzonych oszczędności.
Nie musi przy tym przechodzić na emeryturę ani kończyć aktywności zawodowej.
Najkorzystniejszy podatkowo standardowy wariant zakłada:
- wypłatę 25% zgromadzonych środków jednorazowo;
- wypłatę pozostałych 75% w co najmniej 120 miesięcznych ratach.
Takie rozwiązanie pozwala co do zasady uniknąć podatku od zysków kapitałowych.
Przykład wypłaty 100 000 zł
Załóżmy, że uczestnik zgromadził na rachunku PPK 100 000 zł.
W standardowym wariancie może otrzymać:
- 25 000 zł jednorazowo;
- 75 000 zł w 120 miesięcznych ratach.
Przy uproszczonym założeniu, że wartość pozostałych środków nie zmienia się, miesięczna rata wyniosłaby 625 zł.
W rzeczywistości wysokość wypłat może się zmieniać w zależności od wyników inwestycyjnych.
Czy można wypłacić wszystkie środki jednorazowo?
Tak, ale taka decyzja może powodować obowiązek zapłaty podatku od zysków kapitałowych.
Dotyczy to części wypłaty, która nie korzysta z ustawowego zwolnienia.
Dlatego przed złożeniem dyspozycji warto porównać dostępne warianty.
Istotne jest również to, że rozpoczęcie wypłat po ukończeniu 60. roku życia wpływa na zasady dalszego oszczędzania w PPK.
Co dzieje się z pieniędzmi z PPK po śmierci uczestnika?
Środki zgromadzone w PPK podlegają dziedziczeniu.
To istotna różnica w porównaniu z powszechnym systemem emerytalnym, w którym zasady dziedziczenia są bardziej ograniczone i zależą od rodzaju środków.
Uczestnik PPK może wskazać osoby uprawnione do otrzymania pieniędzy po jego śmierci.
W przypadku pozostawania w związku małżeńskim znaczenie mają również przepisy dotyczące wspólności majątkowej.
Jeżeli nie wskazano osób uprawnionych, odpowiednie środki wchodzą do spadku.
Warto więc zadbać o aktualność dyspozycji dotyczących osób uprawnionych, szczególnie po zmianach sytuacji rodzinnej.
Co się dzieje z PPK po zmianie pracy?
Zmiana pracodawcy nie oznacza utraty zgromadzonych oszczędności.
Dotychczasowy rachunek PPK nadal istnieje, a zgromadzone na nim pieniądze pozostają własnością uczestnika.
Nowy pracodawca może zawrzeć w imieniu pracownika kolejną umowę o prowadzenie PPK.
W efekcie jedna osoba może posiadać kilka rachunków PPK.
Istnieje również możliwość przeniesienia oszczędności między rachunkami w ramach tzw. wypłaty transferowej.
Przed podjęciem decyzji warto sprawdzić warunki zarządzania funduszami, opłaty oraz własne preferencje inwestycyjne.
Czy PPK jest obowiązkowe?
Uczestnictwo w programie jest dobrowolne.
Automatyczny zapis nie oznacza, że pracownik nie ma wyboru.
Może on zrezygnować z dokonywania wpłat, składając odpowiednią deklarację pracodawcy.
Trzeba jednak pamiętać o mechanizmie ponownego automatycznego zapisu.
Co cztery lata pracodawcy ponownie rozpoczynają dokonywanie wpłat za osoby objęte tym mechanizmem, chyba że pracownik złoży nową deklarację rezygnacji.
Po ponownym zapisie przeprowadzonym w 2023 roku kolejny przypada na 2027 rok.
Osoby, które wcześniej zrezygnowały z PPK, powinny więc pamiętać o tej zasadzie.
Czy PPK opłaca się pracownikowi?
Odpowiedź zależy od sytuacji finansowej, wieku, planowanego okresu oszczędzania i indywidualnego podejścia do ryzyka.
Z ekonomicznego punktu widzenia największym argumentem przemawiającym za PPK są wpłaty pracodawcy.
Pracownik odkłada własne pieniądze, ale jego kapitał jest systematycznie powiększany o dodatkowe środki.
W przypadku standardowych wpłat pracownik finansuje 2% wynagrodzenia, a pracodawca dopłaca 1,5%.
To oznacza, że na każde 100 zł wpłacone przez pracownika pracodawca dokłada 75 zł, zanim uwzględnimy dopłaty państwa i wyniki inwestycyjne.
Najważniejsze zalety PPK
Dodatkowe pieniądze od pracodawcy. To korzyść, której nie zapewnia zwykłe samodzielne oszczędzanie na rachunku bankowym.
Systematyczność. Wpłaty są przekazywane regularnie, co ułatwia budowanie kapitału bez konieczności pamiętania o comiesięcznych przelewach.
Dopłaty państwowe. Po spełnieniu warunków uczestnik otrzymuje dodatkowe środki.
Prywatna własność oszczędności. Pieniądze stanowią własność uczestnika i podlegają dziedziczeniu.
Możliwość wcześniejszego wykorzystania kapitału. Środki nie są całkowicie zablokowane do osiągnięcia wieku emerytalnego.
Długoterminowe inwestowanie. Program umożliwia uczestnictwo w rynku kapitałowym również osobom, które nie mają dużego doświadczenia inwestycyjnego.
Najważniejsze wady i ograniczenia PPK
Ryzyko inwestycyjne. Nie ma gwarancji zachowania wpłaconego kapitału ani osiągnięcia dodatniej stopy zwrotu.
Mniejsze wynagrodzenie netto. Wpłaty pracownika są potrącane z jego wynagrodzenia, a wpłaty pracodawcy generują przychód podlegający opodatkowaniu.
Koszty zarządzania. Instytucje finansowe pobierają opłaty, które wpływają na końcowy wynik inwestycji.
Pomniejszenia przy wcześniejszym zwrocie. Uczestnik nie otrzyma wówczas wszystkich środków na takich samych zasadach jak po ukończeniu 60 lat.
Ograniczony wpływ na strategię inwestycyjną. Uczestnik może wybierać spośród dostępnych funduszy, ale nie zarządza bezpośrednio poszczególnymi inwestycjami.
Ryzyko zmian przepisów. Jak w przypadku każdego rozwiązania regulowanego ustawowo, przyszłe zasady mogą zostać zmienione przez ustawodawcę.
PPK a PPE – czym różnią się te programy?
Pracownicze Plany Kapitałowe nie są jedynym sposobem dodatkowego oszczędzania z udziałem pracodawcy.
Innym rozwiązaniem są Pracownicze Programy Emerytalne (PPE).
Oba systemy mają pomagać w budowaniu kapitału na przyszłość, jednak różnią się zasadami finansowania i organizacji.
| Cecha | PPK | PPE |
|---|---|---|
| Charakter | Program z automatycznym zapisem i możliwością rezygnacji | Dobrowolny program organizowany przez pracodawcę |
| Finansowanie podstawowe | Pracownik i pracodawca | Przede wszystkim pracodawca |
| Dopłaty państwa | Tak, po spełnieniu warunków | Nie |
| Wiek standardowej wypłaty | 60 lat | Co do zasady 60 lat, a w określonych sytuacjach 55 lat |
| Dziedziczenie | Tak | Tak |
| Ryzyko inwestycyjne | Tak | Zależne od formy programu i inwestycji |
Niektórzy pracodawcy prowadzą PPE zamiast PPK, jeżeli spełniają warunki ustawowego zwolnienia z obowiązku tworzenia PPK.
Dlatego przed podjęciem decyzji warto sprawdzić, jakie rozwiązania oferuje konkretna firma.
Więcej na ten temat wyjaśniam w osobnym poradniku poświęconym Pracowniczym Programom Emerytalnym (PPE).
PPK a IKE i IKZE – czy trzeba wybierać tylko jeden program?
Nie. PPK, IKE i IKZE mogą stanowić wzajemnie uzupełniające się elementy długoterminowego planu finansowego.
Każde z tych rozwiązań ma nieco inne zalety.
PPK zapewnia możliwość korzystania z wpłat pracodawcy i dopłat państwowych.
IKE oferuje preferencje podatkowe przy wypłacie środków po spełnieniu ustawowych warunków.
IKZE pozwala natomiast na odliczanie kwalifikowanych wpłat od podstawy opodatkowania, w ramach obowiązujących limitów, a przy prawidłowej wypłacie przewiduje zryczałtowany podatek.
Wybór odpowiedniego rozwiązania powinien zależeć między innymi od dochodów, formy zatrudnienia, sytuacji podatkowej oraz czasu pozostałego do emerytury.
Szczegółowe porównanie tych dwóch indywidualnych rozwiązań znajdziesz w artykule:
IKE i IKZE – jak zbudować emeryturę, korzystając z ulg podatkowych?

Dla kogo PPK może być szczególnie korzystne?
PPK warto rozważyć przede wszystkim wtedy, gdy uczestnik ma możliwość regularnego odkładania pieniędzy i nie planuje ich szybkiego wykorzystania.
Młodzi pracownicy
Osoby rozpoczynające karierę zawodową mają przed sobą długi okres oszczędzania.
Nawet niewielkie regularne wpłaty mogą z czasem zbudować znaczący kapitał.
Długi horyzont inwestycyjny nie eliminuje ryzyka, ale daje więcej czasu na przejście przez okresy spadków rynkowych.
Osoby w średnim wieku
Dla osób po 40. czy 50. roku życia PPK może być dodatkowym źródłem oszczędności uzupełniającym przyszłą emeryturę.
W tym przypadku szczególnie ważne jest dostosowanie ryzyka inwestycyjnego do terminu planowanego wykorzystania pieniędzy.
Osoby z niewielkimi nadwyżkami finansowymi
PPK może ułatwiać systematyczne oszczędzanie dzięki automatycznemu przekazywaniu wpłat.
Nie oznacza to jednak, że każdy powinien uczestniczyć w programie bez względu na swoją sytuację.
Jeżeli gospodarstwo domowe nie ma środków na podstawowe wydatki lub zmaga się z bardzo kosztownym zadłużeniem, konieczne jest przeanalizowanie całego budżetu.
Budowanie oszczędności emerytalnych nie powinno prowadzić do zaciągania drogich kredytów na codzienne utrzymanie.
Jak rozpocząć oszczędzanie w PPK?
W przypadku osób objętych automatycznym zapisem procedura jest stosunkowo prosta.
Pracodawca zawiera odpowiednie umowy z instytucją finansową, a następnie dokonuje wpłat za pracowników uczestniczących w programie.
Jeżeli wcześniej zrezygnowałeś z PPK, możesz złożyć wniosek o ponowne dokonywanie wpłat.
Warto również sprawdzić, która instytucja prowadzi Twój rachunek oraz do jakiego funduszu zdefiniowanej daty zostałeś przypisany.
Jak kontrolować swoje oszczędności?
Uczestnik może korzystać z informacji udostępnianych przez instytucję finansową prowadzącą rachunek.
Dostępny jest także serwis MojePPK, który umożliwia sprawdzenie informacji o rachunkach PPK.
Regularnie warto kontrolować:
- wysokość wpłat własnych i pracodawcy,
- otrzymane dopłaty państwowe,
- aktualną wartość oszczędności,
- wyniki inwestycyjne,
- stosowane opłaty,
- poprawność danych osób uprawnionych.
Nie ma potrzeby codziennego obserwowania zmian wartości funduszu. W przypadku wieloletniego oszczędzania ważniejsza jest systematyczność i okresowa ocena przyjętej strategii.
Najczęściej zadawane pytania o PPK – FAQ
Czy można mieć jednocześnie PPK i IKE?
Tak. Uczestnictwo w PPK nie wyklucza posiadania IKE ani IKZE. Można korzystać z kilku rozwiązań emerytalnych jednocześnie.
Czy pieniądze z PPK są dziedziczone?
Tak. Środki podlegają dziedziczeniu na zasadach określonych w ustawie, z uwzględnieniem między innymi praw małżonka oraz wskazanych osób uprawnionych.
Czy mogę zrezygnować z PPK w dowolnym momencie?
Tak. Pracownik może złożyć deklarację rezygnacji z dokonywania wpłat. Rezygnacja nie powoduje automatycznej utraty wcześniej zgromadzonych środków.
Czy PPK jest opłacalne po 50. roku życia?
Może być. Nawet przy krótszym okresie oszczędzania uczestnik korzysta z wpłat pracodawcy. Należy jednak uwzględnić ryzyko inwestycyjne oraz termin planowanej wypłaty.
Czy PPK gwarantuje zysk?
Nie. Środki są inwestowane na rynku finansowym, a ich wartość może się zmieniać. Nie istnieje gwarantowana stopa zwrotu.
Czy PPK obniża wynagrodzenie netto?
Tak. Wpłata pracownika jest potrącana z wynagrodzenia, a wpłata finansowana przez pracodawcę stanowi przychód pracownika podlegający opodatkowaniu.
Czy mogę wypłacić pieniądze z PPK, nadal pracując?
Tak. Możliwość wypłaty zależy od wieku uczestnika i wybranego trybu. Ukończenie 60 lat nie oznacza konieczności przejścia na emeryturę.
Czy po zmianie pracy tracę PPK?
Nie. Dotychczas zgromadzone oszczędności pozostają własnością uczestnika. Można zachować dotychczasowy rachunek lub skorzystać z odpowiedniej wypłaty transferowej.
Czy osoba prowadząca jednoosobową działalność gospodarczą może samodzielnie założyć PPK?
Co do zasady nie. Przedsiębiorca prowadzący jednoosobową działalność gospodarczą nie może otworzyć PPK wyłącznie dla siebie na zasadach przewidzianych dla pracowników. Może natomiast rozważyć IKE lub IKZE.
Czy warto oszczędzać w PPK? Podsumowanie
Pracownicze Plany Kapitałowe nie rozwiążą wszystkich problemów polskiego systemu emerytalnego. Nie zagwarantują również, że przyszłe świadczenie z ZUS pozwoli utrzymać dotychczasowy standard życia.
Mogą jednak stanowić wartościowy element długoterminowego planowania finansowego.
Największą zaletą programu jest mechanizm wspólnego finansowania oszczędności. Pracownik odkłada część wynagrodzenia, ale jego kapitał jest dodatkowo zasilany przez pracodawcę oraz, po spełnieniu określonych warunków, przez państwo.
Z drugiej strony należy pamiętać o ryzyku inwestycyjnym, kosztach zarządzania i zasadach wcześniejszego zwrotu.
Czy zatem warto uczestniczyć w PPK?
Dla wielu osób zatrudnionych odpowiedź może być twierdząca, szczególnie jeżeli planują oszczędzać przez wiele lat i mogą pozwolić sobie na regularne wpłaty.
Nie oznacza to jednak, że PPK powinno być jedynym sposobem przygotowania do emerytury.
Rozsądna strategia finansowa może obejmować kilka elementów: oszczędności płynne, fundusz awaryjny, PPK, IKE, IKZE oraz inne inwestycje dostosowane do indywidualnej sytuacji.
Najważniejsze jest świadome podejmowanie decyzji i regularne budowanie kapitału.
Pamiętaj: przyszła emerytura nie powinna zależeć wyłącznie od jednego źródła dochodu. Im wcześniej zaczniesz przygotowania, tym większą swobodę finansową możesz uzyskać w przyszłości.
Przeczytaj również
Jeżeli chcesz lepiej przygotować się do emerytury, polecam również:
- Jak skutecznie oszczędzać na emeryturę?
- IKE i IKZE – jak zbudować emeryturę, korzystając z ulg podatkowych?
- Jakiej emerytury możesz się realnie spodziewać?
- Niska emerytura – problem, który dotyka wielu Polaków
Źródła i podstawy prawne
- Ustawa z dnia 4 października 2018 r. o pracowniczych planach kapitałowych, z późniejszymi zmianami.
- Oficjalny portal Pracowniczych Planów Kapitałowych – MojePPK.
- Ministerstwo Finansów – Pracownicze Plany Kapitałowe.
Artykuł ma charakter edukacyjny i informacyjny. Nie stanowi indywidualnej rekomendacji inwestycyjnej ani porady podatkowej. Przed podjęciem decyzji warto przeanalizować własną sytuację finansową i aktualne przepisy.