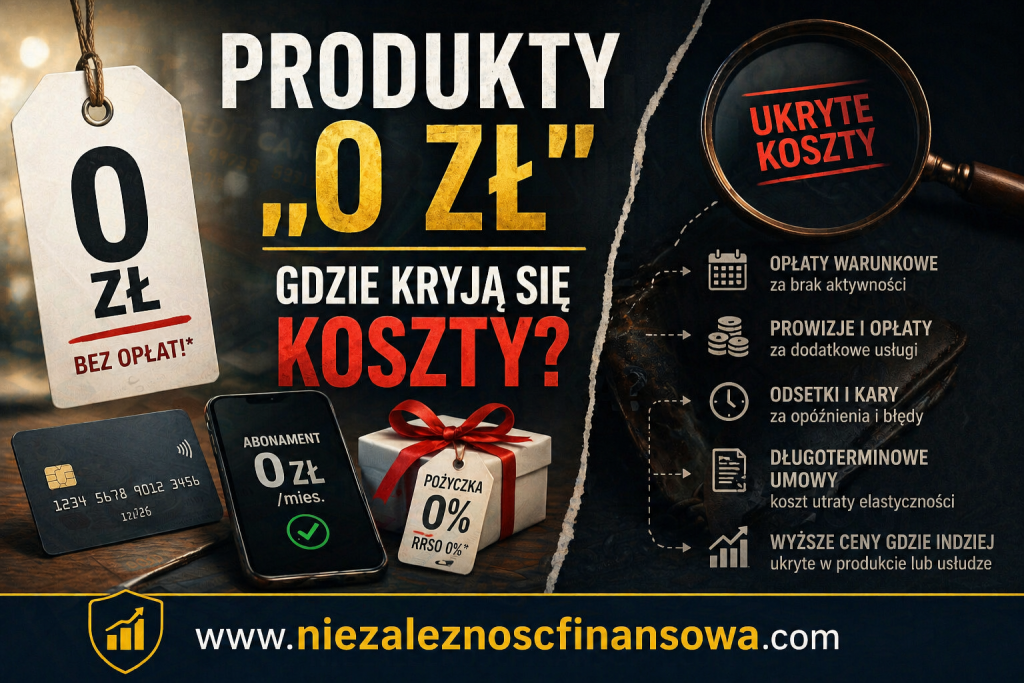
Darmowe konto bankowe, karta kredytowa bez opłat, pożyczka 0% czy telefon za złotówkę. Czy takie oferty naprawdę nic nie kosztują? Sprawdź, gdzie mogą pojawić się dodatkowe opłaty, jak je rozpoznać i kiedy promocja rzeczywiście się opłaca.
Hasło „0 zł” działa na nas wyjątkowo skutecznie. Kiedy widzimy produkt reklamowany jako darmowy, często przestajemy zastanawiać się nad jego rzeczywistą ceną. Przecież skoro coś nic nie kosztuje, to co możemy stracić?
W praktyce sytuacja bywa bardziej skomplikowana.
Bank oferuje bezpłatne konto, ale wymaga regularnych płatności kartą. Firma pożyczkowa reklamuje pożyczkę bez odsetek, lecz promocja obowiązuje tylko pod określonymi warunkami. Operator proponuje telefon za symboliczną złotówkę, a jego koszt rozkłada na miesięczne opłaty.
Nie oznacza to, że każda darmowa oferta jest nieuczciwa. Wiele produktów rzeczywiście można użytkować bez ponoszenia opłat. Trzeba jednak wiedzieć, na jakich zasadach.
Najważniejsza zasada brzmi: nie oceniaj produktu wyłącznie na podstawie ceny reklamowej. Sprawdź całkowity koszt korzystania z niego.
W tym poradniku pokażę Ci, jak to zrobić.
1. Dlaczego produkty za 0 zł tak skutecznie przyciągają klientów?
Psychologia darmowych produktów
Wyobraź sobie dwie oferty:
- Pierwsza: prowadzenie konta bankowego za 5 zł miesięcznie.
- Druga: prowadzenie konta za 0 zł, pod warunkiem wykonania pięciu transakcji kartą.
Która wydaje się atrakcyjniejsza?
Większość osób prawdopodobnie zainteresuje się drugą propozycją.
Nie ma w tym nic dziwnego. Słowo „darmowy” wywołuje pozytywne emocje i zmniejsza naszą skłonność do analizowania szczegółów.
Problem pojawia się wtedy, gdy koncentrujemy się wyłącznie na korzyści, ignorując obowiązki wynikające z umowy.
Darmowa usługa może wymagać określonego zachowania. A jeżeli go nie wykonamy, pojawią się koszty.
Dlaczego firmy oferują produkty za darmo?
Przedsiębiorstwa nie zawsze zarabiają bezpośrednio na podstawowej opłacie za produkt.
Mogą osiągać przychody dzięki:
- korzystaniu przez klientów z innych płatnych usług,
- prowizjom związanym z obsługą transakcji,
- sprzedaży produktów dodatkowych,
- długoterminowej współpracy,
- płatnym rozszerzeniom darmowych usług,
- przekształcaniu bezpłatnych okresów próbnych w płatne abonamenty.
Przykładowo bank może zaoferować darmowy rachunek, ponieważ liczy, że klient będzie korzystał również z karty, kredytu lub produktów inwestycyjnych.
Darmowy produkt nie musi być pułapką. Często jest po prostu elementem przemyślanej strategii biznesowej.
Ważne, aby klient rozumiał tę strategię i podejmował świadome decyzje.
2. Darmowe konto bankowe – kiedy 0 zł zamienia się w opłatę?
Konto osobiste jest jednym z najpopularniejszych produktów reklamowanych jako bezpłatne.
Warto jednak rozróżnić trzy kwestie:
- Brak opłaty za prowadzenie rachunku.
- Brak opłaty za korzystanie z karty.
- Brak kosztów dodatkowych operacji.
To trzy różne elementy oferty.
Warunkowe zwolnienie z opłat
Załóżmy, że bank proponuje:
- prowadzenie konta za 0 zł,
- kartę za 0 zł po wykonaniu pięciu płatności miesięcznie,
- opłatę 10 zł za kartę w miesiącu, w którym warunek nie zostanie spełniony.
Jeżeli regularnie korzystasz z karty, oferta może być rzeczywiście darmowa.
Jeżeli jednak używasz rachunku sporadycznie, koszty zaczynają się kumulować.
Przykładowe obliczenie:
| Okres | Koszt |
|---|---|
| 1 miesiąc | 10 zł |
| 6 miesięcy | 60 zł |
| 12 miesięcy | 120 zł |
| 5 lat | 600 zł |
Obliczenia zakładają, że opłata nie zmienia się i w żadnym miesiącu nie spełniasz warunku zwolnienia.
600 zł za korzystanie z produktu reklamowanego jako darmowy to już kwota, której nie warto ignorować.
Gdzie jeszcze mogą pojawić się koszty?
Nawet bezpłatny rachunek może wiązać się z opłatami za:
- wypłaty z określonych bankomatów,
- przelewy natychmiastowe,
- przelewy zagraniczne,
- przewalutowanie transakcji,
- niektóre operacje wykonywane w oddziale,
- dodatkowe karty i usługi.
Przed otwarciem konta warto sprawdzić tabelę opłat i prowizji oraz regulamin promocji.
Jak wybrać rzeczywiście korzystne konto?
Nie kieruj się wyłącznie reklamą.
Zastanów się, jak korzystasz z rachunku.
Jeżeli regularnie płacisz kartą, warunkowe zwolnienie z opłaty może być dla Ciebie wygodne.
Jeżeli potrzebujesz konta głównie do odbierania przelewów i opłacania rachunków, lepszym rozwiązaniem może być oferta bez wymagań dotyczących aktywności.
Najlepsze konto to niekoniecznie to z największą liczbą promocji. To konto, którego warunki odpowiadają Twoim codziennym potrzebom.
3. Karta kredytowa bez opłat – kiedy zaczynasz płacić?
Karta kredytowa może być wygodnym narzędziem finansowym.
Pozwala dokonywać płatności z wykorzystaniem przyznanego limitu i, przy spełnieniu warunków umowy, korzystać z okresu bezodsetkowego.
Nie oznacza to jednak, że każda operacja jest darmowa.
Opłata za posiadanie karty
Bank może uzależnić brak opłaty od określonej liczby transakcji lub miesięcznego obrotu.
Przykładowo:
- Opłata za kartę: 15 zł miesięcznie.
- Zwolnienie z opłaty: po wykonaniu transakcji na łączną kwotę 1000 zł.
Jeżeli normalnie wydajesz kartą ponad 1000 zł, warunek nie musi stanowić problemu.
Jeżeli jednak zaczynasz kupować niepotrzebne rzeczy tylko po to, aby uniknąć opłaty, promocja traci sens.
Wydanie dodatkowych 200 zł na zbędne zakupy nie jest oszczędnością 15 zł.
Okres bezodsetkowy – najważniejsza zasada
Karty kredytowe często oferują możliwość uniknięcia odsetek od określonych transakcji bezgotówkowych, jeśli całe wymagane zadłużenie zostanie spłacone w odpowiednim terminie.
Jeżeli nie spłacisz pełnej kwoty, bank może naliczyć odsetki zgodnie z zasadami umowy.
Ważne: zasady naliczania odsetek zależą od produktu. Nie należy zakładać, że zawsze są naliczane od całej pierwotnej kwoty zadłużenia w identyczny sposób.
Wypłaty gotówki z bankomatu oraz inne szczególne operacje mogą nie być objęte standardowym okresem bezodsetkowym.
Przykład kosztu zadłużenia
Załóżmy, że pozostawiasz na karcie zadłużenie w wysokości 3000 zł, a roczna stopa oprocentowania wynosi 18%.
Uproszczone obliczenie kosztu odsetek za 30 dni:
3000 zł × 18% × 30/365 = około 44,38 zł.
Rzeczywisty koszt zależy między innymi od dat transakcji, spłat, zasad naliczania odsetek oraz ewentualnych opłat.
Karta, która nie kosztuje nic przy terminowej spłacie, może więc generować wydatki, gdy zaczynasz finansować nią bieżącą konsumpcję.
Więcej informacji znajdziesz w poradniku: Jak wybrać najlepszą kartę kredytową dla siebie?.
4. Pożyczka 0% – czy naprawdę można pożyczyć pieniądze bez kosztów?
Tak. Na rynku mogą występować oferty, w których klient oddaje dokładnie tyle, ile pożyczył.
Warunkiem jest jednak spełnienie wszystkich zasad promocji.
Czym różni się oprocentowanie 0% od RRSO 0%?
To jedna z najważniejszych różnic, które warto znać.
Oprocentowanie nominalne 0% oznacza brak odsetek wynikających z tej stopy, ale nie wyklucza prowizji i innych kosztów.
RRSO 0% oznacza, że rzeczywista roczna stopa oprocentowania, obliczona zgodnie z przyjętymi założeniami, wynosi zero.
RRSO uwzględnia koszty kredytu objęte ustawową definicją i zasadami obliczania tego wskaźnika. Nie należy jednak utożsamiać go z gwarancją, że w każdej sytuacji korzystanie z produktu będzie bezpłatne.
Przykład:
Pożyczasz 2000 zł na 30 dni.
- Oprocentowanie nominalne: 0%.
- Prowizja: 200 zł.
- Kwota do spłaty: 2200 zł.
Pomimo zerowego oprocentowania pożyczka kosztuje 200 zł.
Dlatego porównuj całkowitą kwotę do zapłaty, RRSO i harmonogram spłaty.
Co dzieje się w przypadku opóźnienia?
Przy nieterminowej spłacie mogą pojawić się odsetki za opóźnienie i inne koszty przewidziane przepisami oraz umową.
Nie oznacza to jednak, że pożyczkodawca może dowolnie naliczać dodatkowe opłaty.
W Polsce obowiązują regulacje ograniczające określone koszty kredytu konsumenckiego.
Zanim podpiszesz umowę, sprawdź również:
- Czy promocja dotyczy wyłącznie nowych klientów?
- Czy konieczne jest skorzystanie z dodatkowej usługi?
- Jakie są skutki opóźnienia?
- Czy oferta obejmuje refinansowanie?
- Ile wynosi całkowita kwota do zapłaty?
Pożyczka 0% może być rzeczywiście bezkosztowa, ale tylko wtedy, gdy warunki umowy potwierdzają brak kosztów i zostaną spełnione.
5. Raty 0% – darmowe finansowanie czy zachęta do zakupów?
Raty 0% mogą być korzystnym sposobem finansowania zakupów, szczególnie gdy nie chcemy jednorazowo wydawać dużej kwoty.
Załóżmy, że kupujesz pralkę za 2400 zł.
Sklep proponuje 12 rat po 200 zł.
Łączna kwota spłaty wynosi:
12 × 200 zł = 2400 zł.
Jeżeli nie występują żadne obowiązkowe dodatkowe koszty, finansowanie rzeczywiście może być bezpłatne.
Gdzie może pojawić się dodatkowy wydatek?
Warto sprawdzić:
- Czy ubezpieczenie jest obowiązkowe?
- Czy do uzyskania promocji trzeba kupić dodatkową usługę?
- Czy cena produktu nie jest wyższa niż w innych sklepach?
- Czy warunki finansowania zmieniają się w razie opóźnienia?
- Czy kredyt wiąże się z innymi zobowiązaniami?
Raty 0% nie zawsze oznaczają najtańszy zakup
Wyobraź sobie dwie oferty tego samego telewizora.
| Oferta | Cena | Finansowanie | Łączny koszt |
|---|---|---|---|
| Sklep A | 3000 zł | 10 rat 0% | 3000 zł |
| Sklep B | 2700 zł | Płatność jednorazowa | 2700 zł |
W sklepie A nie płacisz za kredyt, ale sam produkt jest droższy o 300 zł.
Jeżeli możesz pozwolić sobie na zakup za gotówkę, sklep B będzie w tym przykładzie korzystniejszy cenowo.
Warto też pamiętać, że nawet darmowe raty oznaczają zobowiązanie na przyszłość.
Pytanie nie powinno brzmieć wyłącznie: „Czy stać mnie na ratę?”. Ważniejsze jest: „Czy naprawdę potrzebuję tego zakupu?”.
6. Telefon za 1 zł – ile naprawdę kosztuje abonament?
Telefon za symboliczną złotówkę może wydawać się wyjątkową okazją.
Jednak niska cena początkowa nie przesądza o łącznym koszcie zakupu urządzenia i usługi.
Przykład dwóch ofert
Oferta A – telefon z abonamentem
- Telefon na start: 1 zł.
- Abonament: 100 zł miesięcznie.
- Okres umowy: 24 miesiące.
Łączny koszt:
1 zł + 24 × 100 zł = 2401 zł.
Oferta B – telefon kupiony osobno
- Telefon: 1200 zł.
- Usługa telekomunikacyjna: 35 zł miesięcznie.
- Okres porównania: 24 miesiące.
Łączny koszt:
1200 zł + 24 × 35 zł = 2040 zł.
Różnica wynosi 361 zł na korzyść drugiego wariantu.
To przykład ilustracyjny. W rzeczywistości należy porównywać oferty o podobnym zakresie usług, uwzględniając również rabaty, opłaty aktywacyjne i warunki umowy.
Koszt utraty elastyczności
Długoterminowa umowa może utrudnić zmianę dostawcy usługi.
Przed jej zawarciem sprawdź:
- Okres obowiązywania zobowiązania.
- Warunki wcześniejszego rozwiązania.
- Sposób naliczania opłat.
- Zasady zmiany ceny.
- Łączny koszt urządzenia i usług.
W przypadku usług telekomunikacyjnych zasady rozliczenia przy wcześniejszym zakończeniu umowy wynikają z przepisów i konkretnego kontraktu. Nie każda dodatkowa należność jest automatycznie dopuszczalna.
7. Darmowe subskrypcje – kiedy okres próbny zmienia się w płatny abonament?
Darmowe okresy próbne są powszechne w usługach cyfrowych.
Możemy korzystać z platform streamingowych, aplikacji, programów edukacyjnych czy narzędzi internetowych przez kilka lub kilkanaście dni bez opłat.
Problem zaczyna się wtedy, gdy zapominamy o terminie zakończenia promocji.
Przykład kosztu zapomnianej subskrypcji
Rejestrujesz się w usłudze oferującej siedem dni bezpłatnego dostępu.
Po tym czasie opłata wynosi 39 zł miesięcznie.
Nie korzystasz już z aplikacji, ale zapominasz anulować subskrypcję.
Po roku, przy dwunastu naliczonych opłatach, koszt wynosi:
39 zł × 12 = 468 zł.
To 468 zł za usługę, z której być może w ogóle nie korzystasz.
Jak uniknąć automatycznych opłat?
Przed aktywowaniem darmowego okresu próbnego:
- Sprawdź, czy subskrypcja odnawia się automatycznie.
- Zapisz datę zakończenia promocji.
- Sprawdź wysokość kolejnej opłaty.
- Ustal sposób anulowania usługi.
- Zachowaj potwierdzenie rezygnacji.
Warto pamiętać, że zasady rezygnacji zależą od usługi, sposobu zawarcia umowy i obowiązujących przepisów.
Przedsiębiorca powinien jasno informować o obowiązku zapłaty. Darmowy okres próbny nie usprawiedliwia wprowadzania konsumenta w błąd.
8. Gdzie najczęściej kryją się koszty produktów reklamowanych jako darmowe?
Poniższa tabela pokazuje najważniejsze mechanizmy, które warto rozpoznawać.
| Produkt | Co jest reklamowane jako darmowe? | Potencjalny koszt |
|---|---|---|
| Konto bankowe | Prowadzenie rachunku | Karta, bankomaty, przelewy |
| Karta kredytowa | Wydanie lub obsługa karty | Odsetki, wypłaty gotówki, opłaty |
| Pożyczka 0% | Brak odsetek | Prowizja, usługi dodatkowe, koszty opóźnienia |
| Raty 0% | Finansowanie zakupów | Dodatkowe usługi, wyższa cena produktu |
| Abonament | Urządzenie za 1 zł | Miesięczne opłaty i zobowiązanie terminowe |
| Subskrypcja | Darmowy okres próbny | Automatyczne płatne odnowienie |
| Aplikacja | Darmowa wersja podstawowa | Płatne funkcje i pakiety premium |
Nie każdy z wymienionych kosztów występuje w każdej ofercie.
Tabela pokazuje, co należy sprawdzić przed podjęciem decyzji.
9. Jak obliczyć rzeczywisty koszt produktu za 0 zł?
Najprostszą metodą jest policzenie wszystkich wydatków związanych z korzystaniem z produktu w określonym czasie.
Można zastosować następujący wzór:
Całkowity koszt = opłaty początkowe + suma opłat okresowych + przewidywane opłaty dodatkowe + koszty obowiązkowych usług.
Przy porównywaniu ofert warto również uwzględnić koszt zakończenia umowy, jeżeli taki koszt może zgodnie z prawem wystąpić.
Przykład: darmowe konto bankowe
Załóżmy, że korzystasz z konta przez rok.
- Prowadzenie rachunku: 0 zł.
- Karta: 10 zł w czterech miesiącach.
- Dwa płatne przelewy natychmiastowe po 5 zł.
- Trzy płatne wypłaty z bankomatu po 7 zł.
Całkowity koszt:
40 zł + 10 zł + 21 zł = 71 zł.
Konto reklamowane jako darmowe kosztowało w tym przykładzie 71 zł rocznie.

Nie jest to automatycznie zła oferta.
Być może alternatywny rachunek kosztowałby 120 zł rocznie.
Dopiero porównanie całkowitych kosztów pozwala ocenić, która propozycja jest korzystniejsza.
10. Siedem zasad, które pomogą Ci uniknąć niepotrzebnych opłat
Zasada 1. Czytaj warunki promocji
Reklama przedstawia korzyści. Regulamin określa zasady korzystania z oferty.
Zawsze sprawdzaj oba dokumenty.
Zasada 2. Oblicz koszt w skali roku
Opłata 9 zł miesięcznie wydaje się niewielka.
Jednak przez rok daje 108 zł, a przez pięć lat 540 zł, przy założeniu niezmienionej ceny.
Dłuższa perspektywa pomaga właściwie ocenić wydatek.
Zasada 3. Sprawdzaj warunki utrzymania darmowości
Zwróć uwagę na minimalną liczbę transakcji, wymagane wpływy i terminowe płatności.
Zastanów się, czy spełnianie tych warunków będzie dla Ciebie naturalne.
Zasada 4. Nie kupuj dodatkowych produktów bez potrzeby
Ubezpieczenie, rozszerzona gwarancja czy płatny pakiet mogą być użyteczne.
Nie powinny jednak trafiać do koszyka wyłącznie dlatego, że sprzedawca proponuje je przy okazji darmowego finansowania.
Zasada 5. Porównuj co najmniej dwie oferty
Jedna reklama nie pokazuje całego rynku.
Sprawdzenie alternatywy pozwala ocenić, czy promocja rzeczywiście daje oszczędność.
Zasada 6. Kontroluj automatyczne płatności
Raz w miesiącu przejrzyj historię transakcji.
Sprawdź, czy nie płacisz za usługi, których już nie potrzebujesz.
Zasada 7. Nie podejmuj decyzji pod presją czasu
Hasła „tylko dziś”, „ostatnia szansa” czy „oferta ograniczona” mogą skłaniać do pośpiechu.
W przypadku produktów finansowych kilka dodatkowych minut na analizę jest zwykle cenniejsze niż szybkie skorzystanie z promocji.
11. Checklista: sprawdź ofertę 0 zł przed podpisaniem umowy
Przed skorzystaniem z produktu odpowiedz sobie na poniższe pytania.
- [ ] Czy produkt jest darmowy bezwarunkowo, czy tylko po spełnieniu określonych wymagań?
- [ ] Czy znam wszystkie obowiązkowe opłaty?
- [ ] Czy wiem, ile zapłacę po zakończeniu promocji?
- [ ] Czy sprawdziłem tabelę opłat i regulamin?
- [ ] Czy rozumiem konsekwencje nieterminowej płatności?
- [ ] Czy mogę łatwo zrezygnować z produktu?
- [ ] Czy porównałem ofertę z konkurencyjnymi rozwiązaniami?
- [ ] Czy produkt odpowiada moim rzeczywistym potrzebom?
- [ ] Czy znam całkowity koszt w skali roku lub całej umowy?
Jeżeli nie potrafisz odpowiedzieć na któreś z pytań, warto wstrzymać się z decyzją do czasu wyjaśnienia warunków.
12. Co zrobić, jeżeli firma naliczyła nieoczekiwaną opłatę?
Nie każda nieoczekiwana opłata jest automatycznie niezgodna z prawem. Może wynikać z warunków, których wcześniej nie zauważyłeś.
Nie oznacza to jednak, że każdą należność trzeba zaakceptować bez sprawdzenia.
Krok 1. Zweryfikuj podstawę naliczenia opłaty
Sprawdź umowę, regulamin, tabelę opłat oraz komunikaty o zmianach warunków.
Krok 2. Złóż reklamację
Opisz sytuację, wskaż kwestionowaną opłatę i przedstaw swoje żądanie.
Zachowaj kopię zgłoszenia oraz odpowiedź przedsiębiorcy.
Krok 3. Skorzystaj z pomocy właściwej instytucji
W zależności od rodzaju problemu możesz zwrócić się do:
- Rzecznika Finansowego – w sporach dotyczących podmiotów rynku finansowego.
- Miejskiego lub powiatowego rzecznika konsumentów – w indywidualnych sprawach konsumenckich.
- UOKiK – w sprawach praktyk mogących naruszać zbiorowe interesy konsumentów.
Warto korzystać z oficjalnych informacji publikowanych na stronach UOKiK oraz Rzecznika Finansowego.
13. Najczęściej zadawane pytania (FAQ)
Czy konto bankowe za 0 zł może naprawdę być darmowe?
Tak. Niektóre rachunki są bezpłatne bez dodatkowych warunków, a inne wymagają określonej aktywności. Warto sprawdzić osobno opłaty za prowadzenie konta, kartę i dodatkowe operacje.
Czy pożyczka z RRSO 0% jest bezpieczna?
RRSO 0% oznacza brak kosztów uwzględnionych w tym wskaźniku przy przyjętych założeniach. Nie eliminuje jednak ryzyka zadłużenia ani konsekwencji nieterminowej spłaty. Bezpieczeństwo zależy także od Twojej sytuacji finansowej i warunków umowy.
Czy raty 0% zawsze się opłacają?
Nie zawsze. Finansowanie może być darmowe, ale sam produkt może kosztować więcej niż u konkurencji. Warto porównywać całkowity koszt zakupu.
Czy karta kredytowa może być całkowicie darmowa?
Tak, jeżeli spełniasz warunki zwolnienia z opłat, korzystasz z odpowiednich transakcji i terminowo spłacasz wymagane zadłużenie. Szczegóły zależą od umowy z bankiem.
Czy darmowy okres próbny może automatycznie zmienić się w płatny?
Tak, jeżeli warunki usługi przewidują automatyczne odnowienie i zostały prawidłowo przedstawione konsumentowi. Dlatego przed rejestracją należy sprawdzić zasady płatności i anulowania.
Czy wszystkie dodatkowe opłaty są ukrytymi kosztami?
Nie. Wiele opłat jest jasno wskazanych w dokumentach. Problemem może być ich nieczytelna prezentacja, brak wymaganych informacji lub wprowadzanie konsumenta w błąd.
Czy warto korzystać z darmowych produktów finansowych?
Tak, pod warunkiem że rozumiesz ich zasady, kontrolujesz wydatki i produkt rzeczywiście odpowiada Twoim potrzebom.
14. Produkty za 0 zł a niezależność finansowa
Dążenie do niezależności finansowej nie polega wyłącznie na zwiększaniu dochodów.
Równie ważna jest umiejętność świadomego zarządzania pieniędzmi.
Regularne, niepotrzebne opłaty mogą przez lata ograniczać środki, które moglibyśmy przeznaczyć na oszczędności, poduszkę finansową lub inwestowanie.
Załóżmy, że dzięki przeglądowi rachunków, abonamentów i kart eliminujesz 50 zł zbędnych opłat miesięcznie.
W ciągu roku oszczędzasz 600 zł.
W ciągu dziesięciu lat będzie to 6000 zł, nawet bez uwzględniania ewentualnych zysków z inwestowania.
To pokazuje, że kontrola drobnych kosztów ma znaczenie.
Nie chodzi jednak o obsesyjne poszukiwanie najtańszej oferty.
Chodzi o wybieranie produktów, które przynoszą rzeczywistą wartość.
Jeżeli chcesz uporządkować swoje finanse, przeczytaj również:
- 10 prostych kroków do stworzenia efektywnego budżetu domowego
- Niezależność finansowa – kompletny poradnik krok po kroku
Podsumowanie: darmowe produkty mogą się opłacać, ale sprawdzaj warunki
Oferty za 0 zł nie są z definicji ani dobre, ani złe.
Darmowe konto może być świetnym rozwiązaniem. Karta kredytowa może ułatwiać zarządzanie płatnościami. Raty 0% mogą pozwolić rozłożyć koszt potrzebnego zakupu bez dodatkowych opłat.
Problem pojawia się wtedy, gdy decyzję podejmujemy na podstawie hasła reklamowego, a nie rzeczywistych warunków.
Dlatego przed podpisaniem umowy warto zapamiętać trzy pytania:
Ile zapłacę, jeżeli spełnię wszystkie warunki?
Ile zapłacę, jeżeli ich nie spełnię?
Czy istnieje prostsza lub tańsza alternatywa?
Odpowiedzi pozwolą ocenić, czy oferta naprawdę jest korzystna.
Prawdziwa oszczędność nie polega na wybieraniu wszystkiego, co reklamowane jest jako darmowe. Polega na świadomym wybieraniu tego, za co warto zapłacić – i unikaniu kosztów, które nie przynoszą żadnej korzyści.
Zadbaj o swoje finanse – krok po kroku
Chcesz lepiej kontrolować wydatki, budować oszczędności i podejmować świadome decyzje finansowe?
Zapisz się do newslettera Niezależność Finansowa i otrzymaj materiały edukacyjne, w tym workbook „Start do niezależności finansowej – plan 30 dni”.
To praktyczny sposób na rozpoczęcie porządkowania własnych finansów.
Zapisz się do newslettera Niezależność Finansowa
Autor: Krzysztof Zbiciński – Niezależność Finansowa
Aktualizacja: listopad 2026 r.
Artykuł ma charakter edukacyjny i nie stanowi indywidualnej porady finansowej ani prawnej. Warunki ofert należy każdorazowo weryfikować w aktualnych dokumentach dostawcy.
Źródła i materiały do dalszej lektury
- Urząd Ochrony Konkurencji i Konsumentów – informacje o kredytach konsumenckich, kosztach i RRSO: https://uokik.gov.pl/
- Rzecznik Finansowy – prawa klientów instytucji finansowych: https://rf.gov.pl/
- UOKiK – kalkulator wcześniejszej spłaty kredytu konsumenckiego: https://uokik.gov.pl/public/kalkulator-wczesniejszej-splaty/
- Google Play – zasady subskrypcji i bezpłatnych okresów próbnych: https://support.google.com/googleplay/answer/2476088?hl=pl