Bezpieczeństwo finansowe rodziny nie zależy wyłącznie od wysokości zarobków czy zgromadzonych oszczędności. Nawet dobrze zaplanowany budżet domowy może zostać poważnie zachwiany przez nagłą chorobę, wypadek, utratę zdolności do pracy lub śmierć jednego z członków rodziny.
Właśnie dlatego ubezpieczenia rodzinne powinny stanowić jeden z elementów odpowiedzialnego planowania finansowego. Nie oznacza to jednak, że każda rodzina potrzebuje wielu kosztownych polis.
Najważniejsze jest właściwe rozpoznanie zagrożeń i zabezpieczenie tych sytuacji, których finansowych konsekwencji nie jesteśmy w stanie samodzielnie udźwignąć.
Jakie ubezpieczenia rodzinne rzeczywiście mają sens? Które warto potraktować priorytetowo, a z których można zrezygnować? Jak dobrać ochronę do możliwości domowego budżetu?
W tym poradniku przeanalizujemy najważniejsze rozwiązania i pokażemy, jak stworzyć rozsądny plan ochrony finansowej rodziny.
Dlaczego ubezpieczenia rodzinne są ważne?
Wyobraź sobie rodzinę z dwójką dzieci. Rodzice pracują, spłacają kredyt hipoteczny i regularnie odkładają część dochodów.

Ich sytuacja finansowa wydaje się stabilna. Wystarczy jednak poważna choroba jednego z rodziców, aby pojawiły się problemy.
Dochody mogą się zmniejszyć, podczas gdy koszty utrzymania domu, raty kredytu i wydatki związane z wychowaniem dzieci pozostaną na podobnym poziomie. Dodatkowo mogą pojawić się koszty leczenia, rehabilitacji czy konieczność ograniczenia aktywności zawodowej drugiego rodzica.
Odpowiednio dobrane ubezpieczenie może w takiej sytuacji zapewnić dodatkowe środki finansowe.
Warto jednak pamiętać o jednej zasadzie:
Ubezpieczenie nie zapobiega nieszczęśliwym zdarzeniom. Jego zadaniem jest ograniczenie ich konsekwencji finansowych.
Dlatego polisa powinna uzupełniać oszczędności i fundusz awaryjny, a nie całkowicie je zastępować.
Więcej o budowaniu podstaw bezpieczeństwa finansowego przeczytasz w artykule Ubezpieczenia – fundament Twojego bezpieczeństwa finansowego.
Jakie ubezpieczenia rodzinne warto rozważyć?
Nie istnieje jeden zestaw polis odpowiedni dla wszystkich rodzin. Innej ochrony potrzebują młodzi rodzice z kredytem hipotecznym, a innej małżeństwo bez zobowiązań finansowych, posiadające znaczne oszczędności.
Możemy jednak wskazać kilka podstawowych obszarów ochrony, które warto przeanalizować.
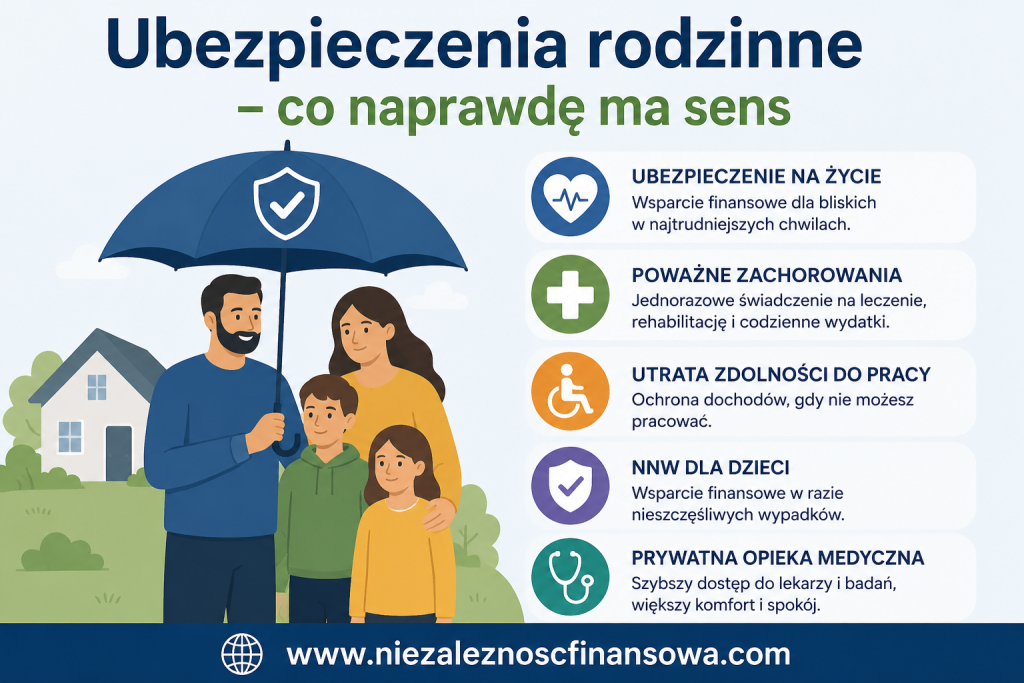
1. Ubezpieczenie na życie – zabezpieczenie najbliższych
Ubezpieczenie na życie ma szczególne znaczenie wtedy, gdy od dochodów jednej osoby zależy utrzymanie pozostałych członków rodziny.
W przypadku śmierci ubezpieczonego osoby uprawnione mogą otrzymać świadczenie określone w umowie.
Pieniądze te mogą zostać przeznaczone na:
- Spłatę kredytu hipotecznego lub innych zobowiązań.
- Pokrycie bieżących kosztów utrzymania rodziny.
- Finansowanie edukacji dzieci.
- Uregulowanie pilnych wydatków.
- Zapewnienie czasu na dostosowanie domowego budżetu do nowej sytuacji.
Nie oznacza to, że każda osoba potrzebuje identycznej sumy ubezpieczenia.
Jeżeli rodzina posiada duży majątek, niewielkie zobowiązania i kilka niezależnych źródeł dochodu, jej zapotrzebowanie na ochronę może być mniejsze.
Z kolei osoba utrzymująca rodzinę i spłacająca wysoki kredyt hipoteczny powinna szczególnie starannie przeanalizować wysokość sumy ubezpieczenia.
Szczegółowe zasady wyboru polisy przedstawiam w poradniku Jak wybrać najlepsze ubezpieczenie na życie?.
2. Ubezpieczenie na wypadek poważnego zachorowania
Poważna choroba może oznaczać nie tylko problemy zdrowotne, ale również duże obciążenie finansowe.
W zależności od rodzaju choroby i sytuacji rodziny mogą pojawić się wydatki na dodatkowe konsultacje, rehabilitację, dojazdy do placówek medycznych czy opiekę nad dziećmi.
Ubezpieczenie na wypadek poważnego zachorowania może zapewnić wypłatę określonego świadczenia po rozpoznaniu choroby spełniającej warunki umowy.
Należy jednak zwrócić uwagę na bardzo ważną kwestię.
Nie każda diagnoza oznacza automatyczną wypłatę pieniędzy.
Towarzystwa ubezpieczeniowe stosują szczegółowe definicje chorób, warunki rozpoznania oraz wyłączenia odpowiedzialności.
Przykładowo ochrona dotycząca nowotworów może obejmować tylko określone rodzaje lub stadia choroby.
Przed podpisaniem umowy warto sprawdzić:
- Jakie choroby zostały objęte ochroną.
- Jak zdefiniowano poszczególne jednostki chorobowe.
- Czy obowiązuje karencja.
- Czy występują ograniczenia dotyczące wcześniej rozpoznanych chorób.
- Czy świadczenie jest jednorazowe, czy możliwe są kolejne wypłaty.
Dobrze dobrana polisa może stanowić istotne wsparcie finansowe. Nie należy jednak traktować jej jako gwarancji pokrycia wszystkich kosztów leczenia.
3. Ubezpieczenie od niezdolności do pracy
Dla wielu rodzin najważniejszym składnikiem majątku nie jest mieszkanie ani samochód, lecz zdolność rodziców do regularnego zarabiania pieniędzy.
Utrata tej zdolności może być szczególnie dotkliwa, gdy rodzina nie posiada dużych oszczędności.
Warto rozważyć ubezpieczenie obejmujące trwałą niezdolność do pracy, a w uzasadnionych przypadkach również czasową niezdolność do wykonywania obowiązków zawodowych.
W zależności od produktu świadczenie może mieć formę jednorazowej wypłaty albo okresowego wsparcia finansowego.
Trzeba jednak odróżnić:
- Niezdolność do wykonywania dotychczasowego zawodu.
- Niezdolność do wykonywania jakiejkolwiek pracy.
- Trwałą i całkowitą niezdolność do pracy.
- Czasową niezdolność do pracy.
Te pojęcia mogą mieć odmienne znaczenie w poszczególnych umowach.
Szczególną uwagę na ten rodzaj ochrony powinny zwrócić osoby prowadzące działalność gospodarczą oraz rodziny utrzymujące się głównie z dochodów jednego rodzica.
4. Ubezpieczenie NNW dzieci – przydatne, ale nie najważniejsze
Rodzice często rozpoczynają zabezpieczanie rodziny od zakupu szkolnego ubezpieczenia następstw nieszczęśliwych wypadków.
To zrozumiałe. Dzieci są aktywne, uprawiają sport, jeżdżą na rowerach i uczestniczą w różnych zajęciach.
Ubezpieczenie NNW może zapewnić świadczenie po wypadku, jeżeli jego skutki spełniają warunki określone w umowie.
Warto jednak pamiętać, że samo posiadanie polisy szkolnej nie oznacza kompleksowego zabezpieczenia dziecka.
Przed zakupem należy sprawdzić:
- Sumę ubezpieczenia.
- Sposób ustalania wysokości świadczeń.
- Zakres ochrony podczas zajęć sportowych.
- Możliwość pokrycia kosztów rehabilitacji.
- Ochronę poza szkołą i podczas wakacji.
- Wyłączenia odpowiedzialności.
W niektórych polisach świadczenie za niewielki uszczerbek na zdrowiu może być stosunkowo niskie.
Przykładowo przy sumie ubezpieczenia 20 000 zł i świadczeniu równym 1% tej sumy wypłata wyniesie 200 zł. Rzeczywiste zasady mogą być jednak inne, dlatego zawsze trzeba sprawdzić tabelę świadczeń.
Ubezpieczenie dziecka jest ważne, ale nie powinno zastępować zabezpieczenia finansowego rodziców.
To przede wszystkim od ich dochodów zależy codzienne bezpieczeństwo całej rodziny.
5. Ubezpieczenie domu lub mieszkania
Dla większości rodzin nieruchomość stanowi jeden z najważniejszych składników majątku.
Pożar, zalanie, przepięcie czy inne zdarzenie losowe mogą spowodować poważne straty finansowe.
Dlatego warto rozważyć ubezpieczenie nieruchomości obejmujące odpowiednio dobrane ryzyka.
Zakres ochrony może uwzględniać:
- Mury i elementy stałe.
- Wyposażenie mieszkania.
- Szkody spowodowane przez ogień i inne zdarzenia losowe.
- Zalania i określone szkody wodne.
- Kradzież z włamaniem.
- Odpowiedzialność cywilną w życiu prywatnym.
Wysokość sumy ubezpieczenia powinna odpowiadać rzeczywistej wartości chronionego majątku zgodnie z zasadami przyjętymi w danej umowie.
Zbyt niska suma może doprowadzić do niedostatecznej ochrony. Z kolei zakup wielu niepotrzebnych rozszerzeń może niepotrzebnie zwiększyć składkę.
Szczególnie ważne jest sprawdzenie, czy ubezpieczyciel wypłaca odszkodowanie według wartości nowej, odtworzeniowej czy rzeczywistej oraz jakie limity i wyłączenia obowiązują.
6. OC w życiu prywatnym – niedoceniana ochrona rodziny
Odpowiedzialność cywilna w życiu prywatnym jest jednym z ubezpieczeń, które warto przeanalizować przy zabezpieczaniu domowego budżetu.
Wyobraź sobie sytuację, w której dziecko przypadkowo uszkadza cudze mienie albo dochodzi do zalania mieszkania sąsiada.
W określonych okolicznościach rodzina może ponosić odpowiedzialność finansową za wyrządzoną szkodę.
Ubezpieczenie OC w życiu prywatnym może pokryć uzasadnione roszczenia osób trzecich, jeżeli zdarzenie jest objęte zakresem polisy.
Warto sprawdzić, czy ochrona obejmuje wszystkich domowników, szkody wyrządzone przez dzieci, użytkowanie rowerów i inne codzienne aktywności.
Istotna jest również suma gwarancyjna i zakres terytorialny ochrony.
OC w życiu prywatnym często występuje jako rozszerzenie ubezpieczenia mieszkania lub domu. Nie należy jednak zakładać, że każda polisa mieszkaniowa automatycznie je zawiera.
Które ubezpieczenia rodzinne są najważniejsze?
Najlepszym sposobem ustalenia priorytetów jest ocena potencjalnych konsekwencji finansowych poszczególnych zdarzeń.
Nie chodzi wyłącznie o prawdopodobieństwo wystąpienia szkody, ale również o jej możliwą skalę.
Przykładowa hierarchia ochrony może wyglądać następująco:
| Rodzaj ochrony | Priorytet | Główne zastosowanie |
|---|---|---|
| Ubezpieczenie na życie rodzica | Wysoki przy osobach na utrzymaniu | Zabezpieczenie dochodów rodziny |
| Niezdolność do pracy | Wysoki przy zależności od zarobków | Ochrona przed utratą dochodu |
| Poważne zachorowanie | Wysoki lub średni | Dodatkowe środki na czas choroby |
| Ubezpieczenie nieruchomości | Wysoki dla właścicieli | Ochrona majątku |
| OC w życiu prywatnym | Często wysoki | Ochrona przed roszczeniami |
| NNW dzieci | Uzupełniający | Wsparcie po określonych wypadkach |
Jest to orientacyjne zestawienie, a nie uniwersalna kolejność zakupów.
Rodzina wynajmująca mieszkanie, posiadająca niewielkie oszczędności i utrzymująca się z jednego wynagrodzenia będzie miała inne potrzeby niż rodzina z własnym domem, dużą poduszką finansową i stabilnymi dochodami obojga rodziców.
Jak obliczyć potrzebną sumę ubezpieczenia na życie?
Jednym z najczęstszych błędów jest wybieranie sumy ubezpieczenia wyłącznie na podstawie wysokości składki.
Tymczasem należy zacząć od odpowiedzi na pytanie:
Ile pieniędzy potrzebowaliby moi najbliżsi, gdyby zabrakło mojego dochodu?
Pomocny może być prosty model obliczeniowy.
Załóżmy, że rodzina posiada następującą sytuację finansową:
- Pozostały kredyt hipoteczny: 280 000 zł.
- Miesięczna kwota potrzebna do zastąpienia utraconego dochodu: 4 000 zł.
- Planowany okres wsparcia: 5 lat.
- Dodatkowe potrzeby związane z edukacją dzieci: 40 000 zł.
- Oszczędności możliwe do wykorzystania: 60 000 zł.
Obliczenie wygląda następująco:
280 000 zł + (4 000 zł × 60 miesięcy) + 40 000 zł − 60 000 zł = 500 000 zł.
W tym uproszczonym przykładzie suma ubezpieczenia na poziomie 500 000 zł mogłaby stanowić punkt wyjścia do dalszej analizy.
Nie jest to jednak automatyczna rekomendacja.
W praktyce trzeba uwzględnić także dochody drugiego rodzica, świadczenia rodzinne, posiadane aktywa, inne polisy, inflację oraz przyszłe potrzeby dzieci.
Nie każda rodzina musi również spłacać cały kredyt z wypłaconego świadczenia. Zależy to od jej sytuacji i przyjętej strategii finansowej.
Przykładowy plan ochrony rodziny z dwójką dzieci
Przyjrzyjmy się sytuacji czteroosobowej rodziny.
Rodzice mają 38 i 36 lat, wychowują dwoje dzieci w wieku 6 i 10 lat. Ich łączny miesięczny dochód netto wynosi 11 000 zł.
Rodzina spłaca kredyt hipoteczny, którego pozostałe saldo wynosi 280 000 zł. Posiada również 30 000 zł oszczędności.
Miesięczne koszty utrzymania wynoszą około 8 000 zł.
Jak można podejść do zabezpieczenia takiej rodziny?
Krok 1. Zabezpieczenie dochodów rodziców
Najpierw należy sprawdzić, w jakim stopniu domowy budżet zależy od zarobków każdego z rodziców.
Jeżeli jedno z nich zarabia 7 000 zł, a drugie 4 000 zł, utrata wyższego dochodu może spowodować szczególnie poważne problemy.
Nie oznacza to jednak, że drugi rodzic nie potrzebuje ochrony.
Jego śmierć lub niezdolność do pracy również mogłyby spowodować dodatkowe wydatki, np. związane z opieką nad dziećmi.
Krok 2. Analiza kredytu hipotecznego
Rodzina powinna sprawdzić, czy posiada już ubezpieczenie związane z kredytem.
Należy ustalić:
- Kto jest objęty ochroną.
- Jakie zdarzenia powodują wypłatę świadczenia.
- Czy suma ubezpieczenia maleje wraz z zadłużeniem.
- Kto otrzyma świadczenie.
- Czy istnieją wyłączenia lub ograniczenia ochrony.
Dopiero po tej analizie można określić, czy potrzebne jest dodatkowe ubezpieczenie.
Krok 3. Ochrona na wypadek poważnej choroby
W kolejnym etapie warto rozważyć polisę zapewniającą środki na czas poważnego zachorowania.
Suma ubezpieczenia powinna wynikać z potencjalnej luki finansowej, a nie wyłącznie z atrakcyjności przedstawionej oferty.
Krok 4. Ochrona majątku
Rodzina powinna sprawdzić zakres ubezpieczenia nieruchomości oraz ewentualne OC w życiu prywatnym.
Ważne jest, aby suma ubezpieczenia odpowiadała wartości chronionego majątku i aby zakres ochrony obejmował rzeczywiste zagrożenia.
Krok 5. Uzupełnienie ochrony dzieci
Dopiero po zabezpieczeniu najpoważniejszych ryzyk warto porównać oferty NNW dzieci i innych dodatkowych świadczeń.
Takie podejście pozwala skoncentrować wydatki na ochronie przed zdarzeniami, które mogą najbardziej zagrozić stabilności finansowej rodziny.
Ile przeznaczać na ubezpieczenia rodzinne?
Nie istnieje jeden prawidłowy procent dochodów, który każda rodzina powinna przeznaczać na polisy.
Składki zależą między innymi od wieku, stanu zdrowia, wykonywanego zawodu, sumy ubezpieczenia, zakresu ochrony i okresu obowiązywania umowy.
Najważniejsze jest to, aby wydatki na ubezpieczenia były możliwe do utrzymania w długim okresie.
Rodzina, która wykupuje bardzo rozbudowany pakiet ochronny, ale nie jest w stanie regularnie opłacać składek, może ostatecznie pozostać bez potrzebnego zabezpieczenia.
Dlatego warto postępować etapami.
Najpierw określ najpoważniejsze ryzyka, następnie ustal potrzebne sumy ubezpieczenia, a dopiero na końcu porównaj koszty dostępnych rozwiązań.
Jeżeli budżet jest ograniczony, lepiej rozważyć prostszą polisę chroniącą przed poważnym zagrożeniem niż rozbudowany pakiet drobnych świadczeń o niewielkim znaczeniu finansowym.
Pomocne może być również uporządkowanie domowych wydatków. Więcej na ten temat przeczytasz w artykule Zdrowy budżet domowy – wiesz, jak zbudować swój własny?.
Fundusz awaryjny czy ubezpieczenie – co jest ważniejsze?
To dwa różne narzędzia, które powinny się wzajemnie uzupełniać.
Fundusz awaryjny służy do pokrywania nieprzewidzianych wydatków i krótkotrwałych problemów finansowych.
Może pomóc w przypadku awarii samochodu, konieczności naprawy sprzętu domowego czy przejściowej utraty dochodu.
Ubezpieczenie ma natomiast chronić przed finansowymi skutkami zdarzeń określonych w umowie, w tym takich, których koszty mogą przekraczać posiadane oszczędności.
Przykładowo rodzina posiadająca 30 000 zł oszczędności może poradzić sobie z kilkoma niespodziewanymi wydatkami.
Jednak te same oszczędności mogą okazać się niewystarczające w przypadku długotrwałej utraty dochodu lub śmierci głównego żywiciela rodziny.
Dlatego rozsądna strategia finansowa powinna uwzględniać zarówno oszczędności, jak i odpowiednio dobraną ochronę ubezpieczeniową.
Szczegółowo wyjaśniam to w artykule Dlaczego warto mieć fundusz awaryjny i jak go zaplanować?.
Jakich ubezpieczeń rodzinnych nie warto kupować bez zastanowienia?
Nie każda dodatkowa polisa oznacza większe bezpieczeństwo.
Częstym błędem jest kupowanie produktów, których zakres pokrywa się z już posiadaną ochroną albo które zapewniają niewielkie świadczenia przy relatywnie wysokich kosztach.
Dublowanie podobnych świadczeń
Przed zakupem kolejnego ubezpieczenia warto sprawdzić, czy podobna ochrona nie występuje już w polisie grupowej, indywidualnej albo w umowie związanej z kredytem.
Trzeba jednak pamiętać, że posiadanie kilku polis nie zawsze oznacza zbędne dublowanie.
W ubezpieczeniach osobowych możliwe jest otrzymanie świadczeń z kilku umów, jeżeli spełnione są ich warunki. W ubezpieczeniach majątkowych obowiązują inne zasady, związane między innymi z rzeczywistą wysokością szkody.
Dlatego należy porównywać zakresy ochrony, a nie tylko nazwy produktów.
Pakiety z wieloma drobnymi świadczeniami
Niektóre oferty zawierają długą listę dodatkowych świadczeń.
Mogą wyglądać atrakcyjnie, ale warto sprawdzić, ile rzeczywiście wynosi wypłata w poszczególnych sytuacjach.
Niska składka nie zawsze oznacza korzystną ofertę, podobnie jak wysoka składka nie gwarantuje kompleksowej ochrony.
Ubezpieczenie kupowane wyłącznie ze względu na promocję
Decyzja o zabezpieczeniu rodziny nie powinna wynikać z krótkotrwałej promocji, prezentu czy dodatkowego rabatu.
Znacznie ważniejsze są warunki umowy, zakres ochrony i wysokość możliwych świadczeń.
Na co zwrócić uwagę przed podpisaniem umowy?
Najważniejszym dokumentem jest OWU, czyli Ogólne Warunki Ubezpieczenia.
To właśnie tam znajdują się szczegółowe zasady odpowiedzialności ubezpieczyciela.
Przed podpisaniem umowy sprawdź przede wszystkim następujące elementy.
Zakres ochrony
Ustal, jakie dokładnie zdarzenia są objęte polisą.
Nie kieruj się wyłącznie nazwą produktu. Ubezpieczenia o podobnych nazwach mogą znacząco różnić się zakresem.
Wyłączenia odpowiedzialności
Sprawdź, w jakich sytuacjach ubezpieczyciel może odmówić wypłaty świadczenia.
Szczególną uwagę zwróć na definicje chorób, wcześniejsze schorzenia, okoliczności wypadków i ograniczenia dotyczące aktywności zawodowej lub sportowej.
Karencje
Karencja oznacza okres, w którym ochrona dotycząca określonego zdarzenia jeszcze nie obowiązuje albo jest ograniczona.
Jej długość zależy od konkretnej umowy.
Limity świadczeń
Niektóre świadczenia mają odrębne limity, nawet jeśli główna suma ubezpieczenia jest znacznie wyższa.
Okres ochrony
Sprawdź, jak długo obowiązuje polisa, czy może zostać przedłużona oraz na jakich warunkach.
Zmiana wysokości składki
Ustal, czy składka pozostanie na stałym poziomie, czy może wzrosnąć wraz z wiekiem albo przy odnowieniu umowy.
Zasady zgłaszania roszczeń
Dowiedz się, jakie dokumenty będą potrzebne do zgłoszenia zdarzenia i jakie obowiązki spoczywają na ubezpieczonym.
Warto również wiedzieć, że w przypadku sporu z ubezpieczycielem można skorzystać z pomocy Rzecznika Finansowego.
Więcej informacji znajduje się na stronie Rzecznika Finansowego.
Najczęstsze błędy przy wyborze ubezpieczeń rodzinnych
Błąd 1. Ubezpieczanie dzieci przy braku ochrony rodziców
Rodzice często skupiają się na ubezpieczeniu dzieci, pomijając własną ochronę.
Tymczasem to utrata dochodu rodzica może mieć największy wpływ na sytuację całej rodziny.
Błąd 2. Wybieranie najniższej składki
Niska cena nie powinna być jedynym kryterium wyboru.
Polisa z niewystarczającą sumą ubezpieczenia może nie spełnić swojej podstawowej funkcji.
Błąd 3. Brak analizy OWU
Niezrozumienie definicji zdarzeń, wyłączeń i karencji może prowadzić do rozczarowania w momencie zgłoszenia roszczenia.
Błąd 4. Brak aktualizacji ochrony
Potrzeby rodziny zmieniają się wraz z narodzinami dzieci, zakupem nieruchomości, zmianą pracy czy spłatą zobowiązań.
Dlatego warto przeglądać posiadane polisy przynajmniej raz w roku oraz po istotnych zmianach życiowych.
Błąd 5. Traktowanie ubezpieczenia jako sposobu oszczędzania
Ochrona ubezpieczeniowa i inwestowanie to dwa różne cele finansowe.
Produkty łączące ubezpieczenie z inwestowaniem wymagają szczególnie dokładnej analizy kosztów, ryzyka inwestycyjnego i zasad wcześniejszego zakończenia umowy.
Nie należy zakładać, że takie rozwiązanie będzie korzystniejsze niż oddzielne ubezpieczenie ochronne i samodzielne oszczędzanie.
Jak stworzyć rodzinny plan ubezpieczeniowy? Pięć kroków
Dobry plan ochrony nie musi być skomplikowany. Najważniejsze, aby wynikał z rzeczywistych potrzeb rodziny.
Krok 1. Sporządź listę zobowiązań
Zapisz wysokość kredytów, miesięczne koszty utrzymania oraz najważniejsze przyszłe wydatki.
Uwzględnij również koszty związane z wychowaniem i edukacją dzieci.
Krok 2. Określ najważniejsze zagrożenia
Zastanów się, jakie zdarzenia mogłyby najmocniej wpłynąć na sytuację finansową rodziny.
W szczególności przeanalizuj śmierć rodzica, utratę zdolności do pracy, poważne zachorowanie oraz znaczne szkody majątkowe.
Krok 3. Sprawdź już posiadaną ochronę
Zbierz informacje o polisach indywidualnych, grupowych, kredytowych i majątkowych.
Sprawdź zakres ochrony, sumy ubezpieczenia i osoby uprawnione do świadczeń.
Krok 4. Ustal brakującą ochronę
Porównaj możliwe straty finansowe z oszczędnościami i świadczeniami, które rodzina mogłaby otrzymać.
Na tej podstawie określ potrzebne sumy ubezpieczenia.
Krok 5. Porównaj oferty i zaplanuj przeglądy
Porównuj produkty o podobnym zakresie ochrony.
Nie ograniczaj się do wysokości składki. Zwróć uwagę na warunki wypłaty świadczeń, wyłączenia i okres obowiązywania umowy.
Po zakupie zaplanuj coroczny przegląd polis.
Lista kontrolna – czy Twoja rodzina jest odpowiednio zabezpieczona?
Przed podjęciem decyzji o zakupie kolejnej polisy odpowiedz na poniższe pytania:
- [ ] Czy wiem, ile pieniędzy potrzebuje moja rodzina każdego miesiąca?
- [ ] Czy posiadamy fundusz awaryjny?
- [ ] Czy oboje rodzice mają odpowiednią ochronę na życie, jeśli jest potrzebna?
- [ ] Czy zabezpieczyliśmy ryzyko utraty zdolności do pracy?
- [ ] Czy przeanalizowaliśmy skutki finansowe poważnej choroby?
- [ ] Czy nasz dom lub mieszkanie są odpowiednio ubezpieczone?
- [ ] Czy posiadamy OC w życiu prywatnym?
- [ ] Czy znamy zakres ubezpieczenia dzieci?
- [ ] Czy sprawdziliśmy wyłączenia odpowiedzialności w OWU?
- [ ] Czy wysokość składek nie obciąża nadmiernie domowego budżetu?
- [ ] Czy wiemy, kto jest uprawniony do świadczeń?
- [ ] Czy regularnie aktualizujemy posiadane polisy?
Jeżeli na kilka pytań odpowiadasz przecząco, warto przeprowadzić przegląd rodzinnego zabezpieczenia finansowego.
Nie musi to oznaczać zakupu kolejnych produktów. Czasami wystarczy uporządkowanie istniejących umów, zmiana sum ubezpieczenia lub rezygnacja z niepotrzebnych dodatków.
Ubezpieczenia rodzinne – najczęściej zadawane pytania (FAQ)
Czy każda rodzina potrzebuje ubezpieczenia na życie?
Nie każda rodzina potrzebuje identycznej ochrony. Ubezpieczenie na życie jest szczególnie ważne wtedy, gdy śmierć jednej osoby mogłaby spowodować poważne problemy finansowe pozostałych domowników. Znaczenie mają zobowiązania, liczba osób na utrzymaniu i posiadane oszczędności.
Czy jedna polisa może chronić całą rodzinę?
Tak, niektóre produkty umożliwiają objęcie ochroną kilku członków rodziny. Trzeba jednak sprawdzić, jaki zakres i jakie sumy ubezpieczenia przysługują poszczególnym osobom. Jedna wspólna umowa nie zawsze oznacza jednakową ochronę wszystkich domowników.
Czy szkolne NNW wystarczy do zabezpieczenia dziecka?
Nie zawsze. Szkolne NNW zwykle obejmuje określone następstwa nieszczęśliwych wypadków, a wysokość świadczeń zależy od warunków umowy. Nie zastępuje ono ochrony dochodów rodziców ani wszystkich innych form zabezpieczenia dziecka.
Czy można posiadać kilka polis na życie?
Tak. Możliwe jest posiadanie kilku ubezpieczeń na życie. W razie wystąpienia zdarzenia objętego ochroną świadczenia mogą zostać wypłacone z różnych umów, zgodnie z ich warunkami.
Czy ubezpieczenie rodzinne obejmuje choroby przewlekłe?
Zależy to od konkretnej polisy. Niektóre umowy przewidują ograniczenia lub wyłączenia związane z wcześniej rozpoznanymi chorobami. Dlatego należy rzetelnie odpowiedzieć na pytania ubezpieczyciela i dokładnie przeanalizować warunki ochrony.
Jak często należy przeglądać ubezpieczenia rodzinne?
Dobrym rozwiązaniem jest przegląd przynajmniej raz w roku. Dodatkowa analiza jest wskazana po narodzinach dziecka, zakupie nieruchomości, zmianie pracy, zaciągnięciu lub spłacie dużego kredytu oraz istotnej zmianie sytuacji finansowej.
Podsumowanie – jakie ubezpieczenia rodzinne naprawdę mają sens?
Dobrze zaplanowane ubezpieczenia rodzinne nie polegają na kupowaniu jak największej liczby polis.
Ich celem jest ograniczenie finansowych konsekwencji zdarzeń, które mogłyby zagrozić stabilności rodziny.
W pierwszej kolejności warto przeanalizować ochronę życia i zdolności do pracy rodziców, a także zabezpieczenie najważniejszych składników majątku.
Następnie można rozważyć ubezpieczenia uzupełniające, takie jak NNW dzieci, dodatkowe świadczenia zdrowotne czy rozszerzenia ochrony majątkowej.
Pamiętaj również, że żadna polisa nie zastąpi rozsądnego zarządzania pieniędzmi.
Oszczędności, fundusz awaryjny, kontrola zadłużenia i odpowiednio dobrane ubezpieczenia powinny tworzyć jeden spójny system bezpieczeństwa finansowego.
Najlepsze ubezpieczenie rodzinne to nie to, które oferuje najwięcej dodatków, lecz takie, które chroni przed konsekwencjami finansowymi najważniejszych zagrożeń.
Zanim kupisz kolejną polisę, przeanalizuj potrzeby swojej rodziny. Być może najważniejszym krokiem nie będzie zwiększenie wydatków na ubezpieczenia, ale lepsze wykorzystanie ochrony, którą już posiadasz.
Materiał ma charakter edukacyjny i nie stanowi indywidualnej rekomendacji ubezpieczeniowej. Warunki ochrony, wysokość świadczeń i wyłączenia odpowiedzialności zależą od konkretnej umowy oraz obowiązujących OWU.