Ubezpieczenie na życie to jeden z najważniejszych elementów ochrony finansowej rodziny. Nie każdy jednak potrzebuje polisy, a jej zakup nie zawsze jest najlepszym sposobem wykorzystania domowego budżetu. Wszystko zależy od sytuacji życiowej, zobowiązań finansowych, posiadanych oszczędności oraz liczby osób, które są zależne od naszych dochodów.
Czy ubezpieczenie na życie jest konieczne? Z prawnego punktu widzenia co do zasady nie jest obowiązkowe. Z finansowego może jednak okazać się jednym z najważniejszych zabezpieczeń, szczególnie gdy utrzymujemy rodzinę, wychowujemy dzieci lub spłacamy kredyt hipoteczny.
W tym poradniku wyjaśniamy, jak działa ubezpieczenie na życie, kiedy warto je wykupić, ile ochrony rzeczywiście potrzebujemy oraz na co zwrócić uwagę przed podpisaniem umowy.
Czym jest ubezpieczenie na życie i jak działa?
Ubezpieczenie na życie to umowa zawierana z towarzystwem ubezpieczeniowym. W zamian za opłacanie składki ubezpieczyciel zobowiązuje się do wypłaty określonego świadczenia w przypadku wystąpienia zdarzenia objętego ochroną.
W podstawowym wariancie takim zdarzeniem jest śmierć osoby ubezpieczonej.
Jeżeli posiadamy polisę na 300 000 zł i dojdzie do zdarzenia objętego ochroną, wskazane osoby uprawnione do świadczenia mogą otrzymać 300 000 zł, zgodnie z warunkami umowy.
Pieniądze te mogą pomóc rodzinie:
- utrzymać dotychczasowy poziom życia,
- spłacić kredyt hipoteczny lub inne zobowiązania,
- pokryć bieżące wydatki,
- sfinansować edukację dzieci,
- przetrwać okres po utracie głównego źródła dochodu,
- uniknąć konieczności szybkiej sprzedaży majątku.
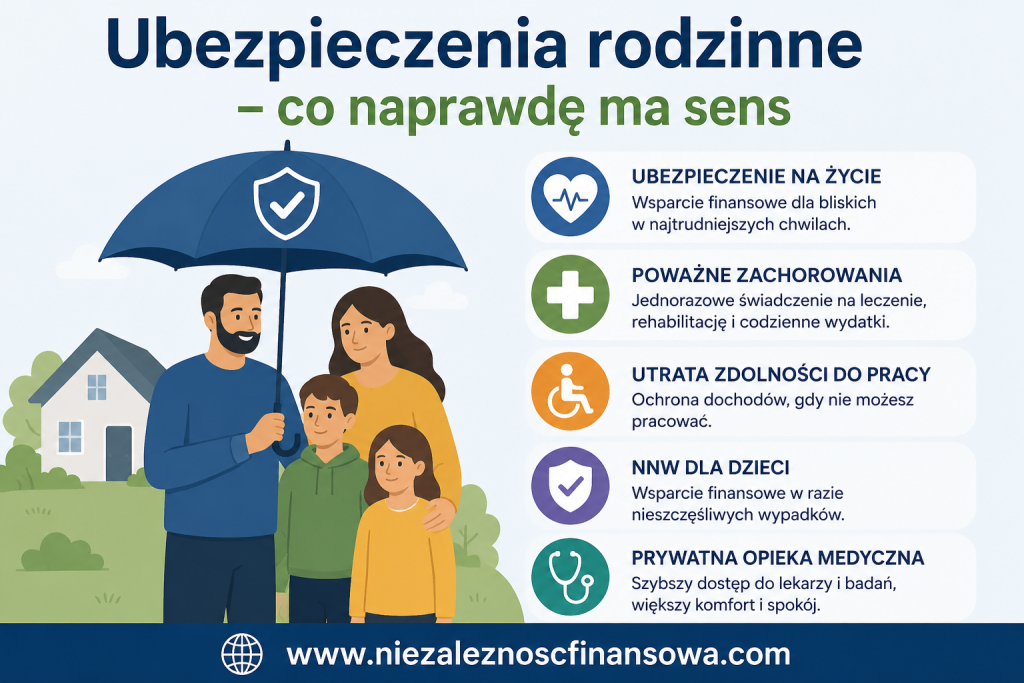
Warto pamiętać, że podstawowa polisa na życie nie oznacza automatycznie ochrony na wypadek ciężkiej choroby, hospitalizacji czy niezdolności do pracy. Takie świadczenia wymagają odpowiedniego zakresu ubezpieczenia, często w postaci dodatkowych umów.

Ubezpieczenie na życie a oszczędności – jaka jest różnica?
Oszczędności i ubezpieczenie pełnią odmienne funkcje.
Oszczędności budujemy stopniowo. Ich wartość zależy od tego, ile pieniędzy udało nam się odłożyć.
Ubezpieczenie pozwala natomiast uzyskać ochronę na określoną sumę już w czasie obowiązywania umowy, nawet jeśli nie zgromadziliśmy porównywalnego kapitału.
Przykładowo rodzina posiadająca 30 000 zł oszczędności może nie być przygotowana finansowo na utratę osoby zapewniającej większość dochodów.
Odpowiednio dobrana polisa może uzupełnić tę lukę.
Nie oznacza to jednak, że ubezpieczenie zastępuje fundusz awaryjny. Najbezpieczniejszy model zakłada posiadanie zarówno oszczędności na nieprzewidziane wydatki, jak i ochrony przed poważnymi konsekwencjami finansowymi określonych zdarzeń.
Czy ubezpieczenie na życie jest obowiązkowe?
W Polsce nie istnieje powszechny obowiązek posiadania indywidualnego ubezpieczenia na życie.
Możemy samodzielnie zdecydować, czy potrzebujemy takiej ochrony, jaką sumę ubezpieczenia wybierzemy i przez jaki okres chcemy być ubezpieczeni.
Szczególną sytuacją jest zaciąganie kredytu hipotecznego. Bank może proponować polisę na życie jako dodatkowe zabezpieczenie albo uzależniać określone warunki oferty kredytowej od korzystania z ubezpieczenia.
Nie oznacza to jednak, że każda osoba posiadająca kredyt hipoteczny musi wykupić konkretną polisę oferowaną przez bank. Znaczenie mają warunki danej oferty, umowy kredytowej oraz obowiązujące przepisy.
Najważniejsze pytanie nie brzmi więc: czy muszę mieć ubezpieczenie?
Znacznie ważniejsze jest pytanie: co stanie się z finansami mojej rodziny, jeżeli zabraknie mojego dochodu?
Kiedy ubezpieczenie na życie jest szczególnie potrzebne?
Nie każda osoba potrzebuje identycznej ochrony. Istnieją jednak sytuacje, w których posiadanie polisy warto potraktować jako jeden z priorytetów finansowych.
1. Gdy utrzymujesz rodzinę i dzieci
Wyobraźmy sobie rodzinę, w której jedna osoba zarabia 7 000 zł miesięcznie, a druga 3 500 zł.
Łączny dochód gospodarstwa domowego wynosi 10 500 zł.
Jeżeli zabraknie osoby zarabiającej więcej, dochód rodziny może spaść o dwie trzecie. Tymczasem wiele kosztów pozostanie na podobnym poziomie.
Nadal trzeba będzie opłacać mieszkanie, rachunki, żywność, transport oraz wydatki związane z wychowaniem dzieci.
W takiej sytuacji ubezpieczenie na życie może zapewnić rodzinie czas na dostosowanie się do nowych warunków finansowych.
Nie zastąpi utraconej osoby, ale może ograniczyć ekonomiczne skutki tragedii.
2. Gdy spłacasz kredyt hipoteczny
Kredyt hipoteczny jest często największym zobowiązaniem finansowym rodziny.
Jeżeli pozostało nam do spłaty 350 000 zł, śmierć jednego z kredytobiorców może znacząco utrudnić regulowanie rat.
Polisa na życie może pomóc w spłacie zadłużenia lub zmniejszeniu jego wysokości.
Trzeba jednak rozróżnić dwie sytuacje.
Jeżeli świadczenie zostało skutecznie przeznaczone na zabezpieczenie kredytu, na przykład przez cesję praw na bank, sposób wypłaty będzie zależał od zawartych umów.
Jeżeli uprawnionym do świadczenia jest członek rodziny, może on dysponować pieniędzmi zgodnie z własnymi potrzebami, z uwzględnieniem ewentualnych zobowiązań.
Warto również pamiętać, że śmierć kredytobiorcy nie oznacza automatycznie, że wszystkie jego długi przechodzą na rodzinę. Odpowiedzialność zależy między innymi od współkredytobiorców, zabezpieczeń i zasad dziedziczenia.
3. Gdy jesteś jedynym żywicielem rodziny
W gospodarstwach domowych utrzymujących się z jednego wynagrodzenia ryzyko finansowe jest szczególnie wysokie.
Utrata jedynego źródła dochodu może doprowadzić do problemów z regulowaniem podstawowych zobowiązań.
W takim przypadku warto rozważyć ochronę zapewniającą rodzinie środki na kilka lat utrzymania.
Długość tego okresu powinna zależeć od wieku dzieci, możliwości podjęcia pracy przez drugą osobę oraz zgromadzonego majątku.
4. Gdy prowadzisz działalność gospodarczą
Przedsiębiorcy często koncentrują się na rozwoju firmy, zapominając o zabezpieczeniu własnej rodziny.
Tymczasem dochody z działalności gospodarczej mogą być nieregularne, a firma może wymagać osobistego zaangażowania właściciela.
W przypadku jego śmierci rodzina może utracić nie tylko bieżące dochody, ale również możliwość dalszego prowadzenia przedsiębiorstwa.
Dlatego przedsiębiorca powinien przeanalizować zarówno potrzeby rodziny, jak i zobowiązania związane z działalnością gospodarczą.
5. Gdy masz niewielkie oszczędności
Brak odpowiedniego kapitału oznacza, że rodzina jest bardziej narażona na konsekwencje utraty dochodu.
Jeżeli zgromadzone oszczędności wystarczają jedynie na dwa lub trzy miesiące utrzymania, warto rozważyć dodatkową ochronę.
Jednocześnie należy stopniowo budować własny fundusz awaryjny.
Kiedy ubezpieczenie na życie może być zbędne?
Wbrew przekazom reklamowym nie każdy musi posiadać polisę na życie.
Istnieją sytuacje, w których zakup ubezpieczenia może mieć mniejsze uzasadnienie ekonomiczne.
Przykładowo dotyczy to osoby, która:
- nie posiada osób zależnych od jej dochodów,
- nie ma znaczących zobowiązań finansowych,
- zgromadziła majątek wystarczający na zabezpieczenie bliskich,
- posiada inne skuteczne formy ochrony finansowej.
Wyobraźmy sobie osobę samotną, bez dzieci, kredytów i innych zobowiązań, posiadającą znaczne oszczędności.
W takim przypadku wysoka suma ubezpieczenia na wypadek śmierci może nie być priorytetem.
Znacznie ważniejsze może okazać się zabezpieczenie finansowe na wypadek poważnej choroby, trwałej niezdolności do pracy lub długotrwałej utraty dochodu.
Dobre planowanie finansowe nie polega na kupowaniu wszystkich dostępnych ubezpieczeń, lecz na ochronie przed ryzykami, których skutków nie jesteśmy w stanie samodzielnie udźwignąć.
Jak obliczyć potrzebną sumę ubezpieczenia na życie?
Jednym z najczęstszych błędów jest wybieranie sumy ubezpieczenia wyłącznie na podstawie wysokości składki.
Tymczasem to potrzeby finansowe rodziny powinny decydować o wysokości ochrony.
Można zastosować prosty model:
Potrzebna suma ubezpieczenia = zobowiązania finansowe + środki na utrzymanie rodziny + dodatkowe potrzeby – dostępne aktywa finansowe.
Przykład: rodzina z dwójką dzieci i kredytem hipotecznym
Załóżmy, że rodzina posiada następujące zobowiązania i potrzeby:
| Pozycja | Kwota |
|---|---|
| Pozostały kredyt hipoteczny | 300 000 zł |
| Uzupełnienie dochodów przez 3 lata (4 000 zł miesięcznie) | 144 000 zł |
| Rezerwa na edukację dzieci | 60 000 zł |
| Dodatkowe wydatki i koszty organizacyjne | 16 000 zł |
| Łączne potrzeby | 520 000 zł |
| Dostępne oszczędności | –70 000 zł |
| Szacowana luka finansowa | 450 000 zł |
W takim przykładzie rodzina mogłaby rozważyć polisę na około 450 000 zł.
To wyłącznie ilustracja sposobu obliczania potrzeb, a nie uniwersalna rekomendacja.
Należy dodatkowo uwzględnić inne polisy, możliwe świadczenia, sytuację majątkową oraz rzeczywiste wydatki rodziny.
Czy suma ubezpieczenia powinna wynosić trzy-, pięcio- czy dziesięciokrotność dochodów?
Czasami spotykamy się z zaleceniem, aby suma ubezpieczenia odpowiadała kilkuletnim zarobkom osoby ubezpieczonej.
Może to być punkt wyjścia, ale nie zastępuje indywidualnej analizy.
Rodzina z wysokim kredytem i małymi dziećmi będzie potrzebowała innej ochrony niż małżeństwo bez zobowiązań, posiadające znaczny majątek.
Dlatego lepiej obliczyć rzeczywistą lukę finansową, niż kierować się jednym wskaźnikiem.
Ile kosztuje ubezpieczenie na życie w 2026 roku?
Cena ubezpieczenia zależy od wielu czynników.
Najważniejsze z nich to:
- wiek osoby ubezpieczonej,
- stan zdrowia i historia medyczna,
- suma ubezpieczenia,
- okres obowiązywania ochrony,
- zakres dodatkowych świadczeń,
- wykonywany zawód,
- styl życia i czynniki ryzyka,
- warunki konkretnego towarzystwa ubezpieczeniowego.
Z reguły im wyższa suma ubezpieczenia i większe ryzyko przyjmowane przez ubezpieczyciela, tym wyższa składka.
Osoba młodsza i zdrowa może otrzymać korzystniejszą ofertę niż osoba starsza, posiadająca poważne problemy zdrowotne.
Nie należy jednak zakładać, że konkretna suma ubezpieczenia zawsze kosztuje określoną kwotę miesięcznie.
Rzeczywistą cenę można ustalić dopiero po przygotowaniu indywidualnej kalkulacji.
Warto porównywać nie tylko wysokość składki, ale również zakres ochrony, wyłączenia odpowiedzialności oraz zasady jej kontynuowania.
Najtańsza polisa nie zawsze jest najlepszą polisą.
Polisa terminowa czy ubezpieczenie na całe życie?
Na rynku dostępne są różne konstrukcje ubezpieczeń na życie.
Wybór powinien zależeć przede wszystkim od celu ochrony.
Terminowe ubezpieczenie na życie
Polisa terminowa zapewnia ochronę przez określony czas, na przykład 10, 15, 20 lub 25 lat.
Może być odpowiednim rozwiązaniem dla rodziny, która chce zabezpieczyć okres spłaty kredytu hipotecznego albo wychowywania dzieci.
Jeżeli umowa przewiduje wyłącznie ochronę na wypadek śmierci, po zakończeniu okresu ubezpieczenia zazwyczaj nie otrzymujemy zwrotu wpłaconych składek.
Nie oznacza to, że pieniądze zostały zmarnowane. Przez cały okres trwania umowy korzystaliśmy z ochrony ubezpieczeniowej.
Ubezpieczenie na całe życie
Niektóre produkty zapewniają ochronę do śmierci osoby ubezpieczonej, pod warunkiem spełnienia warunków umowy.
Mogą mieć bardziej złożoną konstrukcję i różnić się sposobem opłacania składek.
Przed zakupem należy dokładnie sprawdzić gwarancje, ograniczenia oraz koszty.
Ubezpieczenie ochronne czy oszczędnościowo-inwestycyjne?
Warto odróżnić polisę ochronną od produktu łączącego ubezpieczenie z gromadzeniem lub inwestowaniem kapitału.
W przypadku produktów inwestycyjnych część składki może być przeznaczana na inwestycje, których wartość podlega zmianom.
Takie rozwiązania mogą wiązać się z dodatkowymi opłatami i ryzykiem inwestycyjnym.
Dlatego nie należy zakładać, że polisa z elementem inwestycyjnym zawsze zapewni atrakcyjny zysk.
W wielu przypadkach warto osobno porównać koszt prostej polisy ochronnej i możliwości samodzielnego oszczędzania lub inwestowania.
Czy ubezpieczenie na życie chroni również przed ciężką chorobą?
Podstawowe ubezpieczenie na życie najczęściej koncentruje się na wypłacie świadczenia w razie śmierci.
Możemy jednak rozszerzyć ochronę o dodatkowe ryzyka.
Poważne zachorowanie
Dodatkowe ubezpieczenie może przewidywać wypłatę określonej kwoty po rozpoznaniu choroby wskazanej w umowie.
Nie każda choroba jest objęta ochroną.
Ważne są definicje medyczne zawarte w OWU, warunki wypłaty oraz ewentualne okresy karencji.
Trwała niezdolność do pracy
Utrata możliwości wykonywania pracy może być poważnym zagrożeniem dla domowych finansów.
Odpowiednie rozszerzenie polisy może zapewnić świadczenie, jeżeli zostaną spełnione warunki określone w umowie.
Trzeba jednak sprawdzić, czy ochrona dotyczy niezdolności do wykonywania dotychczasowego zawodu, jakiejkolwiek pracy zarobkowej czy innej sytuacji zdefiniowanej przez ubezpieczyciela.
Następstwa nieszczęśliwych wypadków
Ubezpieczenie NNW może przewidywać świadczenia związane z określonymi następstwami wypadków.
Nie jest jednak tym samym co podstawowe ubezpieczenie na życie.
Śmierć wskutek choroby i śmierć wskutek nieszczęśliwego wypadku mogą być traktowane odmiennie w zależności od zakresu zawartej umowy.
Hospitalizacja i leczenie
Niektóre rozszerzenia zapewniają określone świadczenie za pobyt w szpitalu lub inne zdarzenia medyczne.
Nie oznacza to automatycznego zwrotu wszystkich kosztów leczenia i rehabilitacji.
Zakres wypłat zależy od konkretnej umowy.
Na co zwrócić uwagę przed podpisaniem umowy?
Zakup ubezpieczenia powinien być poprzedzony analizą dokumentów, a nie wyłącznie rozmową o wysokości składki.
Najważniejszym dokumentem są Ogólne Warunki Ubezpieczenia (OWU).
Wyłączenia odpowiedzialności
Wyłączenia określają sytuacje, w których ubezpieczyciel nie ponosi odpowiedzialności lub jego odpowiedzialność jest ograniczona.
Przed podpisaniem umowy trzeba sprawdzić, jakie zdarzenia są wyłączone z ochrony i na jakich zasadach.
Karencja
Karencja oznacza okres, w którym ochrona dotycząca określonego zdarzenia jeszcze nie działa albo jest ograniczona.
Może występować zwłaszcza w dodatkowych ubezpieczeniach.
Nie należy zakładać, że wszystkie świadczenia przysługują już od pierwszego dnia obowiązywania polisy.
Ankieta medyczna
Ubezpieczyciel może wymagać podania informacji o stanie zdrowia, przebytych chorobach lub innych okolicznościach istotnych dla oceny ryzyka.
Na pytania należy odpowiadać rzetelnie i zgodnie z posiadaną wiedzą.
Podanie nieprawdziwych informacji lub zatajenie istotnych okoliczności może prowadzić do sporów dotyczących odpowiedzialności ubezpieczyciela, na zasadach określonych w przepisach i umowie.
Zmiana składki i sumy ubezpieczenia
Przed podpisaniem umowy sprawdźmy, czy składka pozostaje stała przez cały okres ochrony.
Warto również dowiedzieć się, czy można zmienić sumę ubezpieczenia, rozszerzyć zakres ochrony albo kontynuować polisę po zakończeniu pierwotnego okresu.
Zakończenie ochrony
Należy sprawdzić, kiedy ubezpieczenie wygasa, jakie są skutki braku zapłaty składki oraz czy istnieje możliwość wznowienia ochrony.
To szczególnie istotne w przypadku umów zawieranych na wiele lat.
Kto otrzyma pieniądze z ubezpieczenia na życie?
Jedną z istotnych zalet ubezpieczenia na życie jest możliwość wskazania osób uprawnionych do otrzymania świadczenia.
Takie osoby nazywamy uposażonymi.
Może to być małżonek, partner, dziecko lub inna wskazana osoba.
Zgodnie z art. 831 Kodeksu cywilnego suma ubezpieczenia przypadająca osobie uprawnionej nie wchodzi do spadku po ubezpieczonym.
Oznacza to, że świadczenie może zostać przekazane uposażonemu niezależnie od zwykłego podziału majątku spadkowego.
Nie należy jednak mylić wypłaty świadczenia ubezpieczeniowego z uregulowaniem wszystkich spraw spadkowych.
Wskazanie uposażonego nie zastępuje testamentu ani nie rozwiązuje automatycznie problemów związanych z dziedziczeniem.
Warto także aktualizować dane uposażonych po ważnych zmianach życiowych, takich jak zawarcie małżeństwa, rozwód czy narodziny dziecka.
Czy ubezpieczenie grupowe w pracy wystarczy?
Wiele osób korzysta z grupowego ubezpieczenia na życie oferowanego przez pracodawcę.
Takie rozwiązanie może być wygodne i zapewniać dostęp do określonego zakresu ochrony.
Nie oznacza to jednak, że zawsze jest wystarczające.
Warto sprawdzić:
- sumę ubezpieczenia na wypadek śmierci,
- zakres dodatkowych świadczeń,
- wyłączenia odpowiedzialności,
- możliwość kontynuowania polisy po zmianie pracy,
- zasady zmiany warunków ochrony.
Jeżeli podstawowa suma ubezpieczenia wynosi przykładowo 50 000 zł, a rodzina posiada kredyt hipoteczny na 300 000 zł, taka ochrona może być niewystarczająca.
W tej sytuacji warto rozważyć uzupełnienie ubezpieczenia grupowego indywidualną polisą.
Najczęstsze błędy przy wyborze ubezpieczenia na życie
Kupowanie polisy wyłącznie ze względu na niską składkę
Niska cena może oznaczać ograniczony zakres ochrony lub niewielką sumę ubezpieczenia.
Zanim wybierzemy ofertę, powinniśmy określić, przed jakimi konsekwencjami finansowymi chcemy się zabezpieczyć.
Zbyt niska suma ubezpieczenia
Polisa na 30 000 zł może pomóc pokryć część wydatków, ale niekoniecznie zapewni rodzinie utrzymanie przez kilka lat.
Suma ubezpieczenia powinna wynikać z rzeczywistych potrzeb.
Brak analizy OWU
Nieznajomość wyłączeń, definicji i ograniczeń może prowadzić do rozczarowania w momencie ubiegania się o świadczenie.
Brak aktualizacji polisy
Potrzeby finansowe zmieniają się wraz z wiekiem, narodzinami dzieci, zakupem mieszkania czy spłatą kredytu.
Dlatego warto regularnie sprawdzać, czy posiadana ochrona nadal odpowiada naszej sytuacji.
Traktowanie polisy jako pewnej inwestycji
Podstawowa polisa ochronna służy zabezpieczeniu określonego ryzyka, a nie pomnażaniu kapitału.
Łączenie ochrony z inwestowaniem wymaga osobnej analizy kosztów i ryzyka.
Jak wybrać ubezpieczenie na życie? Pięć praktycznych kroków
Krok 1. Określ, kogo chcesz zabezpieczyć
Zastanów się, kto jest zależny od Twoich dochodów i jakie wydatki musiałby ponosić po ich utracie.
Krok 2. Oblicz potrzebną sumę ubezpieczenia
Uwzględnij kredyty, koszty utrzymania rodziny, przyszłe potrzeby dzieci oraz dostępne oszczędności.
Krok 3. Ustal okres ochrony
Dopasuj czas obowiązywania polisy do najważniejszych zobowiązań i etapów życia.
Krok 4. Porównaj kilka ofert
Sprawdź nie tylko wysokość składki, ale również zakres ochrony, wyłączenia, karencje i warunki kontynuacji umowy.
Krok 5. Regularnie przeglądaj polisę
Po istotnej zmianie sytuacji rodzinnej lub finansowej ponownie oceń, czy suma i zakres ochrony są odpowiednie.

Najczęściej zadawane pytania – FAQ
Czy warto mieć ubezpieczenie na życie, jeśli nie mam dzieci?
Tak, jeżeli istnieją osoby zależne od Twoich dochodów lub inne istotne powody zabezpieczenia finansowego. Jeżeli nie masz takich zobowiązań, polisa na wypadek śmierci może mieć mniejszy priorytet.
Czy osoba po 50. roku życia powinna kupić polisę?
Wiek sam w sobie nie przesądza o potrzebie ubezpieczenia. Ważniejsze są zobowiązania, stan majątkowy i sytuacja rodzinna. Należy jednak liczyć się z tym, że składki mogą być wyższe niż u młodszych osób.
Czy ubezpieczenie na życie obejmuje śmierć z powodu choroby?
Podstawowa polisa na życie może obejmować śmierć spowodowaną chorobą, ale zakres odpowiedzialności należy każdorazowo sprawdzić w OWU.
Czy mogę posiadać kilka polis na życie?
Tak. Można posiadać więcej niż jedną polisę. Jeżeli dane zdarzenie jest objęte ochroną w kilku umowach, świadczenia mogą przysługiwać z każdej z nich, zgodnie z ich warunkami.
Czy pieniądze z polisy wchodzą do spadku?
Suma ubezpieczenia przypadająca osobie uprawnionej nie należy do spadku po ubezpieczonym, zgodnie z art. 831 § 3 Kodeksu cywilnego.
Czy ubezpieczenie na życie można wypowiedzieć?
Co do zasady tak. Warunki i skutki wypowiedzenia zależą od rodzaju umowy oraz obowiązujących przepisów. W przypadku produktów z częścią oszczędnościową lub inwestycyjną warto dodatkowo sprawdzić konsekwencje finansowe wcześniejszego zakończenia umowy.
Podsumowanie – czy ubezpieczenie na życie jest konieczne?
Ubezpieczenie na życie nie jest obowiązkowe dla większości osób. Nie oznacza to jednak, że jest niepotrzebne.
Dla rodziny utrzymującej się głównie z jednego dochodu, posiadającej dzieci i wieloletni kredyt hipoteczny może stanowić jeden z najważniejszych elementów bezpieczeństwa finansowego.
Z kolei osoba niezależna finansowo, posiadająca odpowiedni majątek i niemająca osób na utrzymaniu, może potrzebować znacznie mniejszej ochrony albo w ogóle zrezygnować z polisy na wypadek śmierci.
Najważniejsze jest świadome podejmowanie decyzji.
Nie kupujmy ubezpieczenia dlatego, że ktoś przekonuje nas, iż każdy powinien je posiadać. Kupujmy je wtedy, gdy chroni przed konkretnym ryzykiem finansowym, którego nie jesteśmy w stanie samodzielnie pokryć.
Ubezpieczenie na życie nie zapobiega tragedii. Może jednak sprawić, że jej konsekwencje finansowe nie zniszczą bezpieczeństwa naszych bliskich.
Przeczytaj również
Jeżeli chcesz lepiej zrozumieć zasady ochrony ubezpieczeniowej, zapoznaj się z pozostałymi poradnikami:
- Ubezpieczenia – fundament Twojego bezpieczeństwa finansowego – przewodnik po najważniejszych rodzajach ubezpieczeń.
- Jak wybrać najlepsze ubezpieczenie na życie? – praktyczne wskazówki dotyczące porównywania ofert.
- Ubezpieczenia rodzinne – co naprawdę ma sens? – analiza potrzeb ubezpieczeniowych całej rodziny.
Artykuł ma charakter edukacyjny. Przed zawarciem umowy należy zapoznać się z OWU i dokumentami konkretnego produktu ubezpieczeniowego.
Aktualizacja: październik 2026 r.