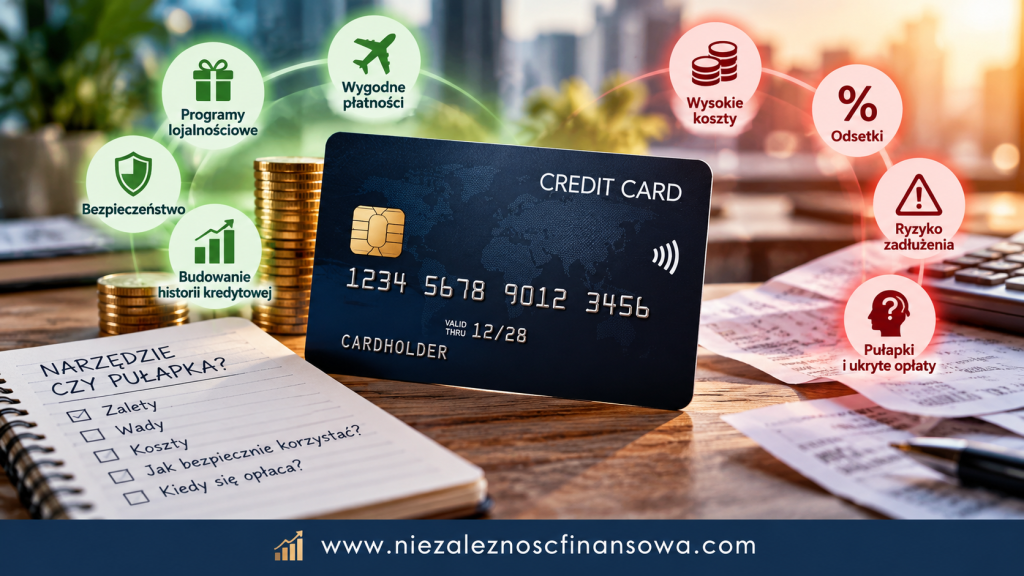
Karta kredytowa może być wygodnym narzędziem do zarządzania codziennymi wydatkami, ale może również stać się początkiem poważnych problemów finansowych. Wszystko zależy od tego, w jaki sposób z niej korzystasz, czy rozumiesz zasady spłaty zadłużenia i czy potrafisz kontrolować własne wydatki.
Dla jednej osoby karta kredytowa oznacza wygodę, dodatkowe korzyści i możliwość krótkoterminowego korzystania z pieniędzy banku bez odsetek. Dla innej staje się źródłem kosztownego zadłużenia, które trudno spłacić.
Najważniejsza zasada jest prosta: karta kredytowa nie zwiększa Twoich dochodów ani oszczędności. Daje jedynie dostęp do pieniędzy, które trzeba będzie zwrócić.
Czy warto zatem korzystać z karty kredytowej? Jak działa okres bezodsetkowy? Jakie są rzeczywiste koszty i zagrożenia? I przede wszystkim – czy karta kredytowa pomaga, czy przeszkadza w budowaniu niezależności finansowej?
Przyjrzyjmy się temu krok po kroku.
Czym jest karta kredytowa i jak działa?
Karta kredytowa to instrument płatniczy powiązany z odnawialnym limitem kredytowym przyznanym przez bank lub innego uprawnionego wydawcę.

W przeciwieństwie do karty debetowej, która najczęściej pozwala korzystać ze środków zgromadzonych na rachunku osobistym, karta kredytowa umożliwia dokonywanie płatności z wykorzystaniem przyznanego kredytu.
Przykładowo:
- Bank przyznaje Ci limit kredytowy w wysokości 5 000 zł.
- Dokonujesz zakupów za 1 500 zł.
- Twój dostępny limit zmniejsza się do 3 500 zł.
- Spłacasz wykorzystane 1 500 zł.
- Limit ponownie wzrasta do 5 000 zł, o ile nie występują inne rozliczenia lub blokady.
Mechanizm jest stosunkowo prosty. Największe znaczenie ma jednak termin spłaty zadłużenia.
Jeżeli spełnisz warunki okresu bezodsetkowego, możesz uniknąć odsetek od kwalifikujących się transakcji. Jeśli nie spłacisz wymaganej kwoty w odpowiednim terminie, korzystanie z karty może stać się kosztowne.
Karta kredytowa a karta debetowa – najważniejsze różnice
| Cecha | Karta debetowa | Karta kredytowa |
|---|---|---|
| Źródło pieniędzy | Środki na rachunku, ewentualnie dostępny debet | Przyznany limit kredytowy |
| Konieczność spłaty | Zwykle nie występuje przy korzystaniu z własnych środków | Tak |
| Okres bezodsetkowy | Nie dotyczy własnych środków | Może obowiązywać dla określonych transakcji |
| Odsetki | Zwykle brak przy korzystaniu z własnych środków | Mogą być naliczane od zadłużenia |
| Wpływ na zdolność kredytową | Zwykle ograniczony, jeśli nie ma limitu zadłużenia | Przyznany limit może obniżać zdolność |
| Główne ryzyko | Utrata własnych środków, oszustwa | Zadłużenie, odsetki, opłaty i oszustwa |
Karta debetowa jest zazwyczaj prostszym rozwiązaniem dla osób, które chcą wydawać wyłącznie posiadane pieniądze.
Karta kredytowa daje dodatkową elastyczność, ale wymaga większej dyscypliny finansowej.
Okres bezodsetkowy – największa zaleta karty kredytowej
Jednym z najważniejszych mechanizmów karty kredytowej jest okres bezodsetkowy, nazywany również grace period.
W ofertach bankowych często wynosi on maksymalnie około 50–60 dni, chociaż dokładna długość zależy od konkretnej karty.
Nie oznacza to jednak, że każda transakcja automatycznie daje Ci 60 dni na spłatę.
Okres bezodsetkowy składa się zazwyczaj z dwóch części:
- Cyklu rozliczeniowego, w którym wykonujesz transakcje.
- Okresu od zakończenia cyklu do terminu spłaty zadłużenia.
Przykład działania okresu bezodsetkowego
Załóżmy, że Twoja karta ma:
- 30-dniowy cykl rozliczeniowy,
- 24 dni na spłatę po zakończeniu cyklu,
- maksymalny okres bezodsetkowy wynoszący 54 dni.
Jeżeli dokonasz zakupu pierwszego dnia cyklu, możesz mieć około 54 dni na spłatę.
Jeśli kupisz coś ostatniego dnia cyklu, czas do spłaty będzie wynosił około 24 dni.
W obu przypadkach możesz uniknąć odsetek, jeżeli spłacisz pełną wymaganą kwotę w terminie i spełnisz pozostałe warunki umowy.
Uwaga: okres bezodsetkowy zazwyczaj dotyczy określonych transakcji bezgotówkowych. Wypłaty z bankomatów, przelewy z rachunku karty oraz transakcje traktowane jak gotówkowe mogą być rozliczane inaczej.
Dlatego przed rozpoczęciem korzystania z karty należy sprawdzić regulamin i tabelę opłat.
Spłata minimalna – dlaczego może być finansową pułapką?
Jednym z najbardziej niebezpiecznych nieporozumień dotyczących kart kredytowych jest przekonanie, że wystarczy spłacać minimalną kwotę wskazaną przez bank.
Spłata minimalna pozwala co do zasady wywiązać się z minimalnego obowiązku płatniczego w danym terminie. Nie oznacza jednak, że pozostałe zadłużenie jest bezpłatne.
Załóżmy, że:
- Zadłużenie wynosi 4 000 zł.
- Minimalna wymagana spłata wynosi 5%, czyli 200 zł.
- Spłacasz jedynie 200 zł.
- Pozostaje 3 800 zł kapitału zadłużenia.
Bank może naliczać odsetki zgodnie z warunkami umowy. W niektórych modelach rozliczeń utrata okresu bezodsetkowego oznacza naliczanie odsetek od dat poszczególnych transakcji, a nie dopiero od dnia następującego po terminie spłaty.
Ile może kosztować niespłacone zadłużenie?
Przyjmijmy uproszczony przykład:
- Zadłużenie: 4 000 zł.
- Oprocentowanie nominalne: 16% rocznie.
- Okres naliczania odsetek: 30 dni.
Orientacyjny koszt odsetek:
4 000 zł × 16% × 30/365 = 52,60 zł.
To jedynie przykład matematyczny, a nie wyliczenie konkretnej oferty bankowej. Rzeczywista wysokość odsetek zależy między innymi od dat transakcji, dokonanych spłat, zasad naliczania i dodatkowych opłat.
Problem pojawia się wtedy, gdy przez kolejne miesiące spłacasz wyłącznie wymagane minimum, a jednocześnie nadal korzystasz z karty.
Zadłużenie może utrzymywać się przez długi czas, a suma zapłaconych odsetek znacząco zwiększać koszt zakupów.
Karta kredytowa jest najbardziej przewidywalna finansowo wtedy, gdy co miesiąc spłacasz pełne zadłużenie objęte wyciągiem, a nie tylko kwotę minimalną.
Najważniejsze zalety kart kredytowych
Karty kredytowe nie są z natury złym produktem finansowym. Odpowiedzialnie wykorzystywane mogą przynosić konkretne korzyści.
1. Możliwość korzystania z okresu bezodsetkowego
Jeżeli regularnie spłacasz całe wymagane zadłużenie w terminie, możesz korzystać z krótkoterminowego finansowania zakupów bez ponoszenia odsetek.
Ważne jednak, aby nie traktować tej możliwości jako zachęty do zwiększania wydatków.
2. Wygoda płatności i rezerwacji
Karty kredytowe bywają przydatne podczas:
- rezerwacji hoteli,
- wynajmu samochodów,
- zakupów internetowych,
- podróży zagranicznych,
- korzystania z usług wymagających zabezpieczenia płatności.
Niektóre firmy preferują karty kredytowe przy ustanawianiu depozytu lub blokady środków.
Nie jest to jednak reguła obowiązująca u wszystkich usługodawców.
3. Cashback i programy lojalnościowe
Część kart umożliwia uzyskiwanie zwrotu części wydatków, punktów lojalnościowych lub rabatów.
Załóżmy, że karta oferuje 1% zwrotu za kwalifikujące się zakupy.
Jeśli wydajesz 2 000 zł miesięcznie, potencjalny zwrot wynosi:
2 000 zł × 1% = 20 zł miesięcznie.
W ciągu roku daje to 240 zł.
Brzmi atrakcyjnie, ale tylko wtedy, gdy nie ponosisz wyższych kosztów obsługi karty i nie zwiększasz wydatków wyłącznie po to, aby zdobywać nagrody.
Jeżeli opłaty roczne wynoszą 300 zł, a otrzymujesz 240 zł zwrotu, bilans finansowy pozostaje ujemny.
Korzyści z cashbacku należy zawsze oceniać po uwzględnieniu wszystkich kosztów.
4. Możliwość budowania historii kredytowej
Terminowa obsługa karty kredytowej może pozytywnie wpływać na ocenę wiarygodności kredytowej.
Nie oznacza to jednak, że samo posiadanie karty automatycznie podnosi scoring BIK.
Na ocenę kredytową wpływa wiele czynników, w tym terminowość spłat, wykorzystanie limitów i historia innych zobowiązań.
Więcej na ten temat przeczytasz w artykule:
Scoring kredytowy – czym jest i jak go poprawić?
5. Dodatkowe usługi i ochrona zakupów
Niektóre karty oferują ubezpieczenia podróżne, programy ochrony zakupów lub dodatkowe usługi.
Przy transakcjach kartowych może być również dostępna procedura chargeback, pozwalająca dochodzić zwrotu środków w określonych sytuacjach, na zasadach organizacji płatniczej.
Nie jest to jednak automatyczna gwarancja odzyskania pieniędzy.
Przed wyborem karty warto sprawdzić zakres ochrony, wyłączenia i warunki korzystania z dodatkowych świadczeń.
Wady i zagrożenia kart kredytowych
Korzyści mogą być atrakcyjne, ale nie powinny przesłaniać ryzyka.
1. Wysokie koszty zadłużenia
Jeżeli nie spłacasz zadłużenia w terminie, bank nalicza odsetki zgodnie z umową i obowiązującymi przepisami.
Karta kredytowa może okazać się znacznie droższym sposobem finansowania zakupów niż wcześniejsze oszczędzanie.
2. Łatwość wydawania pieniędzy, których nie posiadasz
Dostępny limit kredytowy może wywoływać złudzenie większej swobody finansowej.
Osoba posiadająca 3 000 zł oszczędności i limit kredytowy 10 000 zł nie dysponuje majątkiem w wysokości 13 000 zł.
Posiada 3 000 zł własnych pieniędzy oraz możliwość zaciągnięcia zobowiązania.
To zasadnicza różnica.
3. Opłaty i prowizje
Korzystanie z karty może wiązać się z:
- opłatą miesięczną lub roczną,
- prowizją za wypłatę gotówki,
- kosztami przewalutowania,
- opłatami za określone usługi dodatkowe,
- kosztami nieterminowej spłaty,
- prowizjami związanymi z rozłożeniem zadłużenia na raty.
Niektórych opłat można uniknąć, spełniając warunki aktywności. Trzeba jednak uważać, aby nie wydawać dodatkowych pieniędzy tylko po to, by uzyskać zwolnienie z opłaty.
4. Negatywny wpływ na zdolność kredytową
Bank analizujący wniosek o kredyt hipoteczny może uwzględnić przyznany limit karty kredytowej jako potencjalne obciążenie finansowe.
Nawet jeżeli nie korzystasz z limitu, jego posiadanie może zmniejszyć dostępną zdolność kredytową.
Dlatego przed złożeniem wniosku hipotecznego warto przeanalizować, czy posiadane limity są rzeczywiście potrzebne.
Szerzej omawiam ten problem w poradniku:
Jak prawidłowo ocenić swoją zdolność kredytową?
5. Ryzyko oszustw i nieautoryzowanych transakcji
Karta kredytowa, podobnie jak inne instrumenty płatnicze, może zostać wykorzystana przez oszustów.
Do zagrożeń należą phishing, przejęcie danych karty, fałszywe sklepy internetowe i nieautoryzowane transakcje.
Dlatego należy regularnie kontrolować operacje i stosować dostępne zabezpieczenia.
Czy karta kredytowa może zastąpić poduszkę finansową?
Zdecydowanie nie.
To jeden z najważniejszych aspektów, który warto rozważyć w kontekście niezależności finansowej.
Poduszka finansowa jest rezerwą własnych środków, przeznaczoną na nieprzewidziane wydatki i trudniejsze okresy życia.
Karta kredytowa stanowi natomiast dostęp do pożyczonych pieniędzy.
Wyobraź sobie dwie osoby.
Pierwsza posiada 15 000 zł oszczędności na nieprzewidziane wydatki.
Druga nie posiada oszczędności, ale ma kartę kredytową z limitem 15 000 zł.
Obie mogą sfinansować nagłą naprawę samochodu za 3 000 zł.
Jednak ich sytuacja po dokonaniu płatności będzie zupełnie inna.
Pierwsza osoba zmniejszy własne oszczędności do 12 000 zł.
Druga zaciągnie zobowiązanie w wysokości 3 000 zł, które będzie musiała spłacić.
Jeżeli jednocześnie utraci dochody, spłata zadłużenia może okazać się trudna.
Limit na karcie kredytowej nie jest oszczędnością. Jest możliwością zadłużenia się.
Dlatego budowanie bezpieczeństwa finansowego powinno zaczynać się od własnych rezerw.
Więcej na ten temat przeczytasz w poradniku:
Poduszka finansowa krok po kroku – aktualny model bezpieczeństwa finansowego
Karta kredytowa a niezależność finansowa – czy można to pogodzić?
Niezależność finansowa nie polega na unikaniu wszystkich produktów bankowych.
Polega przede wszystkim na świadomym zarządzaniu pieniędzmi, ograniczaniu niepotrzebnych kosztów i stopniowym zwiększaniu własnej swobody finansowej.

Karta kredytowa może wpisywać się w tę strategię, jeżeli spełnia kilka warunków.
Po pierwsze, nie finansujesz nią wydatków przekraczających Twoje możliwości.
Po drugie, regularnie spłacasz pełne zadłużenie i unikasz odsetek.
Po trzecie, korzyści wynikające z użytkowania karty przewyższają rzeczywiste koszty.
Po czwarte, posiadanie karty nie prowadzi do zwiększania konsumpcji.
Najważniejszy test finansowy
Zanim zapłacisz kartą kredytową, zadaj sobie pytanie:
Czy dokonałbym tego samego zakupu, gdybym musiał zapłacić natychmiast własnymi pieniędzmi?
Jeżeli odpowiedź brzmi „nie”, warto ponownie zastanowić się nad wydatkiem.
Karta kredytowa nie powinna zmieniać Twoich decyzji zakupowych na mniej odpowiedzialne.
Jak bezpiecznie korzystać z karty kredytowej? 8 praktycznych zasad
1. Spłacaj pełne zadłużenie w terminie
To najważniejsza zasada pozwalająca ograniczyć koszty.
Najlepiej ustawić automatyczną spłatę pełnej kwoty wymaganej na wyciągu, o ile bank oferuje taką funkcję i zapewnisz odpowiednie środki na rachunku.
2. Ustal własny limit wydatków
Bank może przyznać Ci limit 10 000 zł, ale nie oznacza to, że musisz z niego korzystać w całości.
Ustal własny, niższy limit odpowiadający miesięcznemu budżetowi.
3. Nie wypłacaj gotówki bez sprawdzenia kosztów
Wypłaty gotówkowe często nie korzystają z okresu bezodsetkowego i mogą wiązać się z dodatkowymi prowizjami.
4. Kontroluj wyciągi i historię transakcji
Regularnie sprawdzaj wydatki, naliczone opłaty i terminy płatności.
Dzięki temu łatwiej zauważysz nieprawidłowości.
5. Korzystaj z powiadomień
Powiadomienia o transakcjach i zbliżającym się terminie spłaty pomagają kontrolować zadłużenie.
6. Nie traktuj karty jako dodatkowego wynagrodzenia
Dostępny limit nie zwiększa Twojej zdolności do finansowania życia w długim terminie.
7. Sprawdzaj warunki promocji
Cashback, punkty i rabaty mogą być korzystne, ale tylko wtedy, gdy nie powodują dodatkowych wydatków.
8. Reaguj na pierwsze problemy ze spłatą
Jeżeli zaczynasz regularnie spłacać tylko minimalne kwoty, potraktuj to jako sygnał ostrzegawczy.
Wstrzymaj nowe wydatki kartą, przeanalizuj zadłużenie i przygotuj plan jego spłaty.
Nie czekaj, aż problem zacznie narastać.
Kiedy lepiej zrezygnować z karty kredytowej?
Nie każda osoba potrzebuje karty kredytowej.
W niektórych sytuacjach jej posiadanie może przynieść więcej szkód niż korzyści.
Rozważ rezygnację lub ograniczenie limitu, jeżeli:
- Regularnie wydajesz więcej, niż zarabiasz.
- Masz trudności z kontrolowaniem zakupów.
- Spłacasz jedynie minimalne wymagane kwoty.
- Posiadasz inne kosztowne zadłużenie.
- Korzystasz z karty, aby finansować podstawowe koszty życia.
- Opłaty przewyższają uzyskiwane korzyści.
- Nie potrzebujesz dodatkowego limitu kredytowego.
Rezygnacja z karty kredytowej nie jest oznaką finansowej słabości.
Czasami jest świadomą decyzją pozwalającą odzyskać kontrolę nad budżetem.
Jak wybrać kartę kredytową dopasowaną do swoich potrzeb?
Jeżeli po przeanalizowaniu zalet i zagrożeń uznasz, że karta kredytowa może być dla Ciebie przydatna, kolejnym krokiem jest wybór odpowiedniej oferty.
Nie kieruj się wyłącznie reklamowanym okresem bezodsetkowym lub wysokością cashbacku.
Porównaj przede wszystkim:
- rzeczywistą roczną stopę oprocentowania (RRSO) i zasady naliczania kosztów,
- opłaty za wydanie i obsługę karty,
- warunki zwolnienia z opłat,
- długość i zasady okresu bezodsetkowego,
- koszty wypłat gotówkowych,
- warunki transakcji zagranicznych,
- dostępne zabezpieczenia,
- dodatkowe korzyści i ich ograniczenia.
Szczegółowe kryteria wyboru omawiam w osobnym poradniku:
Jak wybrać najlepszą kartę kredytową dla siebie?
Najczęściej zadawane pytania o karty kredytowe – FAQ
Czy karta kredytowa jest darmowa?
Może być, ale nie musi. Niektóre banki rezygnują z opłat za obsługę po spełnieniu określonych warunków. Brak opłaty za kartę nie oznacza jednak, że wszystkie operacje i zadłużenie są bezpłatne.
Czy karta kredytowa zawsze nalicza odsetki?
Nie. W przypadku kwalifikujących się transakcji bezgotówkowych można uniknąć odsetek, jeżeli spełni się warunki okresu bezodsetkowego, w szczególności dotyczące pełnej i terminowej spłaty.
Czy wystarczy spłacać minimalną kwotę?
Nie, jeżeli Twoim celem jest uniknięcie odsetek. Spłata minimalna nie jest równoznaczna z pełną spłatą zadłużenia.
Czy karta kredytowa poprawia scoring BIK?
Terminowe korzystanie z kredytu może wspierać pozytywną historię kredytową, ale nie gwarantuje wzrostu scoringu. Znaczenie mają również inne zobowiązania, wysokość wykorzystanych limitów i historia spłat.
Czy niewykorzystywana karta obniża zdolność kredytową?
Może ją obniżać. Banki często uwzględniają przyznane limity kredytowe podczas oceny zdolności, nawet jeśli aktualnie nie są wykorzystywane.
Czy można posiadać kartę kredytową bez konta osobistego w tym samym banku?
W wielu bankach jest to możliwe. Szczegółowe warunki zależą od oferty i zasad wydawcy karty.
Czy warto mieć kartę kredytową na wszelki wypadek?
Może stanowić dodatkowe źródło płynności, ale nie powinna zastępować poduszki finansowej. Finansowanie nagłych wydatków kredytem zwiększa przyszłe zobowiązania.
Czy karta kredytowa jest bezpieczna podczas zakupów internetowych?
Może być bezpiecznym narzędziem płatniczym, jeżeli korzystasz z odpowiednich zabezpieczeń. Nie eliminuje jednak ryzyka oszustwa, dlatego należy kontrolować transakcje i chronić dane karty.
Podsumowanie – karta kredytowa to narzędzie, nie dodatkowe pieniądze
Karta kredytowa może być użyteczna, ale jej wartość zależy przede wszystkim od sposobu korzystania.
Dla osoby, która prowadzi budżet, posiada oszczędności i terminowo spłaca zobowiązania, może stanowić wygodne narzędzie płatnicze.
Dla osoby zmagającej się z nadmiernymi wydatkami i brakiem rezerw finansowych może stać się źródłem kolejnego zadłużenia.
Nie warto więc oceniać kart kredytowych wyłącznie przez pryzmat ich zalet lub wad.
Znacznie ważniejsze jest pytanie, czy konkretny produkt pasuje do Twojej sytuacji finansowej i czy potrafisz korzystać z niego bez utraty kontroli nad pieniędzmi.
Prawdziwa niezależność finansowa nie polega na posiadaniu wysokiego limitu kredytowego. Polega na tym, że nie musisz z niego korzystać, aby utrzymać swój standard życia.
Jeżeli chcesz budować taką niezależność, zacznij od uporządkowania budżetu, stworzenia poduszki finansowej i ograniczenia kosztownego zadłużenia.
Karta kredytowa może być dodatkiem do dobrze zarządzanych finansów. Nie powinna być ich fundamentem.
Źródła i informacje dodatkowe
- Urząd Ochrony Konkurencji i Konsumentów – materiały dotyczące kredytów konsumenckich oraz kosztów korzystania z kart kredytowych.
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim, z późniejszymi zmianami.
- Biuro Informacji Kredytowej – informacje o historii kredytowej i ocenie punktowej.
- Regulaminy i tabele opłat wydawców kart kredytowych.
Artykuł ma charakter edukacyjny i informacyjny. Nie stanowi indywidualnej porady finansowej ani rekomendacji konkretnego produktu. Warunki kart kredytowych, oprocentowanie i opłaty mogą się zmieniać. Przed podpisaniem umowy należy zapoznać się z aktualnymi dokumentami wydawcy.
Aktualizacja: październik 2026 r.